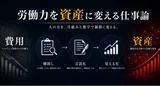
労働力を資産に変える仕事論 ──#0「全8回の要点整理」

一 前提──人そのものは資産にできない
この解説書は、マガジン『労働力を資産に変える仕事論』全8回を、一覧でつかむための保存版です。本編を読む前の地図にも、読んだ後の振り返りにも使えます。
まず、シリーズ全体を一文で。
労働力は、費用で終わるものではない。見える形に残し、市場の言葉で説明し、価格と評価に戻せば、資産に変えられる。
ただし、労働力は自動では資産になりません。忙しく働いた・感謝された、だけでは足りない。「棚卸し → 型に残す → 市場の言葉に翻訳 → 価格に戻す → 数字の中の投資を見つける → 曖昧さを処理する」という、段階を踏む必要があります。その全体像が、次の「概念の階段」です。

二 このマガジンで訴えたいこと
人件費は、会計上ふつう「費用」として処理されます。働いた、払った、その期で消えた──帳簿ではそう見えます。
でも実際の職場では、ある人のExcelが経営計画を支え、ある人の対応が解約を防ぎ、ある人の手順書が新人を立ち上げている。それは本当に、その期で消えるだけの費用でしょうか。
人そのものを資産にする話ではありません(人は所有物ではない)。資産になるのは、人が働いた結果として残るもの──判断基準、手順書、顧客信頼、改善ノウハウ、再現性、対応履歴、業務フロー、管理会計ロジック、X-Ops化された運用。これらは将来の売上を守り、解約を防ぎ、教育コストを下げ、将来キャッシュを支えます。
つまり、労働そのものはフローでも、労働の結果として残るものには、資産性がある。 これが、全8回で訴えたいことです。
三 各回の要点
シリーズは全8回構成です。各回の核心を、まとめます。
#1 「あの人がいないと回らない」はリスクである
→ 属人化とは、会社がまだ名前をつけていない資産。見えないままならリスク、見える形にすれば資産になる。
#2 労働力が“費用”で終わる人、“資産”に変わる人
→ 忙しさは資産ではない。忙しさの中から何を残したかが、労働力 B/S になる。
#3 仕事ができるのに給料が上がらない人の盲点
→ 価値がないのではない。まだ市場の言葉で書かれていないだけ。
#4 あなたのサービスは、タダではない
→ サービス労働の問題は、善意ではない。回収不能性である。
#5 人件費の中に、どれだけの投資が埋もれているのか
→ 人件費には、削るべき費用と、積むべき投資が混ざっている。
#6 EBITDA の“A”を説明できますか?
→ EBITDA を見るだけなら感想。“A”の中身を説明して、初めて分析になる。
#7 未来価値を、価格に変える
→ 交渉が弱い人は価格を見る。強い人は、価格の奥の曖昧さを見る。
#8 15マス曖昧論点表
→ 曖昧さは、消すものではない。置き場を決めて処理する。処理できた曖昧さだけが、価値に変わる
四 労働力の資産化・5 ステップ
労働力の資産化の流れを、五ステップにまとめます。
1. 棚卸しする──自分が何をしているか書き出す。最初は作業名でいい。「何となく頑張っ ている」で終わらせない。
2. 労働力 B/S に残す──労働から残るものを取り出す。基本 5 科目=判断基準・手順書・顧 客信頼・改善ノウハウ・再現性。労働(フロー)が型として残れば、労働力(ストック) になる。
3. 市場の言葉に翻訳する──「頑張りました」を「解約リスクを下げました」へ。伝わる言 葉にして、初めて評価のテーブルに乗る。
4. 価格・契約・報酬に戻す──無料化されたサービス労働を、見積・契約範囲・価格表・評 価面談・給与原資へ戻す。
5. 曖昧さを処理する──「何なのか/本当に残っているか/誰に帰属するか/価格か条件か /将来 FCF にどう効くか」を、15 マスで整理する。
まずはステップ 1 だけでかまいません。今日、見積外で対応した作業をひとつ書き出す。そこ から始まります。
五 重要キーワード
・労働──その場で提供される作業・役務。基本はフローで消える。
・労働力──継続的に価値を生む力。判断基準・手順書・顧客信頼・改善ノウハウ・再現性 として残るもの。労働が型として残ると、労働力になる。
・労働力 B/S──自分の仕事に残っている資産を見える化する考え方。
・VAS(Value Added Sales)──売上に埋もれたサービス労働の寄与を見える化する補助線。
・労働力 CAPEX──人件費・外注費のうち、再現性・顧客信頼・教育可能性・業務標準として未来に残るもの。つまり「未来に残る労働」。
・人的投資勘定──「未来に残る投資」を社内管理会計で別枠記録する器。会計処理より先に、経営の認識を変えるための装置。
・EBITDA の“A”──無形資産の償却(Amortization)。説明できるかで、無形資産の読みの深さが変わる。
・調整 FCF──労働力CAPEX とその償却を反映して試算する評価上の補助線(制度の財務諸 表は変えない)。
・DCF──将来キャッシュを現在価値に割り引き企業価値を求める方法。本編では「未来の曖昧さを価格に変える交渉装置」として扱う。
・15 マス曖昧論点表──5つの交渉軸(買収対象・評価方法・収益力・純資産・FCF)× 3つの曖昧さ(定義・実態・配分)の地図。
六 15 マス曖昧論点表の使い方
縦に5つの交渉軸、横に3つの曖昧さを置き、議論を仕分けます。

使い方は、三つの手順です。
どのマスの話か仕分ける──いま揉めているのは「定義」か「実態」か「配分」か。軸は「対象〜FCF」のどれか。
置き場を決める──その曖昧さを、価格に乗せるのか、条件(Earnout・補償・継続雇用)に回すのか、契約条項で守るのか。
抜けと衝突を見る──まだ空いているマス(見落とし)と、矛盾する前提(不協和)を、盤面全体で確認する。
ポイントは、マスを順番に埋めることではなく、全体を同時に見渡して、抜けと衝突を管理すること。曖昧さは消えなくても、置き場は決められます。
七 読み方の案内
▶ 労働力を資産に変える仕事論|全8回
労働力を資産に変える仕事論|佐久間優|note
時間がない方は、まずこの3本がおすすめです。
#1 山田さんのExcel
属人化が、なぜリスクであり資産の入口でもあるのか。#5 労働力CAPEX
人件費の中に、削るべき費用と積むべき投資が混ざっていること。#8 15マス曖昧論点表
労働力を資産に変えるための全体地図。
▶ おすすめ順:#1 → #5 → #8
▶ じっくり読む順:#1 → #2 → #3 → #4 → #5 → #6 → #7 → #8
八 おわりに
このマガジンは、会計の教科書でも、人的資本経営の一般論でも、ただのキャリア論でもあり ません。書きたかったのは、もっと切実なことです。
日々の仕事の中には、まだ名前のついていない価値があります。誰かの Excel、誰かの判断基準、 誰かの気配り、誰かの手順書。それらは会計上は費用で、評価面談ではうまく語られず、見積書にも契約書にも B/S にも載らないかもしれない。
でも、価値がないわけではありません。まだ、見える形になっていない。まだ、市場の言葉で書かれていない。まだ、価格に戻されていない。それだけです。
労働を、労働力へ。労働力を、資産へ。資産を、価格へ。価格を、交渉へ。
必要なのは、特別な才能ではありません。棚卸しし、型にし、市場の言葉で説明し、価格に戻し、曖昧さを処理する。それだけです。
あなたの仕事は、ただの費用ではありません。まだ、資産として記述されていないだけです。
📖 マガジン『十五の曖昧──労働力を資産に変える女・佐藤愛』フォローのお願い
このマガジン『労働力を資産に変える仕事論』は、長編経済小説『十五の曖昧──労働力を資産に変える女・佐藤愛』と、同じ思想を共有しています。
① マガジンフォロー『十五の曖昧──労働力を資産に変える女・佐藤愛』をフォローしていただくと、新作公開時に通知が届きます。
② クリエイターフォロー: 本作のクリエイターをフォローしていただくと、全マガジンの新作通知をまとめて受け取れます。シリーズ全体を追いたい方向けです。