【91回目noteマネー掲載】第百三十七章:減税したら、飲食店が増税された。

第百三十七章:減税したら、飲食店が増税された。
【速報】参政党 安藤裕 片山さつき 消費税で大激論!食品だけ0%は意味ない!11月14日
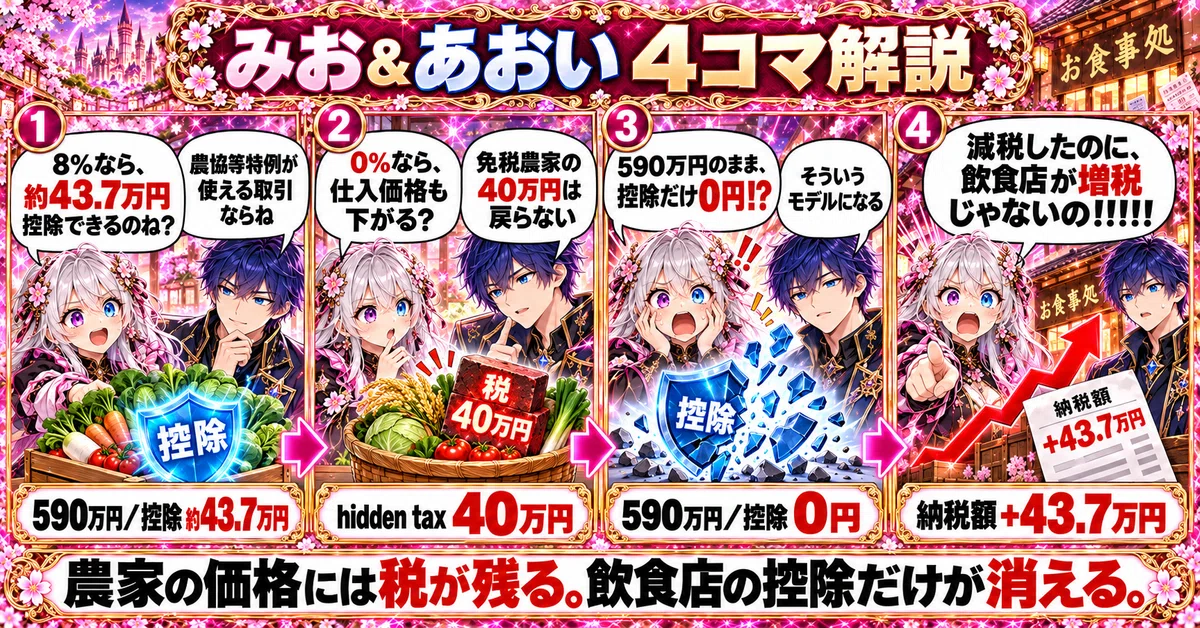
――農家の価格には税が残る。飲食店の控除だけが消える。――
夜。
みおは、机の上にスマートフォンを置いていた。
画面の中では、国会の質疑が続いている。
食料品の消費税率を0%にした場合、飲食店にはどのような影響が出るのか。
片山財務大臣の説明は、みおにも分かりやすかった。
現在、飲食店は食料品の仕入先へ、消費税相当額を含んだ金額を支払っている。
そして、その消費税額を仕入税額控除している。
食料品が0%になれば、仕入先へ消費税相当額を支払わなくなる。
その代わり、飲食店自身が国へ納める消費税が増える。
つまり。
食料品の仕入先へ払うのか。
自分で国へ払うのか。
違いは、それだけ。
みおは腕を組んだ。
「……それなら、飲食店は別に損しないじゃない」
隣で画面を見ていたあおいが、静かに頷いた。
「うん」
「珍しく素直ね」
「その説明が成立するなら、正しいから」
みおが振り返った。
「成立するなら?」
「ひとつ、条件がある」
「どんな?」
あおいは、ノートを開いた。
「食料品の仕入価格が、なくなった仕入税額控除と同じだけ下がること」
みおの眉が動いた。
「……下がらなかったら?」
「計算してみようか」
■ 現在の8%――飲食店には控除がある
まず、今の世界を見る。
登場人物は二人。
B:免税農家
C:飲食店
農家Bが生産した食料品を、農協等を通じる一定の委託販売によって、飲食店Cが仕入れる。
仕入価格は、
590万円
とする。
食料品の税率は8%。
590万円に含まれる8%相当額は、概算で、
590万円×8÷108=約43.7万円
になる。
一定の条件を満たす農協等を通じた取引では、生産者である農家が免税事業者であっても、農協等が作成する書類を保存することで、買手側に仕入税額控除が認められる。
つまり。
現在の8%の世界では、飲食店Cに、
約43.7万円の仕入税額控除
がある。
「ちょっと待って」
みおが顔を上げた。
「農家は免税事業者なのよね?」
「うん」
「インボイス登録もしていない」
「このモデルではね」
「それでも、飲食店は控除できるの?」
「農協等を通じる一定の委託販売ならね」
みおは、43.7万円を丸で囲んだ。
現在、飲食店には約43.7万円の控除がある。
まずは、これを動かさない。
■ 飲食店はいくら納めている?
飲食店Cの売上を置いてみよう。
税抜売上は、
1,040万円
店内飲食は10%だから、売上税額は、
1,040万円×10%=104万円
現在は、食料品の仕入れについて約43.7万円を控除できる。
したがって、飲食店が納める消費税は、
104万円-約43.7万円=約60.3万円
となる。
みおは数字を並べた。
売上税額:104万円
仕入税額控除:約43.7万円
納税額:約60.3万円
「これが、現在の飲食店ね」
「うん」
仕入先へ支払った消費税相当額を控除する。
前の段階で課税された部分を、飲食店で重ねて課税しない。
そのための仕入税額控除だった。
■ では、590万円はどう作られたのか
みおは、仕入価格の590万円を見た。
「でも、この590万円はどこから来たの?」
「一段、上流へ戻ってみよう」
登場人物を一人増やす。
A:農業資材業者
B:免税農家
C:飲食店
まず、農業資材業者A。
農家へ、肥料や燃料、農業資材を販売する課税事業者である。
資材の税抜価格を、
400万円
とする。
消費税は10%。
400万円×10%=40万円
したがって、農家が実際に支払う金額は、
400万円+40万円=440万円
になる。
次に、農家B。
農家自身が生み出す付加価値を、
150万円
とする。
農家Bは免税事業者。
そのため、資材を買うときに負担した40万円を、仕入税額控除することができない。
還付も受けない。
農家にとっては、
440万円すべてが仕入コスト
になる。
その440万円へ、自分が生み出した150万円を加える。
440万円+150万円=590万円
みおの指が止まった。
「……だから590万円なのね」
「うん」
「本来の資材価格400万円と、農家の付加価値150万円なら」
400万円+150万円=550万円
「でも実際には590万円」
「差額は?」
590万円-550万円=40万円
みおが、ゆっくり顔を上げた。
「Aで発生した消費税じゃない」
「そうだね」
■ 農家の価格には、40万円の税が残っている
農家が590万円で販売しているからといって、
農家が40万円の消費税を預かっている
という意味ではない。
農家が受け取る590万円は、法的には食料品の対価である。
ただし、経済的に分解すると、
590万円=550万円+40万円
と見ることができる。
550万円は、
資材の本体価格400万円
と、
農家が生み出した付加価値150万円
の合計。
残る40万円は、
農家が資材を買ったときに負担し、控除も還付もできなかった前段階の消費税
である。
その40万円は消えなかった。
農家の利益になったわけでもない。
農家の原価として、販売価格の中へ残った。
ここでは、この40万円を、
hidden tax
と呼ぶことにする。
みおは、590万円の中に小さな線を引いた。
550万円+hidden tax 40万円
「税金が、価格の中に埋まってる」
「うん」
「でも、飲食店からは見えない」
「請求書にhidden tax 40万円とは書かれていないからね」
現在の8%世界では、
農家の価格には40万円のhidden taxが残っている。
それでも飲食店には、農協等特例によって、
約43.7万円の仕入税額控除が認められている。
ここが、今回の出発点だった。
■ 食料品を0%にしてみる
みおは、ノートに大きく書いた。
食料品8%→0%
「これで食料品の税金はなくなるのよね?」
「販売時の税率は0%になる」
「だったら、農家の590万円も550万円になる?」
あおいは答えなかった。
代わりに、農家が支払った資材代を指した。
400万円+消費税40万円=440万円
農家は免税事業者。
仕入税額控除はない。
還付もない。
食料品の税率が0%になっても、資材を買ったときに負担した40万円が、突然返ってくるわけではない。
農家がこれまでと同じ150万円を確保するなら、
440万円+150万円=590万円
である。
「……変わってない」
「うん」
「食料品を0%にしたのに?」
「農家の上流で発生した40万円は、0%になっていないからね」
みおは、590万円から550万円へ向かう矢印を書いた。
そして、その途中に大きなバツをつけた。
590万円→550万円?
ならない。
農家が40万円を自分で吸収しない限り、価格は下がらない。
■ 550万円まで下げたらどうなる?
みおが尋ねた。
「農家が550万円まで値下げしたら?」
農家の仕入コストは、
440万円
である。
550万円で販売すれば、農家に残るのは、
550万円-440万円=110万円
それまで確保していた付加価値は、
150万円
だった。
したがって、
150万円→110万円
40万円減少
となる。
みおが数字を見つめた。
「控除できなかった40万円と、同じ額……」
「うん」
農家が590万円を維持すれば、価格は下がらない。
550万円まで下げれば、農家の取り分が40万円減る。
つまり、
税を消す代わりに、農家の所得を消す。
みおが机を叩いた。
「減税したはずなのに、なんで農家が40万円負担するのよ!!!!」
■ 飲食店では、控除だけが消える
ここで、飲食店Cへ戻ろう。
現在の8%世界。
飲食店の仕入価格は、
590万円
農協等特例による仕入税額控除は、
約43.7万円
だった。
では、食料品を0%にした後はどうなるか。
農家の仕入コストに残った40万円は消えない。
農家が同じ150万円を確保するなら、仕入価格は、
590万円のまま。
一方、食料品の税率は0%。
その取引の税額は0円だから、飲食店が控除する仕入税額も、
0円
になる。
二つの世界を並べる。
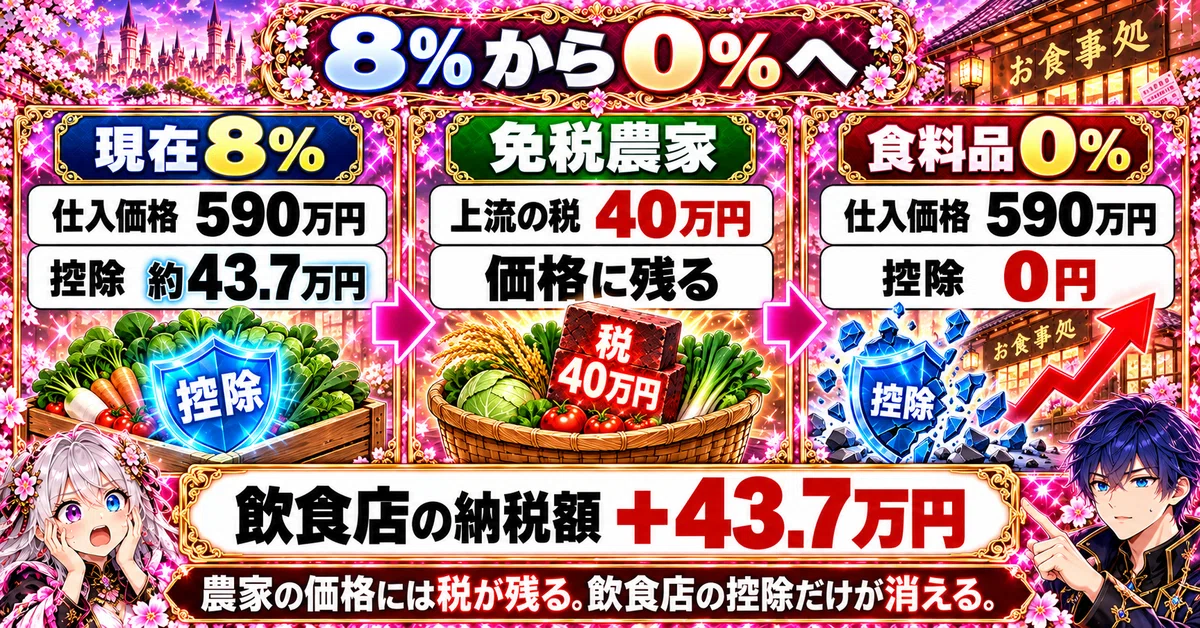
現在の8%
仕入価格:590万円
仕入税額控除:約43.7万円
食料品0%
仕入価格:590万円
仕入税額控除:0円
みおが固まった。
「…………」
「みお?」
「仕入価格は下がってない」
「うん」
「でも、仕入税額控除は」
「約43.7万円から0円になる」
「…………」
数秒の沈黙。
そして。
「減税したのに、飲食店が増税されてるじゃないの!!!!」
■ 納税額は、約43.7万円増える
飲食店の税抜売上は、
1,040万円
店内飲食は10%。
売上税額は、
104万円
である。
現在の8%世界では、
104万円-約43.7万円=約60.3万円
食料品0%の世界では、
104万円-0円=104万円
差額は、
約43.7万円
だった。
つまり、仕入価格が下がらないまま食料品が0%になれば、飲食店の納税額は、
約60.3万円→104万円
へ増える。
「約43.7万円増税……」
みおが呟いた。
「そういう形になるね」
「食料品を減税したのに?」
「飲食店に認められていた控除が消えたからね」
問題は、単に価格が下がらなかったことではない。
8%の世界では、農協等特例による控除があった。
0%の世界では、その控除が消える。
農家の価格に残った税は消えない。
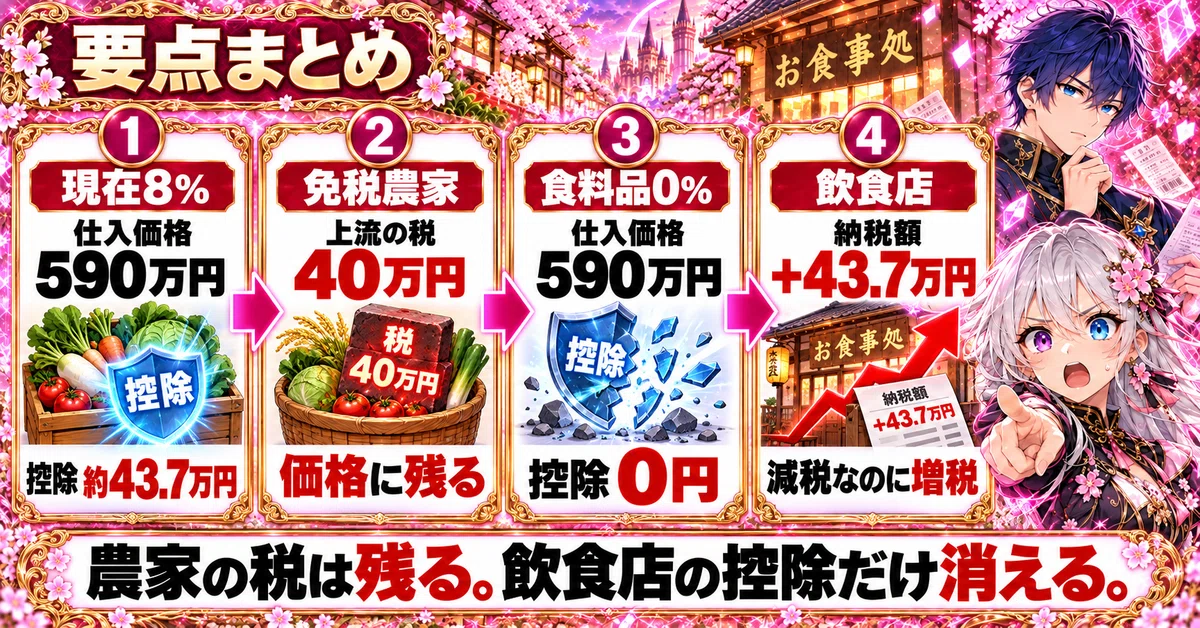
飲食店の控除だけが消える。
それが、この約43.7万円の正体だった。
■ 売上の約4.2%
みおは、電卓を叩いた。
約43.7万円÷1,040万円≒4.2%
「……売上の約4.2%」
「うん」
「利益率4%のお店だったら?」
「ほとんど消える」
「利益率3%だったら?」
「赤字になる」
みおは、両手で頭を抱えた。
「あーもうめちゃくちゃだよ!!!!」
飲食店にとって、売上の4%は小さくない。
家賃がある。
人件費がある。
光熱費がある。
食材以外の仕入れもある。
最終的に残る利益は、売上よりずっと小さい。
その薄い利益から、約43.7万円が消える。
■ しかも、値上げしにくい
食料品は0%。
店内飲食は10%。
消費者から見れば、
内食0%
外食10%
となる。
スーパーには、
「食料品0%」
という表示が並ぶ。
ニュースでは、
「食料品減税」
という言葉が繰り返される。
そうなれば、多くの人は思う。
食材は安くなったはずだ。
みおが尋ねた。
「この状況で、飲食店だけ値上げできる?」
あおいは答えなかった。
値上げすれば、
「食料品は0%になったのに?」
と言われる。
値上げしなければ、失われた仕入税額控除を、自分の利益で吸収することになる。
減税した。
農家の価格は下がらない。
飲食店の控除は消えた。
でも、飲食店は値上げしにくい。
みおは、ノートを見つめた。
「……逃げ道がないじゃない」
■ そして、40万円にはもう一度税がかかる
もう一つ、怪異が残っている。
飲食店が仕入れる590万円の中には、
hidden tax 40万円
が残っている。
飲食店が、調理や接客によって450万円の付加価値を加える。
590万円+450万円=1,040万円
本来の経済価値は、
資材業者A:400万円
農家B:150万円
飲食店C:450万円
合計、
1,000万円
である。
それでも、飲食店の課税標準は1,040万円。
差額40万円は、農家の価格に残った前段階の税だった。
外食は10%だから、
1,040万円×10%=104万円
これを経済的に分ける。
104万円=100万円+4万円
100万円は、本来の経済価値1,000万円に対する10%。
残る4万円は、
40万円×10%=4万円
である。
みおの目が細くなった。
「……40万円って」
「農家の価格に残った前段階の税だね」
「その40万円に、飲食店でまた10%?」
「経済的に分解すればね」
「…………」
食料品は0%。
それでも、上流の税は価格の中に残った。
その価格が飲食店へ渡り、
残った税にも、もう一度10%がかかった。
Tax on tax。
みおは天井を見上げた。
少し間を置いて。
「訳が分からないよ」
電卓の画面には、
4万円
と表示されていた。
■ 片山大臣の説明は、間違っていたのか
みおは、もう一度動画を再生した。
食料品の仕入先へ消費税相当額を支払うのか。
それとも、自ら国へ納付するのか。
違いは、それだけ。
「結局、この説明は間違ってたの?」
みおが聞いた。
「必ずしも間違いではないよ」
「そうなの?」
「仕入価格が、失われる仕入税額控除と同じだけ下がるなら成立する」
課税事業者である農家に0%が適用される場合。
農家は上流で負担した40万円を還付してもらえる。
だから農家の実質的な資材価格は、
440万円-40万円=400万円
となる。
そこへ付加価値150万円を加えれば、
400万円+150万円=550万円
まで価格を下げる余地が生まれる。
その世界なら、飲食店は損をしない。
仕入先へ支払っていた税額を、今度は自ら国へ納める。
支払先が変わるだけ。
でも、免税農家では違う。
上流で負担した40万円は戻ってこない。
だから、
失われる仕入税額控除
と、
仕入価格の低下
が一致しない。
片山大臣の計算には、
「食料品価格が、その税額分だけ下がる」
という条件があった。
そして、その条件が成立しない理由の一つが、
免税農家の価格に残ったhidden tax
だった。
■ 食料品0%なのに、食料品の中に税がいる
翌日。
みおは、街を歩いていた。
スーパーの入口には、大きなポスターが掲げられている。
食料品0%。
買い物袋を持った人たちが、次々と店から出てくる。
その向かいには、小さな定食屋があった。
昼時。
暖簾の向こうから、料理の匂いが流れてくる。
みおは足を止めた。
「食料品は0%なんだよね」
「うん」
「でも、免税農家が上流で負担した税は残る」
「うん」
「8%のとき、飲食店には農協等特例の控除があった」
「うん」
「0%になったら、その控除は消える」
「うん」
「外食は10%」
「うん」
みおは、定食屋の中を見た。
店主が皿を運んでいる。
客が食事を終え、会計へ向かう。
レジの前で財布を開く。
みおが、小さく呟いた。
「……これ、本当に減税なの?」
レジが鳴った。
ピッ。
一人の客が店を出ていく。
店主は、次の伝票を手に取った。
もう一度。
ピッ。
みおは、その小さな電子音を黙って聞いていた。
その音は今日も、誰かの事業を削る音だった。
※この記事の前提
本稿は、食料品を非課税にするのではなく、0%の課税取引とし、そのほかは現在の消費税制度の原理原則を維持するという思考実験です。
将来導入される可能性のある新たな還付制度、補助金、特別控除、みなし控除などは置いていません。
また、農協等を通じた委託販売に関する特例は、無条件委託方式・共同計算方式など、一定の条件を満たす取引に限られます。すべての免税農家との取引で、買手側に仕入税額控除が認められるわけではありません。
本文では、現在の8%世界において農協等特例による仕入税額控除が認められる取引を基準とし、食料品が0%になっても農家の販売価格が590万円から下がらない場合を比較しています。
実際の価格は、価格交渉、需給、利益による吸収、事業者の取引上の立場などによって変化します。
本章で確認しているのは、
食料品の表面税率を0%にしても、免税農家が上流で負担し、価格へ埋め込まれた税まで自動的に消えるわけではない。
という構造です。
現在の8%世界では、一定の農協等特例により、飲食店側に仕入税額控除が認められる。
しかし食料品が0%になれば、その取引に対応する仕入税額控除は0円になる。
そのとき、仕入価格が下がらなければ、
農家の価格に残った税は消えず、飲食店の控除だけが消える。
本章では、その条件の違いを単純な数値モデルで観察しています。
《お勧め記事💗》
【とらねこさん💗】トランスミッション、四十万記事達成🎉&「記事数無制限」をカンストしてしまう(笑)【そして伝説へ💗】
※そして、とらねこさんとトランスミッションの伝説は、神話になる💗
【そして伝説へ💗】トランスミッション1、40万記事で終幕。そして新章「トランスミッション4」へ💗
※とらねこさんとトランスミッション伝説の新章開幕💗
《お勧めマガジン💗》
【トランスミッション・サーガ】40万記事の終焉と幻の40万1(笑)
※40万記事でカンストした巨大共同マガジン「トランスミッション」。 幻の400,001、トランスミッション・ディアスポラ、新大陸TM4――。 とらねこ神話の片隅で、なぜか毎回現場にいる村人A・Sanrakuが記録する年代記(笑)
『伝説の記録係は、現実世界でも妙なものを観測しています(笑)』
よかったら、こちらもついでに覗いていってください💗
《お勧め記事》
【消費税の申告、自分でできるかもしれません💗】
2割特例、3割特例、本則課税、簡易課税。
制度の名前だけを見ても、
あなたにとって何が有利なのかは分かりません。
まず、自分の
売上・仕入税額控除の対象になりそうな仕入や経費・事業区分
を入れて、4方式を概算してみる。
そして、
自分で申告できそうなのか。
税理士さんへ相談した方がよさそうなのか。
そこまで一度、整理する。
税理士さんへ相談する前に。
インボイスは、サンラク式スクリーニングからはじめよう💗
500円。ワンコインです💗
《人気マガジン》
【土を育てる。】
※この連載は、家庭菜園から国土再生までを、【土を育てる】という一つの視点でつなげて考える物語です。雑草、落ち葉、水、有機物、放棄地、林業、地方――。身近な庭の話を入口に、土が人と地域を支える仕組みを、実際に使える形で書いています。
【みおとあおい】消費税怪異譚
※消費税とは何か。 レシート、預り金、価格転嫁、輸出還付金、インボイス――。 国会答弁や制度構造をもとに、みおとあおいが消費税の怪異を観測し、その真名を解き明かしていくシリーズです。
【日本が貧しくなった本当の理由】
※日本が貧しくなったのは、努力不足ではない。家計の手取りと消費を削り、企業の売上・投資を細らせてきた制度の積み重ねがある。消費税、社会保険料、緊縮財政、PB黒字化、インボイス。それらを一つの経済構造として読み解くマガジンです。
【人気記事】
<消費税―大根108円が、100円にならない理由。>
※【みおとあおい】第百四十一章:消費税―大根108円が、100円にならない理由。―は、こちらを参照
<消費税―食料品0%は、4.64%だった。>
※【92回目noteマネー掲載】第百三十八章:消費税―食料品0%は、4.64%だった。―は、こちらを参照
<減税したら、飲食店が増税された。>
※【91回目noteマネー掲載】第百三十七章:減税したら、飲食店が増税された。は、こちらを参照
<消費税―減税メガネ、度が強すぎる。>
※【89回目noteマネー掲載】第百三十五章:消費税―減税メガネ、度が強すぎる。は、こちらを参照
<消費税―反転の悪魔―同じ取引なのに、消費税は「ある」と「ない>
※【87回目noteマネー掲載】第百三十一章:消費税―反転の悪魔―同じ取引なのに、消費税は「ある」と「ない」は、こちらを参照
<消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか>
※【85回目noteマネー掲載】第百二十八章:消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか―は、こちらを参照
<消費税―市場圧力の正体>
※【82回目noteマネー掲載】第百二十三章:消費税―市場圧力の正体―は、こちらを参照
<消費税―食料品減税の皮算用>
※【68回目noteマネー掲載】第百八章:消費税―食料品減税の皮算用は、こちらを参照
<消費税―大統一理論>
※【52回目noteマネー掲載】第九十二章:消費税―大統一理論は、こちらを参照
<付加価値の先取り―二人のカタヤマ>
※【みおとあおい】第九十一章:消費税―付加価値の先取り―二人のカタヤマは、こちらを参照
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

