【89回目noteマネー掲載】第百三十五章:消費税―減税メガネ、度が強すぎる。

【みおとあおい】第百三十五章:消費税―減税メガネ、度が強すぎる。
【消費税ゼロ税率】食料品0%は輸出還付金と同じ?!反対派と賛成派、両方が納得するロジックを解説をします。【税理士解説】
――税が累積してるじゃないの!!!――
夜。
みおは、机の上に電卓を置いていた。
画面には、一つの数字が残っている。
80
「……あおい」
「なに?」
「消費税って、付加価値税なのよね?」
「そうだね」
みおはノートを開き、三つの数字を書いた。
A:600円
B:付加価値100円
C:付加価値100円
「全部で?」
「800円」
600+100+100=800円
「税率10%なら?」
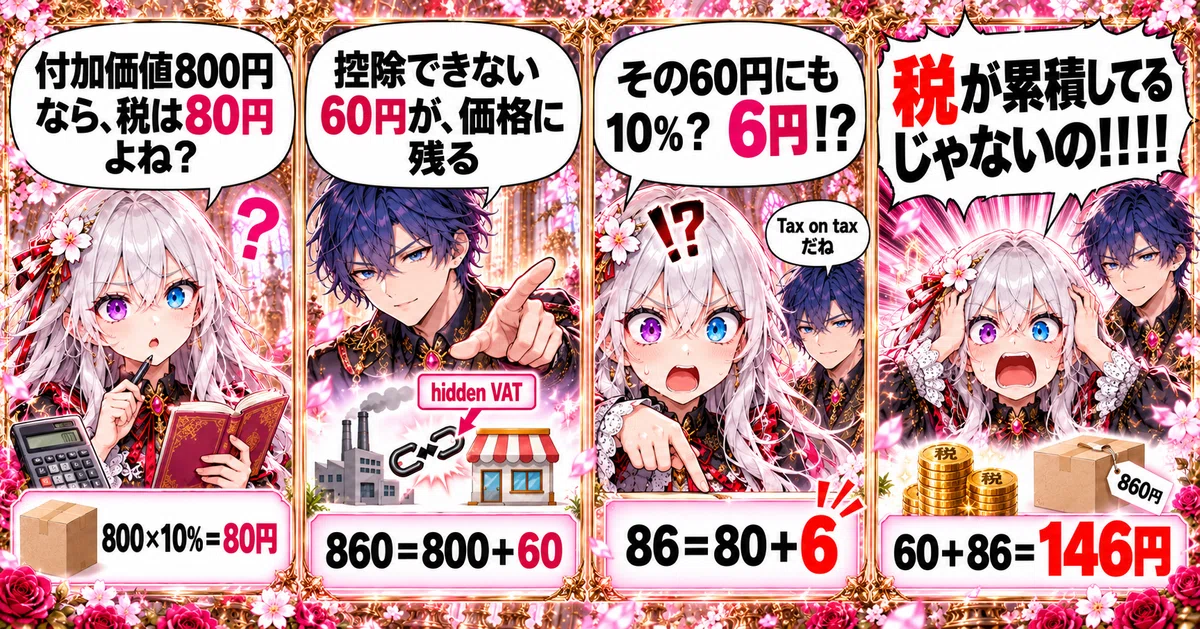
800×10%=80円
みおは、電卓の表示を見た。
「そうよね」
付加価値は800円。
税率は10%。
だから、消費税は80円。
何も難しくない。
「じゃあ」
みおは、Bの横へ書き加えた。
B(免税事業者)
「真ん中に、免税事業者を置いてみるわ」
あおいが、本から顔を上げた。
■ まず、普通の付加価値税
最初に、A・B・Cがすべて課税事業者だった場合を見てみよう。
Aは、600円の商品をBへ売る。
消費税は60円。
600+60=660円
Aが国へ納める税額は、60円である。
次にB。
Bは、Aから仕入れた商品へ100円の付加価値を加える。
税抜きの販売価格は、
600+100=700円
売上税額は70円。
しかし、Bは仕入れのとき、Aへ60円の消費税を支払っている。
その60円を仕入税額控除する。
70-60=10円
Bが納めるのは、10円。
次にC。
Cも100円の付加価値を加える。
700+100=800円
売上税額は80円。
仕入税額70円を控除するため、Cが納めるのは、
80-70=10円
すべてを合計すると、
A:60円
B:10円
C:10円
60+10+10=80円
「付加価値800円に対して、税額80円」
みおが頷く。
「ちゃんと10%ね」
「うん」
仕入税額控除は、事業者だけが得をするための割引ではない。
前の段階ですでに課税された価値へ、次の段階でもう一度税を重ねないための仕組みだ。
Aが納めた60円は、国庫から消えるわけではない。
Bの納付税額を計算するときに、その60円を差し引く。
Cでも、同じことをする。
だから取引が何段階あっても、最後には、
付加価値の合計×税率
へ戻ってくる。
それが、付加価値税だった。
■ 真ん中に免税事業者を置いてみる
今度は、Bを免税事業者にする。
A → B(免税事業者)→ C
この単純モデルでは、Bは仕入税額控除を受けられない。
さらに、CもBからの仕入れについて仕入税額控除を受けられないものとする。
つまり、
控除切断率 α=1
控除チェーンが、完全に切れた状態である。
Aは先ほどと同じだ。
600円の商品へ、消費税60円。
600+60=660円
Aは60円を納める。
Bは、その商品を660円で仕入れる。
しかし、Bは免税事業者である。
Aへ支払った60円を、仕入税額控除することができない。
「つまり?」
「Bにとっては、660円全部が仕入コストになる」
「……60円、消えないの?」
「消えないね」
Bは、そこへ100円の付加価値を加える。
660+100=760円
みおの手が止まった。
本来なら、
600+100=700円
だったはずだ。
ところが、今回は760円。
差額は、
60円
「Aで発生した消費税じゃない」
「うん」
前段階で発生した60円の税が、Bのコストになった。
そして、そのまま価格の中へ入った。
■ 60円が、価格の中へ隠れた
Cは、Bから760円で仕入れる。
そこへ、C自身の付加価値100円を加える。
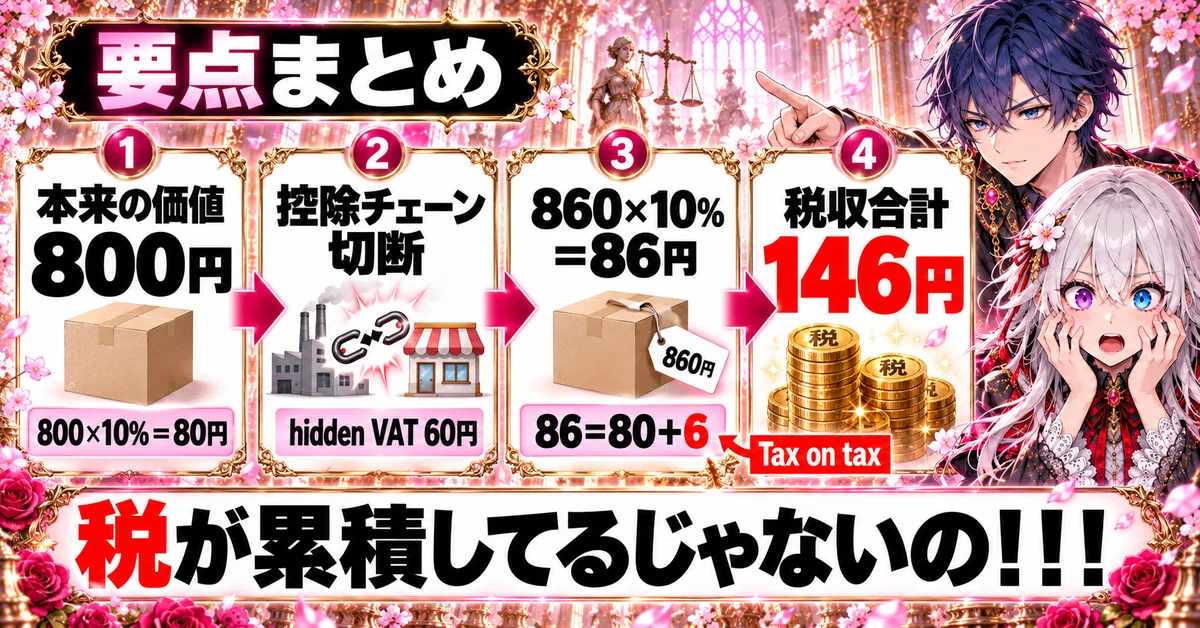
760+100=860円
みおは、その数字を見つめた。
「待って」
本来の経済価値は、
600+100+100=800円
のはずだった。
しかし、Cが課税する直前の価格は、
860円
二つを並べる。
860=800+60
「この60円は?」
「A段階で発生して、Bが控除できなかった税だね」
「Bが新しく作った価値じゃないのよね?」
「違うよ」
「Cが作った価値でもない」
「うん」
それでも、その60円は価格の中にある。
請求書には、
「隠れた税金60円」
などとは書かれない。
値札を見ても分からない。
けれど、消えたわけではない。
控除されなかった前段階のVATが、価格の中に残っている。
hidden VAT 60円
「税金が、価格の中に埋まってる……」
みおが呟いた。
■ その860円へ、もう一度10%
Cは課税事業者である。
Cの課税前価格は860円。
そこへ10%。
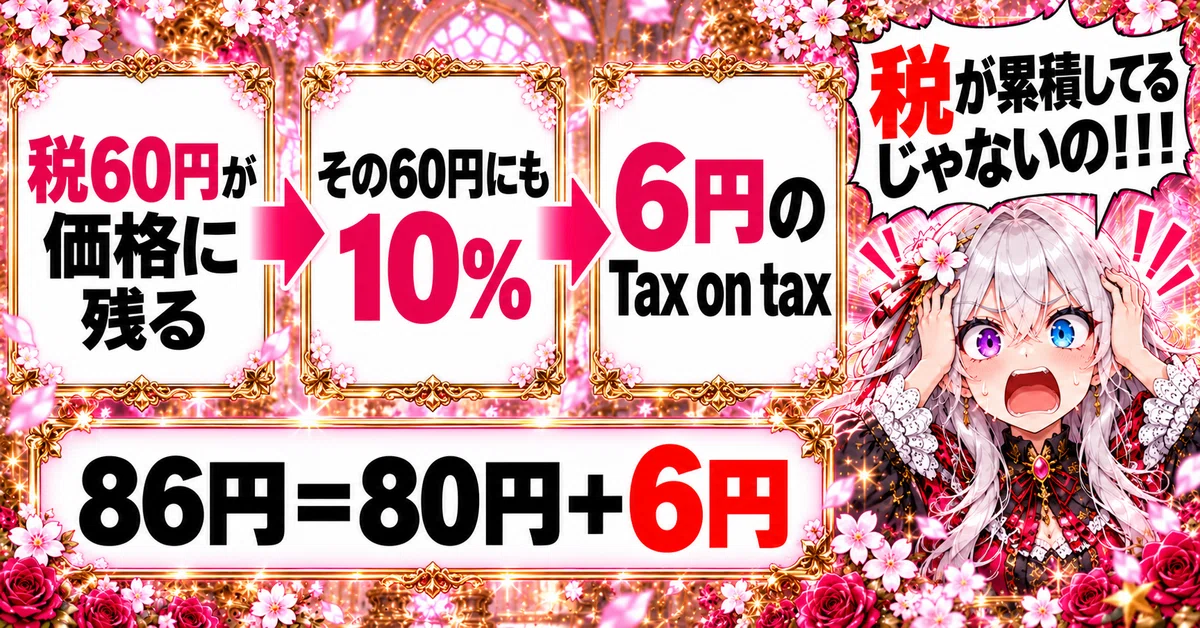
860×10%=86円
みおは、電卓を見た。
「……86円?」
「そうだね」
「80円じゃないの?」
あおいは、86円を二つに分けた。
86=80+6
「80円は、本来の経済価値800円に対する10%」
「じゃあ、6円は?」
「価格に埋め込まれた60円に対する10%」
一瞬。
みおの動きが止まった。
60×10%=6円
「……60円って」
「A段階ですでに発生した税だね」
「その60円を、Bが控除できなかった」
「うん」
「だから価格に残った」
「うん」
「その税金を含んだ860円に、Cでもう一度10%?」
「そういう形になるね」
みおの目が見開いた。
「税金に税金かけてるじゃないの!!!!」
■ Tax on tax
構造は、驚くほど単純だった。
本来の経済価値は、
800円
そこへ、控除されなかった前段階の税60円が埋め込まれる。
860=800+hidden VAT 60
その860円へ10%をかける。
86=80+6
80円は、本来の経済価値800円へかかる税。
そして6円は、
hidden VAT 60円へ、さらにかかる10%
だった。
60円 → 6円
税に、税。
Tax on tax
Cが「60円という税項目」を名指しして課税しているわけではない。
ただ、60円の税負担を含む860円全体が、C段階の課税標準になる。
その結果、60円に対応する6円の税が生まれる。
みおは、もう一度数字を見た。
「……これ」
少し間を置く。
「税が累積してない?」
■ 全部、足してみる
Aが国へ納める税額は、
60円
Cが国へ納める税額は、
86円
このモデルでは、CはBからの仕入れについて控除できない。
だから、86円をそのまま納める。
合計は、
60+86=146円
「…………」
みおは、最初の数字へ戻った。
本来の経済価値は800円。
全員が課税事業者で、控除チェーンがつながっていれば、税収は80円だった。
ところが、Bで控除チェーンが切れると、
146円
になる。
その中身を分ける。
146=80+60+6
80円。
本来の経済価値800円に対するVAT。
60円。
A段階で発生し、Bで控除されず価格に残った税。
6円。
その60円を含む価格へ、C段階でさらにかかった税。
みおは電卓を叩いた。
146÷800=18.25%
「…………」
あおいが言った。
「もちろん、法定税率が18.25%になったわけじゃないよ」
「分かってるわよ」
「控除できなかった税も価格へ転嫁され、最終的に消費者が負担すると仮定した場合の、このモデルでの累積負担だね」
「分かってるって言ってるでしょ」
みおは電卓を机へ置いた。
そして叫んだ。
「税が累積してるじゃないの!!!!」
■ 付加価値税だったはずなのに
みおが最初に気づいたのは、
Tax on taxという言葉ではなかった。
もっと単純な違和感だった。
付加価値800円なら、税額は80円のはず。
なのに、なぜ146円になるの?
そこからだった。
付加価値税なら、付加価値へ課税する。
前段階ですでに課税された価値は、仕入税額控除によって次の納付税額から外される。
だから税は累積しない。
ところが、控除チェーンが切れると。
前段階で発生した税が、価格の中へ残る。
その価格が、次の課税標準になる。
そして、もう一度課税される。
「仕入税額控除って」
みおが、小さく呟いた。
「税金を安くする特典じゃなかったのね」
「うん」
「前の段階で課税されたものを、次でもう一度課税しないための防御壁だったのね」
「そう考えると分かりやすいね」
その防御壁を外せば。
前段階の税は、価格へ残る。
そして、次の課税標準へ運ばれる。
控除ゼロ=防御力ゼロ。
みおは、ノートに大きく書いた。
■ 二つの政府説明
免税事業者が仕入れで負担した消費税相当額は、販売価格へ転嫁され、最終的に消費者が負担する。
と整理されている。
みおは、二つの説明を並べた。
一つ目。
B自身の売上には、Bが課した消費税額はない。
これは分かる。
Bは免税事業者なのだから、B自身が新しくVATを課しているわけではない。
けれど。
もう一つの説明では、
Bが仕入れで負担した消費税相当額は、販売価格へ転嫁され得る。
とされている。
つまり。
Bが新しく課したVATはない。
しかし、
A段階ですでに発生したVATは、Bが控除できなければ価格の中に残り得る。
この二つは、同じ税を見ているわけではない。
一つは、
Bの売上段階で新しく発生する税。
もう一つは、
Aの売上段階で発生し、Bの仕入コストとして残った税。
だから、ここまでは両立する。
みおは頷いた。
「そこは分かったわ」
そして、次の数字を指した。
760円。
Bの販売価格である。
その中には、
A段階で発生した60円
が残っている。
Cは、その760円で仕入れる。
さらに100円の付加価値を加える。
760+100=860円
そしてCは、その860円全体へ10%をかける。
860×10%=86円
あおいが、86円を分けた。
86=80+6
「80円は、本来の経済価値800円への10%」
「……6円は?」
「Bの価格に残った60円への10%だね」
みおは黙った。
もう一度、数字を見る。
60×10%=6円
「つまり」
みおがゆっくり言った。
「B自身が消費税を課していないことと」
「うん」
「Aで発生した60円が、Bの価格に残ることは両立する」
「そうだね」
「でも、その60円を含んだ価格が、Cでまた課税される」
「うん」
「だったら――」
みおは、机を叩いた。
「“含まれていない”かどうかじゃないのよ!」
そして、電卓を突きつけた。
「60円に6円かかってるの!」
「だから税が累積してるって言ってるのよ!!!!」
■ そして、偶然見つけた動画
そんな計算をしていた頃だった。
みおは、一本の動画に行き着いた。
画面に映っていたのは、
千代田区選出の東京都議会議員。
公認会計士。
税理士。
そして自称、
「減税メガネ」
さとうさおり氏だった。
みおは、何となく動画を再生した。
動画では最初に、一般的な消費税の流れが説明されていた。
仕入税額控除によって、各段階の税額が重ならない。
そして、事業者が納めた税額の合計と、最終消費者が負担する税額が一致する。
そこまでは、みおたちが最初に計算した80円の世界と同じだった。
ところが、非課税取引の説明へ入ると、景色が変わった。
仕入税額控除できない税が、事業者のコストになる。
そのコストを価格へ転嫁する。
それが次の事業者の仕入価格になり、最後には消費者が負担する。
動画では、それを、
「隠れた税負担」
と説明していた。
さらに。
名目上の税負担と隠れた税負担が重なり、Tax on taxが生じる構造まで説明されていた。
みおの眉が動いた。
「…………」
動画は、そこで終わらなかった。
このロジックは、
免税事業者についても同じように説明できる。
最終消費者の負担が増える点も同じだと、さとう氏は説明していた。
みおは動画を止めた。
「……あおい」
「なに?」
「この人」
「うん」
「同じところ掘ってる」
あおいは、少し笑った。
「入口は違うけどね」
■ 別々に掘って、同じ地下空間に出た
みおたちが最初に見つけたのは、
本来80円のはずの税が、なぜ146円になるのか。
という違和感だった。
そこから、控除チェーンを追った。
前段階の税が価格に残る。
その価格へ、次の段階でまた課税される。
hidden VAT 60円
そして、
Tax on tax 6円
一方。
減税メガネも、別の入口から同じ構造を見ていた。
控除できない税負担。
価格への転嫁。
隠れた税負担。
Tax on tax。
さらに、免税事業者にも同じロジックを適用できるという説明。
みおは、画面の中のメガネを見つめた。
「公認会計士」
「うん」
「税理士」
「うん」
「Tax on tax」
「うん」
「…………」
みおは数秒黙った。
そして。
「減税メガネ、度が強すぎるのよ!!!!」
■ 税率は、10%のまま
法定税率は、
10%のままだ。
数字そのものは、変わっていない。
けれど。
控除チェーンが切れれば、前段階で発生した税が価格の中へ残る。
その税を含んだ価格が、次の課税標準になる。
そして、また税がかかる。
60円。
その60円に、
6円。
みおは、最後にもう一度、電卓を見た。
最初に表示されていた数字は、
80
だった。
今、表示されている数字は、
146
しばらく見つめて。
みおは、小さく呟いた。
「……やっぱり、税が累積してるじゃない」
※本章の数値例について
本章の数値例は、Bが仕入税額控除を受けられず、CもBからの仕入れについて控除を受けられない、控除切断率α=1の単純モデルです。
現実の取引では、経過措置、価格転嫁の程度、各事業者の価格設定、利益による吸収などによって結果は変わります。
ここで見ているのは、
控除チェーンが完全に切れ、控除不能税が価格へ転嫁された場合、税負担がどのように累積するか。
その構造です。
また、さとうさおり氏の動画では、非課税取引の数値例を用いて「隠れた税負担」とTax on taxを説明し、そのロジックは免税事業者にも同様に適用できるとしています。
本章の hidden VAT 60円→Tax on tax 6円 は、その構造を見える形にするために単純化した、独自の数値モデルです。
【記事紹介】
【祝?】トランスミッション、400,000記事でカンストした?w【速報】noteの『無制限』を使い切ったかもしれません
noteの「無制限」、まさかの40万記事でストップ!?w
深夜に399,999を待ち構え、記念記事で400,000本目をゲットしました💗
とらねこさん、40万記事達成本当におめでとうございます!!!🎉
「……さて、40万記事の壁を突破したところで、ここからは私の『濃いめ』な記事たちをご紹介します(笑)」
《お勧め記事》
【消費税の申告、自分でできるかもしれません💗】
2割特例、3割特例、本則課税、簡易課税。
制度の名前だけを見ても、
あなたにとって何が有利なのかは分かりません。
まず、自分の
売上・仕入税額控除の対象になりそうな仕入や経費・事業区分
を入れて、4方式を概算してみる。
そして、
自分で申告できそうなのか。
税理士さんへ相談した方がよさそうなのか。
そこまで一度、整理する。
税理士さんへ相談する前に。
インボイスは、サンラク式スクリーニングからはじめよう💗
500円。ワンコインです💗
《人気マガジン》
【土を育てる。】
※この連載は、家庭菜園から国土再生までを、【土を育てる】という一つの視点でつなげて考える物語です。雑草、落ち葉、水、有機物、放棄地、林業、地方――。身近な庭の話を入口に、土が人と地域を支える仕組みを、実際に使える形で書いています。
【みおとあおい】消費税怪異譚
※消費税とは何か。 レシート、預り金、価格転嫁、輸出還付金、インボイス――。 国会答弁や制度構造をもとに、みおとあおいが消費税の怪異を観測し、その真名を解き明かしていくシリーズです。
【日本が貧しくなった本当の理由】
※日本が貧しくなったのは、努力不足ではない。家計の手取りと消費を削り、企業の売上・投資を細らせてきた制度の積み重ねがある。消費税、社会保険料、緊縮財政、PB黒字化、インボイス。それらを一つの経済構造として読み解くマガジンです。
【人気記事】
<消費税×ゲーム理論―インボイスがB2B市場を再編する>
※【86回目noteマネー掲載】第百二十九章:消費税×ゲーム理論―インボイスがB2B市場を再編する―は、こちらを参照
<消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか>
※【85回目noteマネー掲載】第百二十八章:消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか―は、こちらを参照
<消費税×ゲーム理論―なぜ市場は登録へ向かうのか>
※【84回目noteマネー掲載】第百二十七章:消費税×ゲーム理論―なぜ市場は登録へ向かうのか―は、こちらを参照
<3割特例より、本則の方が安かった>
※【みおとあおい】第百二十六章:消費税―3割特例より、本則の方が安かった―は、こちらを参照
<消費税―80%控除は、20%負担だった>
※【83回目noteマネー掲載】第百二十五章:消費税―80%控除は、20%負担だった―は、こちらを参照
<消費税―市場圧力の正体>
※【82回目noteマネー掲載】第百二十三章:消費税―市場圧力の正体―は、こちらを参照
<2割特例、その先に50%が待っていた>
※【80回目noteマネー掲載】第百二十一章:消費税―2割特例、その先に50%が待っていた―は、こちらを参照
<消費税―食料品減税の皮算用>
※【68回目noteマネー掲載】第百八章:消費税―食料品減税の皮算用は、こちらを参照
<食料品減税で、飲食店が増税になる!?>
※【67回目noteマネー掲載】第百七章:消費税―食料品減税で、飲食店が増税になる!?は、こちらを参照
<消費税―108円の大根は101円になるのか>
※【66回目noteマネー掲載】第百六章:消費税―108円の大根は101円になるのか―は、こちらを参照
<消費税―彼女は全てを知っていた>
※【60回目noteマネー掲載】第百章:消費税―彼女は全てを知っていた―は、こちらを参照
<消費税―大統一理論>
※【52回目noteマネー掲載】第九十二章:消費税―大統一理論は、こちらを参照
<付加価値の先取り―二人のカタヤマ>
※【みおとあおい】第九十一章:消費税―付加価値の先取り―二人のカタヤマは、こちらを参照
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

