【92回目noteマネー掲載】第百三十八章:消費税―食料品0%は、4.64%だった。―

【みおとあおい】第百三十八章:消費税―食料品0%は、4.64%だった。―
【速報】参政党 安藤裕 片山さつき 消費税で大激論!食品だけ0%は意味ない!11月14日
――税率は消えた。でも、税金は消えなかった。――
夜。
みおは、スマートフォンの画面を見つめていた。
画面には、大きな文字が表示されている。
「食料品の消費税を0%へ」
「……0%」
みおは、少し考えた。
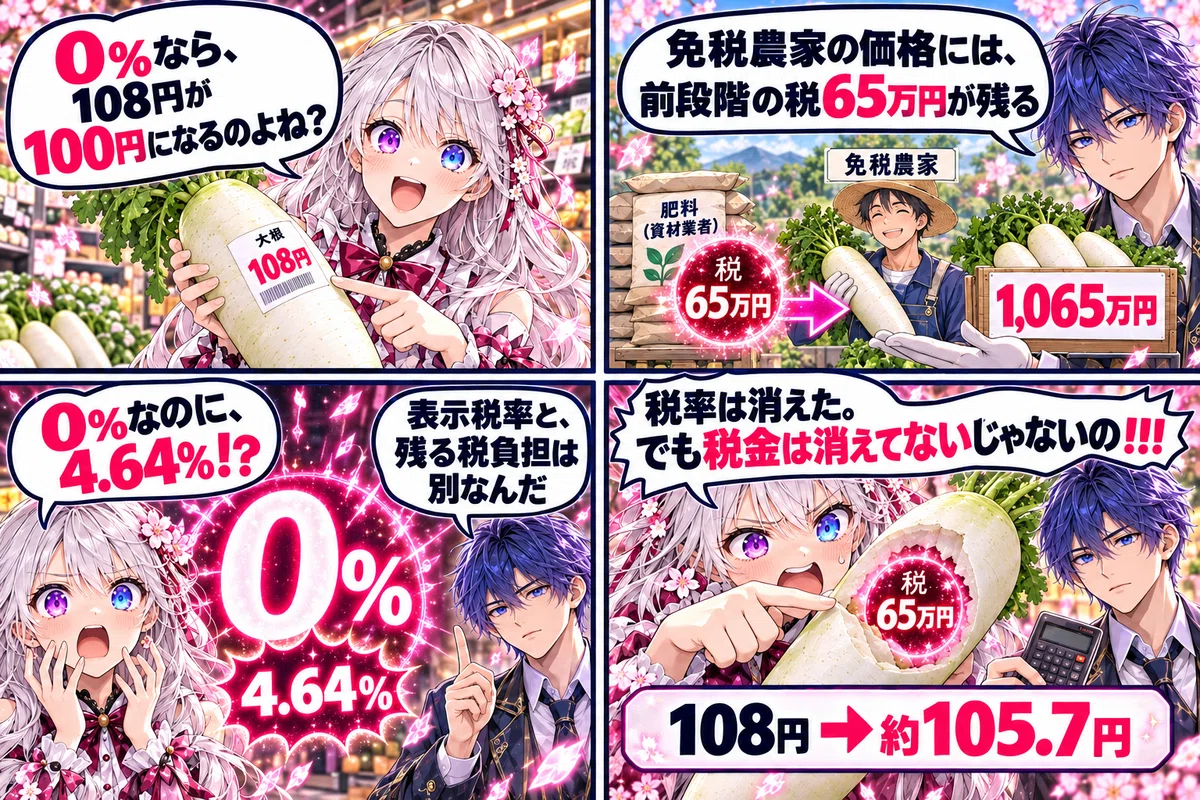
「じゃあ、108円の大根は100円になるのよね?」
隣で本を読んでいたあおいが、顔を上げる。
「税金が全部消えればね」
「……何、その言い方」
「計算してみようか」
みおは、露骨に嫌そうな顔をした。
「また怪異が出る流れじゃないでしょうね」
あおいは答えなかった。
代わりに、一冊のノートを開いた。
■ 三つの事業者を置いてみる
今回は、三つの事業者だけを見る。
数字は、構造が見えやすいように丸める。
事業者A
農業資材業者
10%・課税事業者
生み出す付加価値は、
650万円
事業者B
農家
免税事業者
生み出す付加価値は、
350万円
事業者C
小売店
本則課税事業者
生み出す付加価値は、
400万円
三者が生み出した付加価値の合計は、
650万円+350万円+400万円
=1,400万円
みおが頷いた。
「本来の経済価値は、1,400万円」
「うん」
「ここまでは普通ね」
「ここまではね」
「その言い方、やめなさいよ」
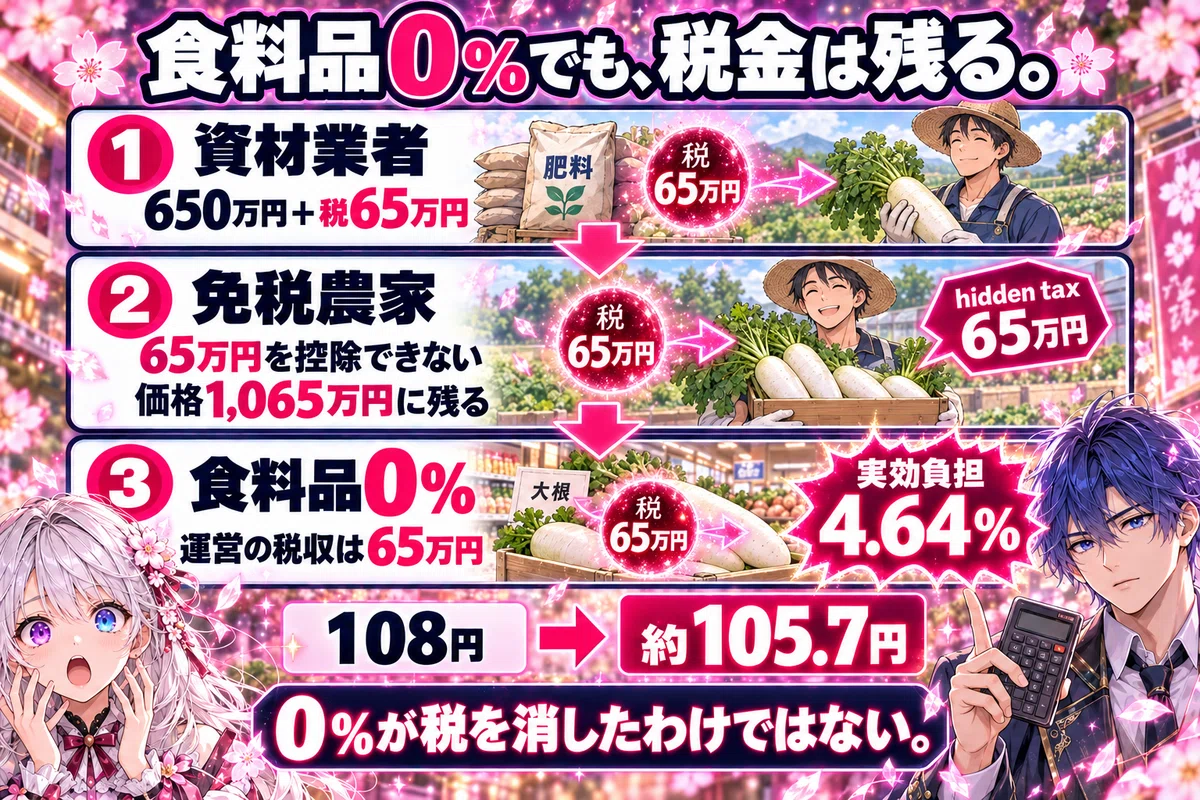
■ 農家が支払う65万円
最初は、農業資材業者A。
農業資材の税抜価格は、
650万円
消費税率は10%。
したがって、消費税額は、
650万円×10%
=65万円
農家Bが実際に支払う金額は、
650万円+65万円
=715万円
農業資材業者Aは、この65万円を国へ納める。
ここまでは、何もおかしくない。
問題は、その次だった。
■ 免税農家は、65万円を取り戻せない
農家Bは、免税事業者である。
そのため、資材を購入したときに負担した65万円について、本則課税事業者のような仕入税額控除や還付を受けない。
農家にとっては、
715万円すべてが仕入コスト
になる。
農家自身が生み出す付加価値は、
350万円
この350万円を維持するなら、農家の販売価格は、
715万円+350万円
=1,065万円
みおの指が止まった。
「ちょっと待って」
「うん」
「税がなければ、資材の650万円に、農家の350万円を加えて――」
650万円+350万円
=1,000万円
「のはずよね?」
「そうだね」
「でも、農家の販売価格は1,065万円」
二つの数字を引いてみる。
1,065万円-1,000万円
=65万円
みおが、ゆっくり顔を上げた。
「Aで発生した消費税じゃない」
「うん」
■ 価格の中へ埋め込まれた税
農家が1,065万円で販売するからといって、
農家が65万円の消費税を預かっている
という意味ではない。
免税農家が受け取る1,065万円は、法的にはすべて食料品の対価である。
ただし、その価格がどのように作られたのかを経済的に分解すると、
1,065万円
=資材本体650万円
+農家の付加価値350万円
+控除できなかった前段階税65万円
となる。
この65万円は、農家が資材を購入したときに負担した消費税である。
農家は、その65万円を控除できない。
還付も受けない。
だから65万円は消えず、農家の原価として販売価格の中へ残った。
ここでは、この65万円を、
hidden tax
――価格に埋め込まれた前段階税――
と呼ぶことにする。
つまり、
1,065万円=1,000万円+hidden tax 65万円
みおは、1,065万円の下に線を引いた。
「税金が、価格の中に隠れてる」
「そういう構造だね」
「でも、請求書を見ても分からない」
「『hidden tax 65万円』とは書かれていないからね」
■ 現在の8%では、小売店に控除がある
ここで、現在の8%の世界を見る。
食料品の税率は8%。
さらに農産物には、一定の要件を満たす場合に、農協等特例や卸売市場特例がある。
今回は、これらの特例が適用され、小売店Cに仕入税額控除が認められる取引を想定する。
農家からの仕入価格は、
1,065万円
この金額から計算される8%相当額は、
1,065万円×8÷108
=約78.89万円
みおが顔を上げた。
「農家は免税事業者なのよね?」
「うん」
「インボイス登録もしていない」
「このモデルではね」
「それでも、小売店は控除できるの?」
「一定の農協等特例や卸売市場特例が適用される取引ならね」
小売店Cは、1,065万円を支払う。
しかし本則課税の計算では、このうち約78.89万円を仕入税額控除できる。
そこで、小売店が価格を組み立てる際の実質的な仕入コストを、
1,065万円-約78.89万円
=約986.11万円
と置く。
小売店は、そこへ自らの付加価値400万円を加える。
約986.11万円+400万円
=約1,386.11万円
これを、小売段階の税抜価格とする。
食料品は8%なので、売上税額は、
約1,386.11万円×8%
=約110.89万円
小売店の納税額は、
売上税額約110.89万円-仕入税額控除約78.89万円
=32万円
消費者が支払う価格は、
約1,386.11万円+約110.89万円
=1,497万円
■ 8%の世界で、運営はいくら取っている?
サプライチェーン全体の税収を合計する。
農業資材業者A
納税額は、
65万円
免税農家B
納税額は、
0円
小売店C
納税額は、
32万円
したがって、運営の総税収は、
65万円+32万円
=97万円
三者が生み出した付加価値の合計は、
1,400万円
このモデルにおける総付加価値に対する税負担は、
97万円÷1,400万円
=約6.93%
みおが眉をひそめた。
「……食料品は8%なのに、6.93%?」
「今日は、そこじゃない」
「そこも十分に気になるんだけど」
「今日は、この8%を0%にする」
みおは、しばらく黙った。
「嫌な予感しかしないわ」
■ 食料品を0%にしてみよう
ここから、条件を一つだけ変える。
食料品8%→0%
それ以外は変えない。
まず、農業資材業者A。
農業資材の税率は10%のままである。
したがって、農家は変わらず、
650万円+65万円
=715万円
を支払う。
そして、農家Bは免税事業者。
資材に含まれる65万円を仕入税額控除できない。
還付も受けない。
農家が自らの付加価値350万円を維持するなら、販売価格は、
715万円+350万円
=1,065万円
みおの動きが止まった。
「……価格、下がってないじゃない」
「うん」
「食料品0%なのよ?」
「農家の納税額は、もともと0円だからね」
食料品が8%のときも、
農家の納税額は0円
食料品が0%になっても、
農家の納税額は0円
農家自身には、
0円→0円
しか起きていない。
食料品の税率が8%から0%になったからといって、免税農家に65万円の値下げ原資が生まれるわけではない。
1,065万円→1,000万円
とはならない。
なぜなら。
65万円は、まだ農家の原価の中にいる。
■ 1,000万円まで下げるなら
みおが尋ねた。
「じゃあ、農家が1,000万円まで値下げしたら?」
農家の仕入コストは、
715万円
である。
1,000万円で販売すれば、農家に残るのは、
1,000万円-715万円
=285万円
それまで農家が確保していた付加価値は、
350万円
したがって、
350万円-285万円
=65万円減少
となる。
販売価格1,000万円に対して、
65万円÷1,000万円
=6.5%
みおが数字を見つめた。
「……販売価格の6.5%相当が消えるの?」
「農家が価格低下分をすべて吸収するならね」
「食料品を減税しただけでしょう?」
「うん」
「なのに、農家が65万円を負担するの?」
「そうしないと、1,000万円までは下がらない」
みおは机を叩いた。
「減税したはずなのに、農家の取り分を消すの!?」
■ そして、小売店の控除が消える
今度は、小売店Cを見る。
農家から仕入れる食料品の税率は0%。
したがって、その取引に対応する税額は、
0円
当然、小売店が控除する仕入税額も、
0円
になる。
しかし。
農家が自らの付加価値350万円を維持するなら、小売店が支払う仕入価格は、
1,065万円
のまま。
小売店が自らの付加価値400万円を維持すると、消費者への販売価格は、
1,065万円+400万円
=1,465万円
食料品の税率は0%なので、消費者が支払う価格も、
1,465万円
となる。
小売店の売上税額は、
0円
納税額も、
0円
みおが首を傾げた。
「小売店の税金は消えたのね」
「うん」
「農家の価格に埋まった65万円は?」
「消えていない」
「…………」
■ 0%なのに、運営には65万円が入っている
サプライチェーン全体を見てみよう。
農業資材業者A
納税額は、
65万円
免税農家B
納税額は、
0円
小売店C
納税額は、
0円
したがって、運営の総税収は、
65万円
残っている。
食料品の表示税率は、
0%
なのに。
三者が生み出した付加価値の合計は、
1,400万円
だから、このモデルで残る税負担を総付加価値で割ると、
65万円÷1,400万円
=約4.64%
みおは、数秒間黙っていた。
そして。
「0%じゃないじゃないの!!!!」
あおいが静かに答える。
「表示税率は0%だよ」
「表示の話をしてないのよ!!!!」
■ 食料品0%は、4.64%だった
二つの世界を、縦に並べてみる。
現在の8%
農業資材業者Aの納税額:
65万円
免税農家Bの納税額:
0円
小売店Cの納税額:
32万円
運営の総税収:
97万円
総付加価値に対する税負担:
約6.93%
消費者価格:
1,497万円
食料品0%
農業資材業者Aの納税額:
65万円
免税農家Bの納税額:
0円
小売店Cの納税額:
0円
運営の総税収:
65万円
総付加価値に対する税負担:
約4.64%
消費者価格:
1,465万円
表面税率は、
8%→0%
8ポイント下がった。
しかし、運営の税収は、
97万円→65万円
減ったのは、
32万円
だけだった。
消費者価格も、
1,497万円→1,465万円
32万円しか下がっていない。
価格下落率は、
32万円÷1,497万円
=約2.14%
みおが、二つの数字を見比べた。
「8%を0%にしたのに」
「うん」
「価格は約2.14%しか下がってない」
「このモデルではね」
「運営の税収も、65万円残ってる」
「うん」
みおは、4.64%を赤いペンで囲んだ。
「税率は消えたのに、税金は消えてないじゃないの!!!!」
■ 108円の大根は、いくらになる?
数字が大きすぎるので、いつもの大根へ戻そう。
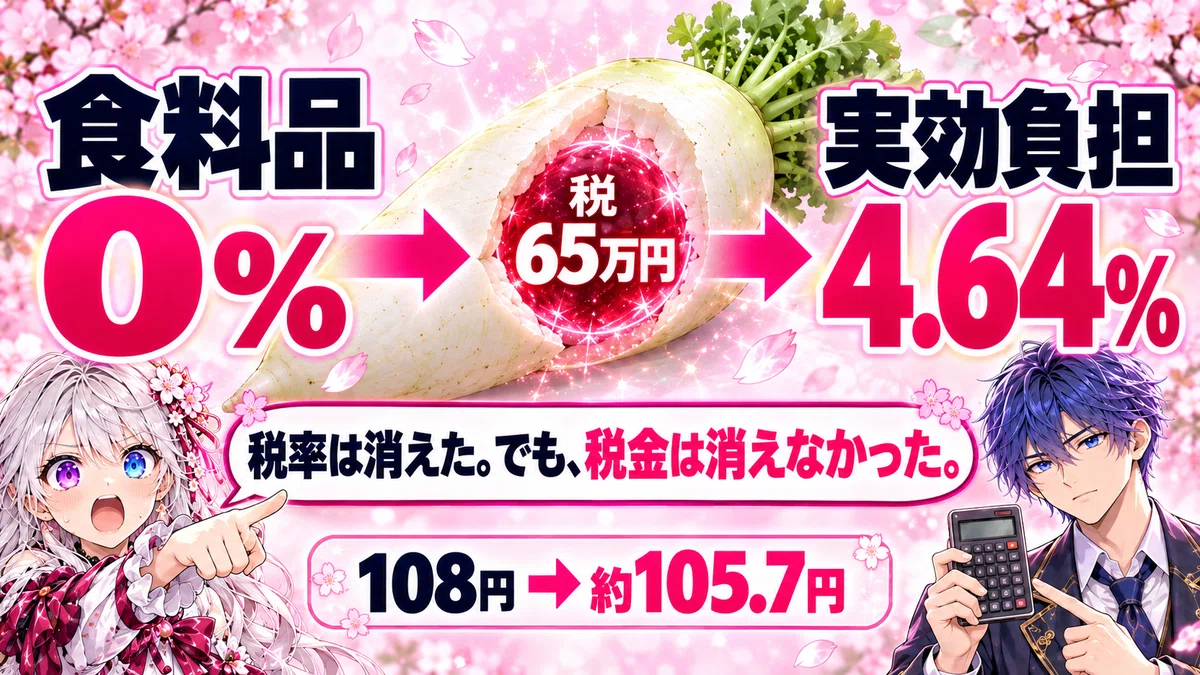
現在の消費者価格1,497万円を、
108円
とする。
食料品0%後の価格は、
108円×1,465÷1,497
=約105.7円
食料品0%。
それでも。
108円の大根は、約105.7円。
100円にはならない。
みおが大根を見つめた。
「……2円ちょっとしか下がってない」
「うん」
「0%なのに?」
「サプライチェーンから実際に消えた税負担が、それくらいだからね」
もし100円まで下げようとすれば、
約105.7円-100円
=約5.7円
その約5.7円を、
農家。
流通。
小売。
誰かが、自分の取り分から負担しなければならない。
■ 価格が下がらないのは、ネコババなのか
食料品0%。
消費者は、こう思うかもしれない。
「8%がなくなったんだから、108円は100円になるはずだ」
そして、価格が思ったほど下がらなければ、
「減税分を事業者が懐に入れたのではないか」
そう見えるかもしれない。
便乗値上げ。
利益の上乗せ。
燃料費や人件費の穴埋め。
さまざまな理由が語られるだろう。
けれど。
この単純モデルでは、どれでもない。
事業者が減税分をネコババしたわけではない。
農家が強欲だから価格を下げなかったわけでもない。
そもそも――
減税したはずの税金が、サプライチェーンから消えていない。
農家の価格の中には、資材段階で負担した65万円が残っている。
その65万円を、免税農家は取り戻せない。
後段の小売店が本則課税事業者であっても、農家の原価の中へ埋め込まれた65万円を、後から遡って仕入税額控除することはできない。
一度、免税事業者の段階で税が原価になれば。
後段の事業者から見れば、
それは、ただの価格になる。
■ 0%がhidden taxを作ったのではない
ここで、大事なことがある。
65万円のhidden taxは、
食料品を0%にしたから生まれたわけではない。
8%の時代から、
そこにいた。
免税農家は、8%のときも資材に含まれる65万円を取り戻せない。
65万円は農家の原価となり、価格の中に残っていた。
ただし、現在の8%世界では、一定の農協等特例や卸売市場特例によって、小売店側に仕入税額控除が認められる場合がある。
だから、価格の奥にいる65万円は見えにくかった。
ところが、食料品を0%にする。
農家から小売店への取引に対応する税額は、
0円
になる。
小売店の仕入税額控除も、
0円
になる。
その瞬間。
価格の中に残っていた65万円が、
むき出しになる。
つまり。
0%がhidden taxを作ったのではない。
0%は、そこにいた税を見えるようにした。
■ 「価格は市場で決まる」
運営は言う。
価格は、市場で決まる。
それ自体は、間違っていない。
農産物の価格は、需給や市況、取引関係、交渉力によって決まる。
けれど。
農家が自らの付加価値350万円を維持しようとすれば、販売価格を1,065万円から1,000万円へ下げることはできない。
下げれば、
65万円を農家自身が負担することになる。
反対に。
市場の力で1,000万円まで押し下げられれば、農家の取り分は、
350万円→285万円
へ減少する。
運営が価格を直接決めなくても。
市場が農家へ値下げを要求すれば。
税制によって残された65万円は、
農家の所得から消える。
みおは、ノートを見つめた。
「市場で決まるって……」
「うん」
「税金を価格の中に残したまま、市場に後始末させるってこと?」
あおいは答えなかった。
■ 税率を下げることと、税金を消すことは違う
食料品価格を、表示税率どおり下げたい。
それなら、その前に。
表示税率どおり、税金をサプライチェーンから取り除かなければならない。
税金を価格の中に残したまま、
「0%になったので値下げしてください」
と言えば。
消えていない税金まで、
農家や小売店が自腹で負担することになる。
みおは、腕を組んだ。
「つまり……」
「うん」
「価格が下がらないんじゃない」
「うん」
みおは、1,065万円の中に残った65万円を指差した。
「下げられるほど、税金が消えてないのね」
あおいが、静かに頷いた。
■ 大根の中に、税金がいる
夕方。
みおは、スーパーの野菜売場にいた。
棚には、大根が並んでいる。
値札は、
108円。
その上には、大きな文字。
食料品0%。
みおは、大根を一本手に取った。
「0%……」
その大根を作るまでには、
肥料がいる。
農業資材がいる。
機械がいる。
燃料がいる。
そして。
その途中で支払われた税金の一部は、
免税農家のところで、
原価になった。
価格になった。
表示から消えても、
大根の中には残った。
みおは、大根を買い物かごへ入れた。
レジへ向かう。
店員が、バーコードを読み取る。
ピッ。
0%。
けれど。
大根の中には、
まだ税がいる。
もう一度。
ピッ。
みおは、その音を聞いていた。
そして――
その音は今日も、誰かの生活を削る音だった。
※この記事の数値モデルについて
本稿における4.64%は、法定税率ではありません。
「農業資材業者650万円・免税農家350万円・小売店400万円」という単純モデルにおいて、食料品を0%にした後も残る政府税収65万円を、三者の付加価値合計1,400万円で割った、モデル上の実効税負担率です。
また、本稿では、次の条件を置いています。
食料品は非課税取引ではなく、0%の課税取引とする。
農業資材業者は、10%の課税事業者とする。
農家は、免税事業者とする。
小売店は、本則課税事業者とする。
現在の8%世界では、一定の農協等特例または卸売市場特例によって、小売店に仕入税額控除が認められる。
小売店は、仕入税額控除後の実質的な仕入コストへ、自らの付加価値400万円を加えて価格を設定する。
農家と小売店は、それぞれの付加価値を価格へ反映する。
新たな還付制度、補助金、特別控除、みなし控除などは置かない。
現実の価格は、取引経路、課税方式、価格交渉、需給、市況、利益による吸収などによって変化します。
また、農協等特例・卸売市場特例は、すべての農産物取引へ無条件に適用されるものではありません。
本稿は、現実の食料品価格が一律に4.64%の税負担を含むと主張するものでもありません。
ここで確認しているのは、
免税事業者が前段階で負担し、価格へ埋め込まれた税は、食料品の表面税率を0%にしただけでは自動的に消えない。
という構造です。
食料品の税率を0%にすることと、
食料品価格から消費税由来の負担を完全に取り除くことは、
同じ意味ではありません。
税率は消えた。
でも、税金は消えなかった。
《お勧め記事💗》
【とらねこさん💗】トランスミッション、四十万記事達成🎉&「記事数無制限」をカンストしてしまう(笑)【そして伝説へ💗】
※そして、とらねこさんとトランスミッションの伝説は、神話になる💗
【そして伝説へ💗】トランスミッション1、40万記事で終幕。そして新章「トランスミッション4」へ💗
※とらねこさんとトランスミッション伝説の新章開幕💗
《お勧めマガジン💗》
【トランスミッション・サーガ】40万記事の終焉と幻の40万1(笑)
※40万記事でカンストした巨大共同マガジン「トランスミッション」。 幻の400,001、トランスミッション・ディアスポラ、新大陸TM4――。 とらねこ神話の片隅で、なぜか毎回現場にいる村人A・Sanrakuが記録する年代記(笑)
『伝説の記録係は、現実世界でも妙なものを観測しています(笑)』
よかったら、こちらもついでに覗いていってください💗
《お勧め記事》
【消費税の申告、自分でできるかもしれません💗】
2割特例、3割特例、本則課税、簡易課税。
制度の名前だけを見ても、
あなたにとって何が有利なのかは分かりません。
まず、自分の
売上・仕入税額控除の対象になりそうな仕入や経費・事業区分
を入れて、4方式を概算してみる。
そして、
自分で申告できそうなのか。
税理士さんへ相談した方がよさそうなのか。
そこまで一度、整理する。
税理士さんへ相談する前に。
インボイスは、サンラク式スクリーニングからはじめよう💗
500円。ワンコインです💗
《人気マガジン》
【土を育てる。】
※この連載は、家庭菜園から国土再生までを、【土を育てる】という一つの視点でつなげて考える物語です。雑草、落ち葉、水、有機物、放棄地、林業、地方――。身近な庭の話を入口に、土が人と地域を支える仕組みを、実際に使える形で書いています。
【みおとあおい】消費税怪異譚
※消費税とは何か。 レシート、預り金、価格転嫁、輸出還付金、インボイス――。 国会答弁や制度構造をもとに、みおとあおいが消費税の怪異を観測し、その真名を解き明かしていくシリーズです。
【日本が貧しくなった本当の理由】
※日本が貧しくなったのは、努力不足ではない。家計の手取りと消費を削り、企業の売上・投資を細らせてきた制度の積み重ねがある。消費税、社会保険料、緊縮財政、PB黒字化、インボイス。それらを一つの経済構造として読み解くマガジンです。
【人気記事】
<消費税―大根108円が、100円にならない理由。>
※【みおとあおい】第百四十一章:消費税―大根108円が、100円にならない理由。―は、こちらを参照
<消費税―食料品0%は、4.64%だった。>
※【92回目noteマネー掲載】第百三十八章:消費税―食料品0%は、4.64%だった。―は、こちらを参照
<減税したら、飲食店が増税された。>
※【91回目noteマネー掲載】第百三十七章:減税したら、飲食店が増税された。は、こちらを参照
<消費税―減税メガネ、度が強すぎる。>
※【89回目noteマネー掲載】第百三十五章:消費税―減税メガネ、度が強すぎる。は、こちらを参照
<消費税―反転の悪魔―同じ取引なのに、消費税は「ある」と「ない>
※【87回目noteマネー掲載】第百三十一章:消費税―反転の悪魔―同じ取引なのに、消費税は「ある」と「ない」は、こちらを参照
<消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか>
※【85回目noteマネー掲載】第百二十八章:消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか―は、こちらを参照
<消費税―市場圧力の正体>
※【82回目noteマネー掲載】第百二十三章:消費税―市場圧力の正体―は、こちらを参照
<消費税―食料品減税の皮算用>
※【68回目noteマネー掲載】第百八章:消費税―食料品減税の皮算用は、こちらを参照
<消費税―大統一理論>
※【52回目noteマネー掲載】第九十二章:消費税―大統一理論は、こちらを参照
<付加価値の先取り―二人のカタヤマ>
※【みおとあおい】第九十一章:消費税―付加価値の先取り―二人のカタヤマは、こちらを参照
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました