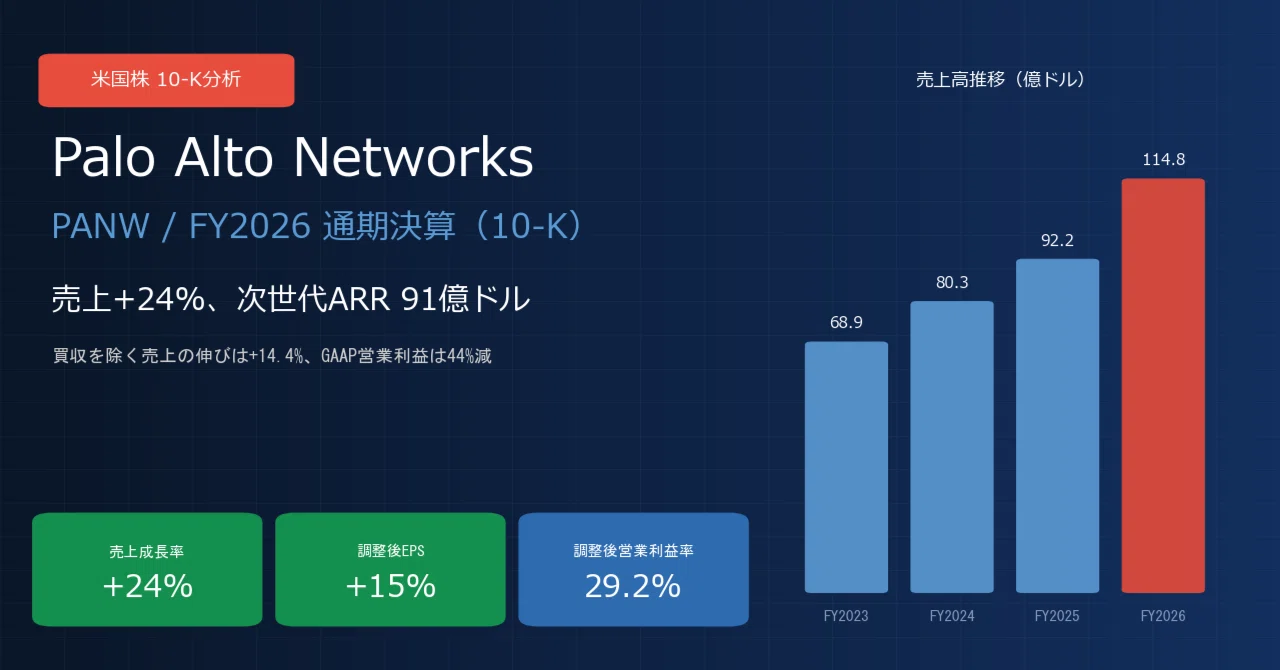
パロアルトネットワークス / Palo Alto Networks(PANW)決算分析|売上+24%・次世代ARR91億ドル、それでも1株利益が9%しか伸びない理由【2026年10-K 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-K(本決算報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
2026年9月1日の引け後、Palo Alto Networksは2026年7月期(FY2026)の本決算を発表しました。会社はガイダンスを全項目で上回ったと述べ、最高経営責任者は記録的な年だと表現しています。ところが翌営業日の9月2日、株価は1日で9.3%下がりました(9月1日終値362.09ドル→9月2日終値328.48ドル)。評価の基準日とする9月10日の終値は338.49ドルで、そこからやや戻した水準です。
数字は強いものでした。年間売上は2割超の増収で、会社独自の指標である調整後フリーキャッシュフローは44.1億ドル(約6,791億円)です。それでも売られたのは、同じリリースに載っていた来期の見通しが、売上と1株利益で別々の方向を向いていたからだとみています。
売上は買収込みで1.24倍になりました。でも、その買収代金を株で払ったので、株主1人あたりの取り分の伸びは売上ほど大きくありません
・買収した会社の売上が乗って、年間売上は2割以上増えました
・ところが買収代金の大半は現金ではなく、自社の株で払いました
・株が増えた分、1株あたりの利益は薄まります
・会社自身の来期見通しでも、売上は+23〜24%なのに1株利益は+9%です
・買収した事業が利益を出し始めるまで、この差は埋まりません
今回決算のまとめ(3行)
・ 売上+24%、うち約10ポイントは買収による上乗せ (売上114.8億ドル/買収2社の寄与9.3億ドル/買収を除く伸び+14.4%)── 数字の勢いの4割強が、自前の成長ではなく買った売上という構図
・ 会計基準どおりの利益は急減、会社独自の調整後は増益 (GAAP営業利益率6.1%/調整後営業利益率29.2%/GAAP希薄化後1株利益0.40ドル) ── 差額26.6億ドルの中身は株式報酬と買収した無形資産の償却で、来期はその償却がさらに増える見込み
・ 調整後フリーキャッシュフロー44.1億ドル、次世代セキュリティの年換算契約額91.0億ドル (同率38.4%/残存履行義務212.0億ドル) ── 現金を生む力と契約の積み上がりは本物で、ここが強気の根拠
会社概要
一言でいうと、 会社のネットワークとクラウドとパソコンと「誰が何に触れていいか」を、まとめて1社で守る会社 です。売り方は年単位の契約が中心で、FY2026は売上の80.1%がサブスクリプション・サポートでした。
会社は3つの基盤で事業を説明します。ネットワーク・AIセキュリティ(通信と次世代ファイアウォール)、セキュリティ運用・クラウド・オブザーバビリティ基盤(Cortex:検知と対応、クラウド保護、稼働監視)、アイデンティティセキュリティ基盤(Idira:人とAIエージェントの権限管理)です。3つ目は2026年2月に買収したCyberArkが中心で、この年に加わった柱です。報告セグメントは1つだけで、顧客は180か国超、売上の10%を超える最終顧客はありません。
今期のポイント3点
ポイント1:売上は2割超の増収、会計基準どおりの営業利益は44%減
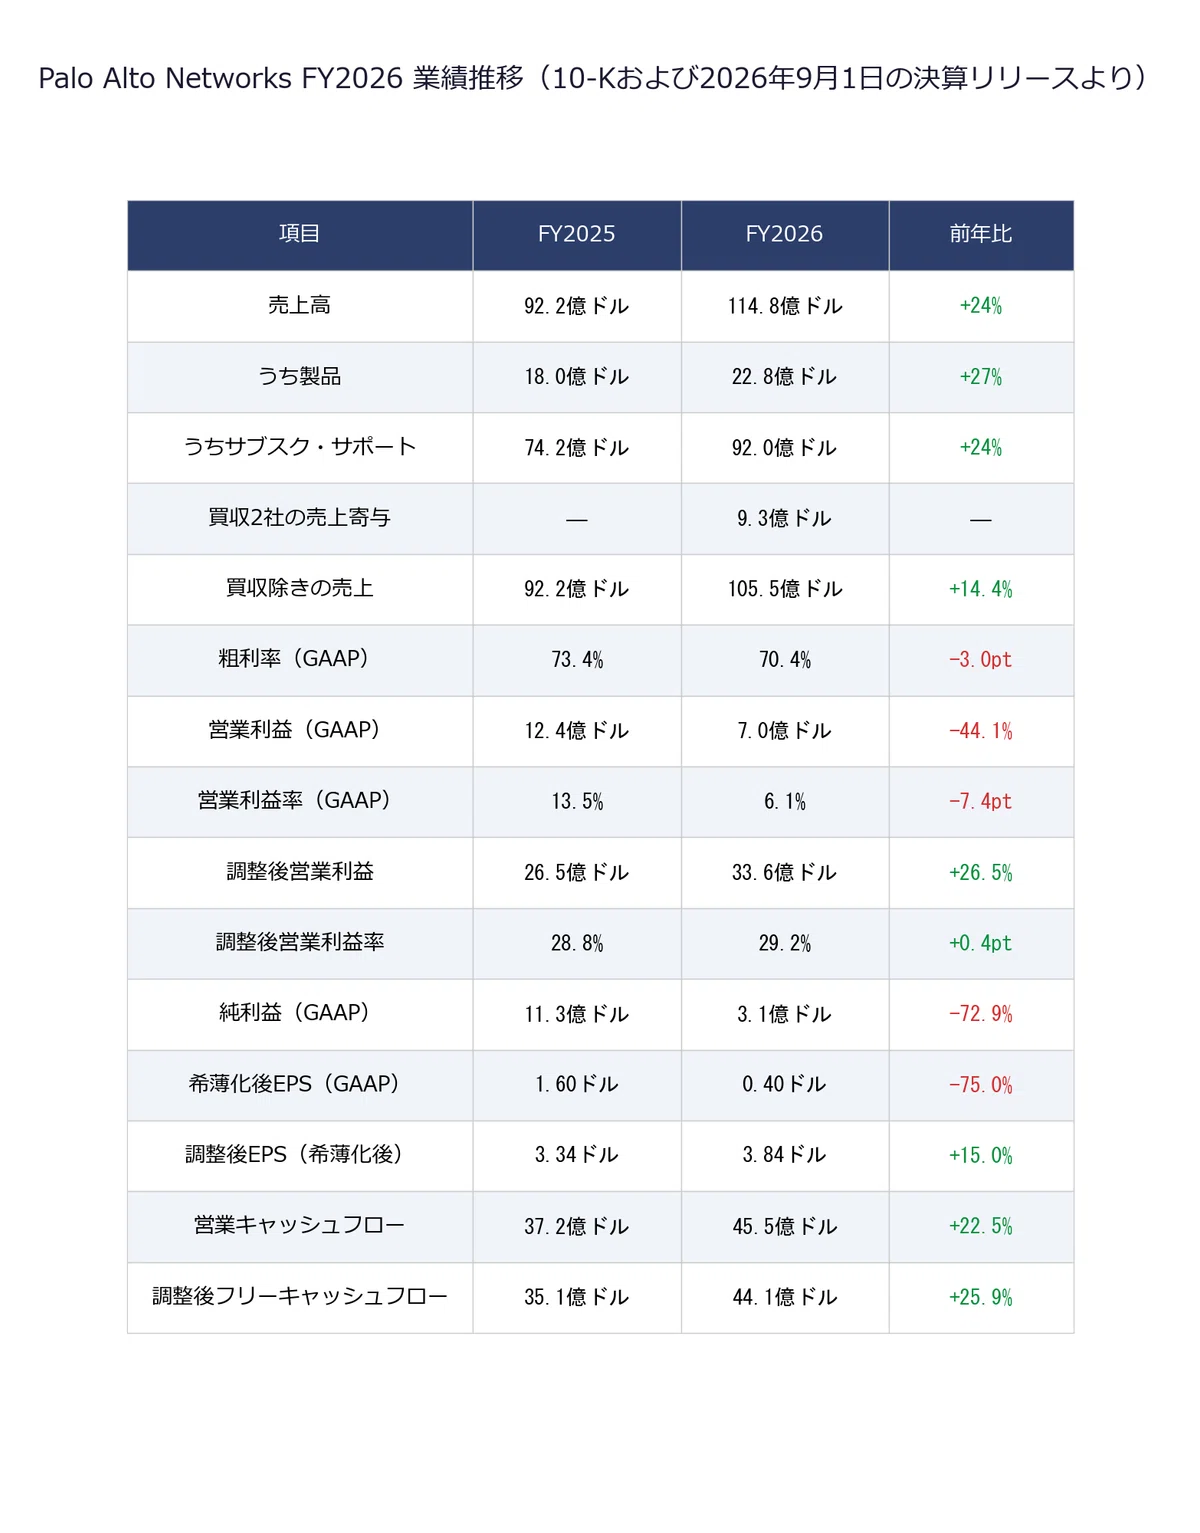
売上は114.8億ドル(約1兆7,679億円)で前年の92.2億ドルから+24%でした。ところが会計基準どおり(GAAP)の営業利益は12.4億ドルから7.0億ドル(約1,078億円)へ44%減り、希薄化後1株利益も1.60ドルから0.40ドルへ落ちています。
理由は10-Kに書かれています。ChronosphereとCyberArkの2社が取得日以降に連結へ与えた影響は、売上9.3億ドル(約1,432億円)に対し営業損失8.0億ドル(約1,232億円)でした。買った事業は、売った金額とほぼ同じだけの損失も持ち込んだということです。この寄与を除くと売上は105.5億ドルで前年比+14.4%(筆者算出)となり、報告値の伸びのうち約10ポイントは買収による上乗せになります。
粗利率もGAAPで73.4%から70.4%へ下がりました。10-Kが挙げる主因は、CyberArk買収による無形資産の償却増、ハードウェアのサプライチェーン問題、クラウドホスティング費用の増加です。
ポイント2:GAAPと調整後の差は26.6億ドル、その中身
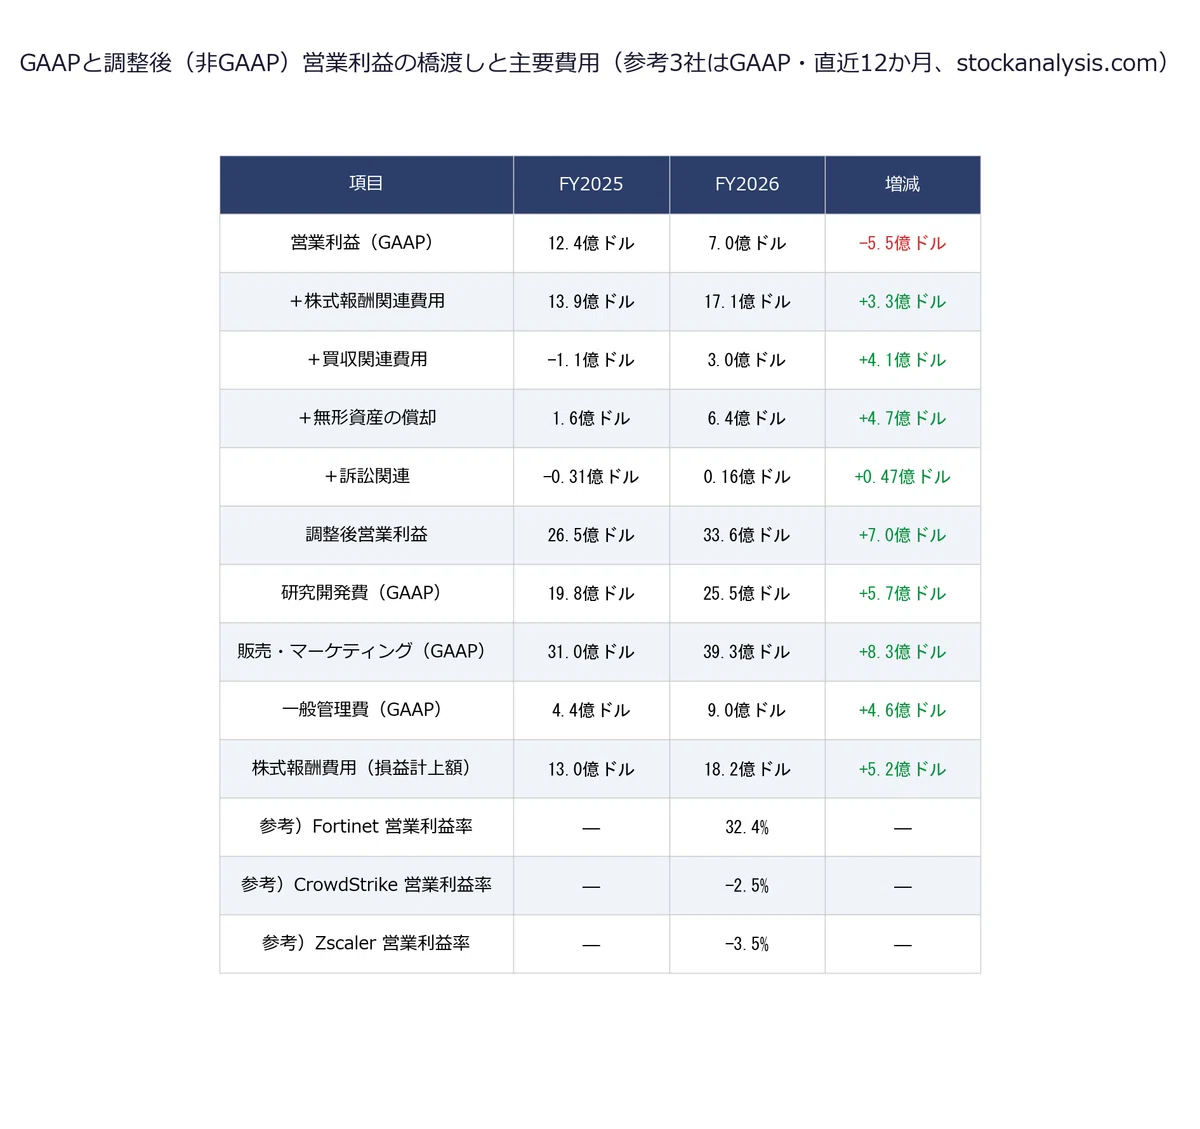
会社は独自の「調整後(非GAAP)」でも業績を示しており、調整後営業利益は33.6億ドル(約5,174億円、営業利益率29.2%)、調整後1株利益は3.84ドル(+15%)です。GAAPとの差額26.6億ドルの中身は、株式報酬関連費用17.1億ドル、買収関連費用3.0億ドル、買収した無形資産の償却6.4億ドル、訴訟関連1,600万ドルの4つです。
株式報酬は現金が出ない代わりに株式数が増えます。未認識分は33.0億ドル(約5,082億円)で、約2.5年かけて費用計上される予定です(10-Kは対応する将来の発行株数を示していないため、この金額から希薄化率は出せません)。無形資産の償却はさらに厄介で、FY2027の予定額は10.8億ドル、FY2026実績6.4億ドルから4.4億ドル増えます。CyberArkから引き継いだ最大の項目はプラットフォーム更新契約(Platform renewals)35.0億ドルで、償却期間は12〜14年です。GAAP利益への重しは来期に強まり、その後も長く残る形です。
ポイント3:受注の可視性は高い、ただし来期の伸び率は半分以下になる
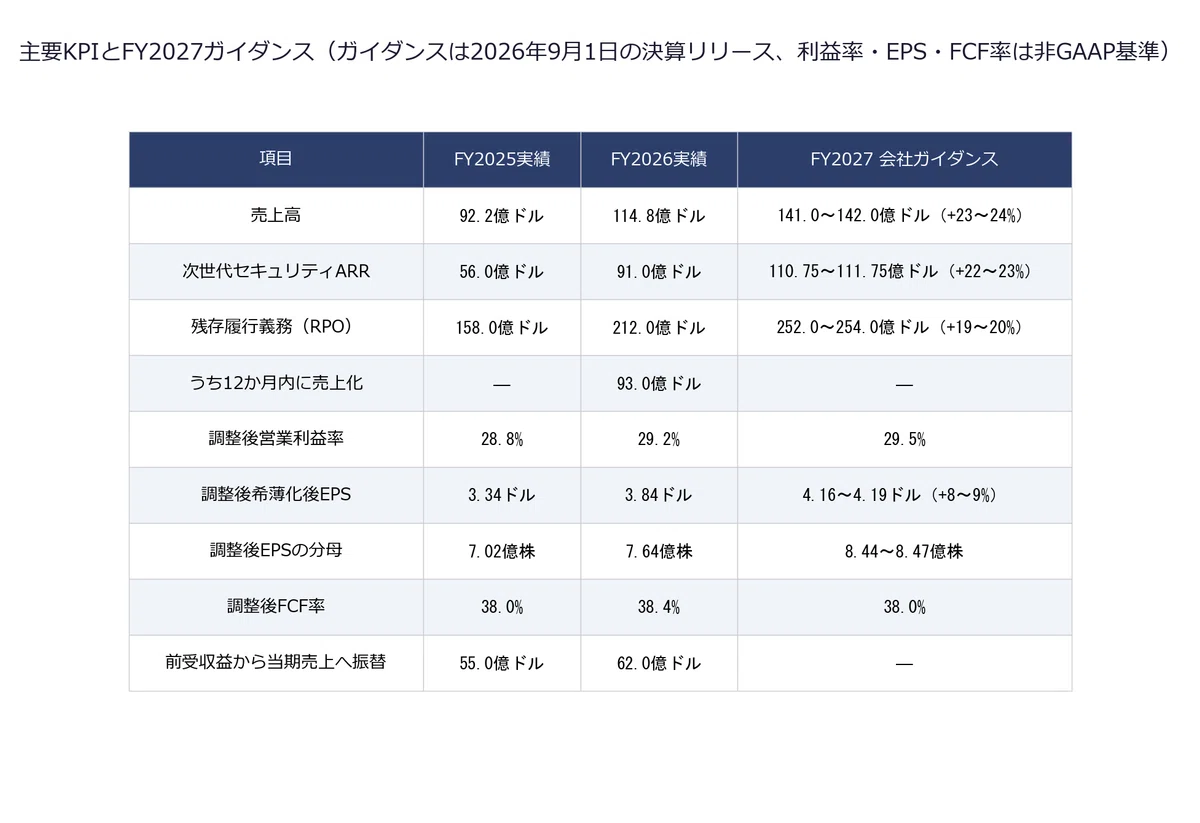
ここが強気側の根拠です。会社が最重視する次世代セキュリティの年換算契約額(Next-Generation Security ARR)は91.0億ドル(約1兆4,014億円)で前年の56.0億ドルから+63%、契約済みでまだ売上になっていない残存履行義務は212.0億ドル(約3兆2,648億円)で+34%、うち93.0億ドルを今後12か月で売上計上する見込みです。
10-Kからしか取れない数字も挙げます。FY2026の売上のうち62.0億ドルは、前期末にすでに前受収益として入金済みだった契約から落ちてきたものです。年間売上の54%が期首時点で手当てできていた計算になります。12か月内に売上化する93.0億ドルは、FY2027の売上ガイダンス中央値141.5億ドルの約66%にあたります。契約期間が1〜5年と長いため、1四半期の失注で売上が崩れにくい構造です。
落とし穴は伸び率の見え方です。FY2027のNGS ARR成長率ガイダンスは第1四半期が+63%でも通期は+22〜23%です。第1四半期はまだCyberArkを持たない前年との比較で、買収分が比較対象に入り切ると伸びは半分以下になります。売上ガイダンス141.0〜142.0億ドル(+23〜24%)にも同じ期ずれが含まれます。そして調整後1株利益のガイダンスは4.16〜4.19ドルで、FY2026実績3.84ドルからの伸びは+9%にとどまります。分母の株数が増えるためです。
最大のリスク:買った資産がまだ利益を生んでおらず、来期は償却がさらに重くなること
最大のリスクは、 総資産の6割が買収で生まれた無形の資産になったのに、その資産がまだ利益を出していない ことです。2026年7月末のれん220.1億ドル(約3兆3,895億円)と無形資産70.2億ドル(約1兆811億円)の合計290.3億ドルは、総資産484.6億ドルの59.9%にあたり、株主資本274.9億ドルを上回ります。CyberArkへの対価は総額210.6億ドル(約3兆2,432億円)で、うち自社株112百万株・184.9億ドル分でした。
このリスクは連鎖します。統合が想定どおり進まなければ、①買収2社の営業損失が縮まらず、②FY2027に10.8億ドルへ増える償却がGAAP利益を押さえ続け、③シナジーが出ないと判断された時点でのれんの減損が視野に入ります。減損は現金流出を伴いませんが、株主資本を一気に削ります。10-Kも、期待した便益が想定の時期に、あるいはまったく実現しない可能性を明記しています。
第2のリスクは成長率の見え方が来期に切り替わること、第3は競争構造です。10-Kは今回、クラウド基盤事業者がセキュリティ・アイデンティティ・監視を追加費用ゼロ同然で束ねて提供しうること、基盤モデルを持つAI企業の参入で顧客の支出がそちらへ集約されうることを新たに書き加えました。値下げ圧力と解約の両方に効きます。
監視指標は次の3つです(閾値は会社の目標ではなく、筆者が置いた監視の目安)。
・ NGS ARRの前年比 :現在+63%、閾値+20%(FY2027ガイダンス+22〜23%に対し乖離2〜3ポイント)。割れば買収分を含めても成長が止まったサインと解釈します
・ 調整後営業利益率 :現在29.2%、閾値28.0%(同ガイダンス29.5%に対し乖離1.2ポイント)。割れば統合費用が会社の想定を超えたサインです
・ 調整後フリーキャッシュフロー率 :現在38.4%、閾値36.0%(同ガイダンス38.0%に対し乖離2.4ポイント)。割ればFY2028の40%目標が後退したサインです
筆者の見解
総合判断は 売り (割高) です。 250ドル以下まで下がれば買い と考えます。
事業そのものは評価できます。現金を生む力は強く、来期の売上の3分の2はすでに契約で埋まっています。問題は値段です。株価はこの1年で約68%上がった一方、会社自身が示す来期の1株利益の伸びは1割に届きません。買収代金を株で払った分の薄まりが消えるのは、買った事業が利益を出し始めた後です。
根拠となる数字
・定量基準:売上成長(FY2027ガイダンス+23〜24%)と契約の積み上がりは満たしますが、GAAP営業利益率は13.5%→6.1%へ低下。PEGは複数年の1株利益見通しがなく判定不能で、予想PERは81.1倍(9月10日終値÷ガイダンス中央値4.175ドル)と基準の60倍超に当たります
・財務は論点になりません:有利子負債は2030年満期の転換社債17.7億ドルだけで、現金・投資を引くと61.4億ドルの純現金。FY2026の支払利息は0ドル、株式での希薄化も約178万株(発行済の0.22%)です
・企業価値:時価総額は338.49ドル×10-K表紙の818百万株=2,769億ドル、同業と同じ定義のEVは2,764億ドルでEV/売上24.1倍。CrowdStrike 38.8倍、Fortinet 15.0倍、Zscaler 7.5倍の中では2番目ですが、自社の過去4年(9.1→11.1→12.9→12.3倍)の上限の約1.9倍です
・シナリオ(FY2027=2027年7月期、調整後、税率22.0%・希薄化後株式数8.43〜8.50億株で統一した筆者試算。時価総額の818百万株とは分母が異なります):弱気は売上136.0億ドル・営業利益率27.3%→1株3.68ドル×PER50倍=約184ドル/基本は141.5億ドル・29.5%(ともに会社ガイダンス)→4.17ドル×60〜75倍=約250〜313ドル/強気は146.0億ドル・31.6%→4.62ドル×88倍=約407ドル
・感度:基本の1株利益4.17ドルは会社ガイダンス4.16〜4.19ドルと一致するので、仮定はPERだけです。上限を82倍に置くとレンジ上限は342ドルで判断は見送りへ変わります(境目81.1倍=今の株価が付けている倍率)。売上や利益率を強気に替えても上限322〜334ドルで結論は動きません
配当はなく、FY2026の自社株買いは10.0億ドル(残枠10.0億ドルは2026年12月31日失効)です。
今後の事業見通し
現金を生む力の維持(確度:高)
FY2026の営業キャッシュフローは45.5億ドル(約7,007億円)で前年から8.4億ドル増え、調整後フリーキャッシュフロー率は38.4%でした。FY2027ガイダンスは38.0%でほぼ横ばいです。売上の54%が期首の前受収益から落ちてくる構造を踏まえると、急に崩れる筋は見えにくいとみています。
アイデンティティ製品の既存顧客への追加販売(確度:中)
買収の狙いは、既存の顧客基盤にアイデンティティ製品を追加で売ることです。10-Kはシナジーが大きいと考えると書く一方、その全部が想定した時期に、あるいはまったく実現しない可能性も明記しています。分かれ目は買収2社の営業損失8.0億ドルが縮むペースです。会社は人員最適化の費用を6,000万ドルと見積もり、FY2027末までにほぼ完了する見込みとしています。
会計基準どおりの利益の回復(確度:低)
FY2027の無形資産償却予定額10.8億ドルはFY2026実績を4.4億ドル上回り、株式報酬の未認識分33.0億ドルも約2.5年で費用化されます。この2つが並ぶ間、GAAPの営業利益が2桁の利益率へ戻る道筋は数字から見えません。会社はGAAPベースのガイダンスを示していません。
まとめ
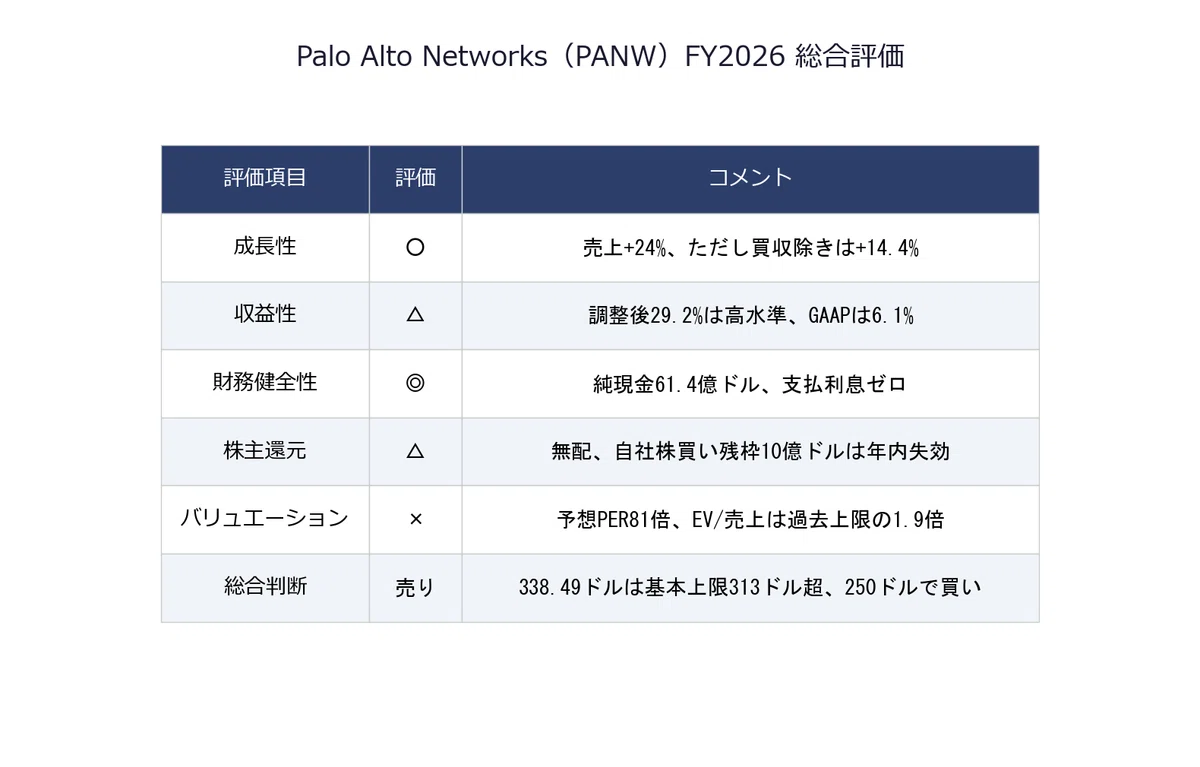
同業を利益率だけで比べる局面は、PANWについては終わったとみています。この1年で比べるべき軸は「買った売上がいつ自前の利益になるか」です。FY2026はその答えが出ない年で、買収2社は売った金額とほぼ同額の営業損失を持ち込みました。事業は伸びていて、現金も出ています。それでも会社自身の来期見通しが1株利益+9%であるなら、株価が過去4年のレンジ上限の2倍近い倍率を保つ理由は、まだ数字の側にありません。
なお2026年8月21日の8-Kで、支配権移動時の退職給付方針の新設と定款の全面改定が開示されました。大型企業で広く見られる制度整備で、買収提案の予兆ではありません。
総合判断は 売り (割高) 、 250ドル以下なら買い です。次の決算では、NGS ARRの前年比が20%を割らないか、調整後営業利益率が28%を割らないかを確認します。
関連記事リンク
・ Palo Alto Networks(PANW)前回の個別分析記事 :
・ Palo Alto Networks(PANW)前々回の個別分析記事 :
・ サイバーセキュリティ3社の比較 (PANWを含む) :
・ 同じ層の海図投資(有料)|サイバーセキュリティ :
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
※円換算は1ドル=154円(2026年9月10日の米国市場終値時点。Yahoo FinanceのJPY=X 15分足154.39円を1円単位で四捨五入。ECB参照レートは同日154.18円)で計算
※株価は2026年9月10日の終値338.49ドル(stockanalysis.com)、株式数は10-K表紙に記載の2026年8月31日時点818百万株
※FY2026の決算は2026年9月1日の引け後に発表されました。同日終値362.09ドルには発表内容が反映されておらず、反映後の最初の終値は9月2日の328.48ドル(1日で9.3%下落)です
※FY2027・第1四半期のガイダンス、次世代セキュリティARR、残存履行義務、調整後フリーキャッシュフロー、四半期の非GAAP指標は2026年9月1日の決算リリース(8-K Exhibit 99.1)に基づく
※支配権移動時の退職給付方針と付属定款の改定は2026年8月21日提出の8-K(Item 5.02・5.03)に基づく
※同業の時価総額・企業価値・売上・EV/売上、PANW自身の年度別倍率、52週の株価騰落率はstockanalysis.com(時価総額・企業価値・EV/売上は同サイトの株式数・現金・負債を用いて2026年9月10日終値で筆者が再計算、年度別倍率は各年度末時点でFY2026分のみ9月11日終値時点、市場予想の予想PERも9月11日終値時点の表示値)
※データ出典:SEC EDGAR 10-K(Accession No. 0001327567-26-000023)
#投資 #株式投資 #米国株 #決算分析 #PaloAltoNetworks #PANW #サイバーセキュリティ #CyberArk #SaaS #10K

