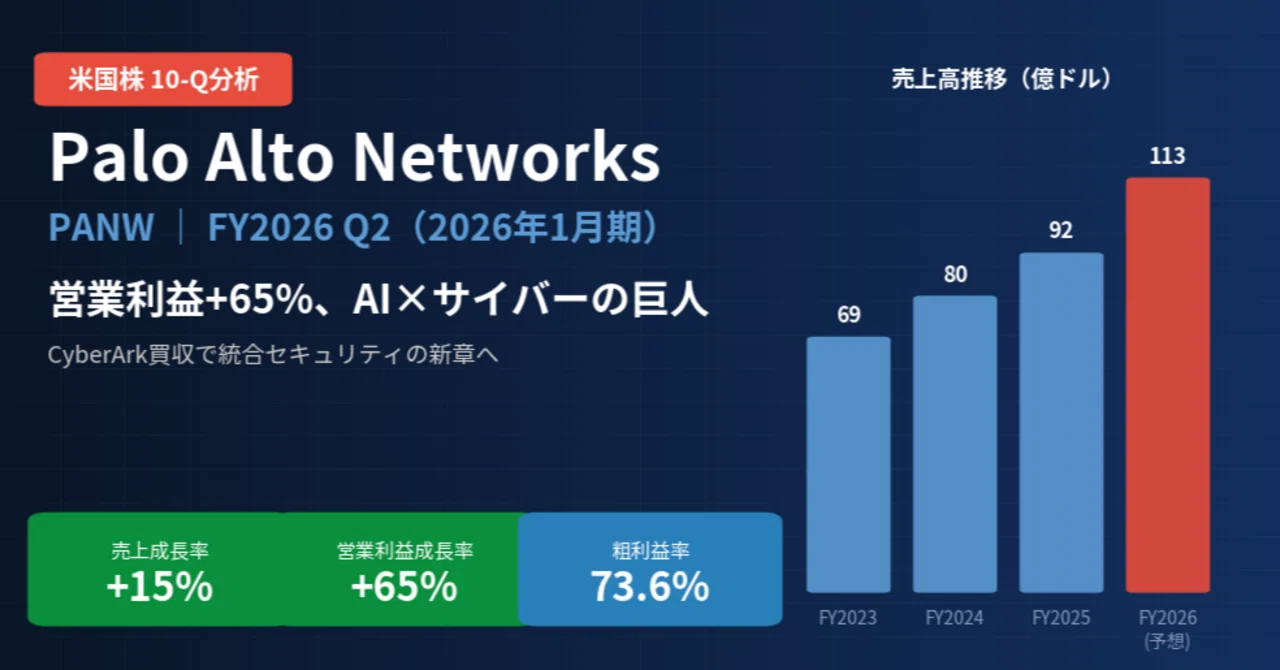
パロアルトネットワークス / Palo Alto Networks(PANW)決算分析|営業利益+65%、CyberArk買収で4プラットフォーム体制へ【FY2026 Q2 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
中東情勢の緊迫化などを背景に、サイバーセキュリティ需要への注目は一段と高まっています。ただし、今回のPalo Alto NetworksのFY2026 Q2決算で確認できる本質は、地政学イベント単体ではなく、プラットフォーム化の進展と営業レバレッジの顕在化です。株価は52週高値223.6ドルから一時139.6ドルまで調整しましたが、足元は165ドル付近まで回復。今期は営業利益3.97億ドル(約623億円)と大幅増益を達成し、「成長株」から「利益成長株」への転換が鮮明になりました。
今回決算のまとめ(3行)
・サブスクリプション・サポート比率81%のストック型モデルで、粗利益率73.6%を維持しつつ売上+15%
・営業利益率が10.6%から15.3%へ4.7ポイント改善し、営業レバレッジが明確に効き始めた
・次世代セキュリティ年間経常収益(ARR)は63億ドルに到達、4プラットフォーム体制で戦略の射程が拡大
会社概要
一言でいうと、AIを活用した統合型サイバーセキュリティプラットフォームの最大手です。
ネットワークセキュリティ、クラウドセキュリティ、セキュリティ運用の3本柱で、180カ国以上・8万社超のエンタープライズ顧客を持ちます。Fortune 100企業の大多数、Global 2000の過半数が顧客です。2026年2月にはCyberArkを買収し、ID(アイデンティティ)セキュリティという4つ目の柱を加えました。売上の約81%がサブスクリプション・サポートで構成される、ストック型収益モデルの企業です。
今期のポイント3点
ポイント1:営業レバレッジが本格始動、利益率+4.7ポイント改善
売上は前年同期比+15%の25.9億ドル(約4,067億円)。一方で営業費用比率は62.9%から58.3%へ改善し、営業利益は3.97億ドル(約623億円)に拡大しました。費用率改善の主因は、販管費のヘッドカウント増加(+6%)を売上成長(+15%)が上回ったことです。売上が15%伸びて利益が65%伸びる構造、これが営業レバレッジの威力です。粗利益率は73.6%とほぼ横ばいですが、利益成長が売上成長を大きく上回る構造が定着しつつあります。純利益も4.32億ドル(約678億円)で前年同期比+62%でした。
ポイント2:製品売上+22%が牽引、競合との規模差も拡大
製品売上(ハードウェア+ソフトウェアライセンス)は5.14億ドルで+22%と高い伸びを示しました。この高成長は単発のハードウェア更新需要というより、ソフトウェアライセンス比率の上昇を伴う販売ミックス改善の色が強く、製品粗利益率は77.6%(前年76.0%)に改善しています。重要なのは、この製品販売が将来のサブスクリプション・サポート売上の積み上がりにつながる点です。サブスクリプション売上は14.0億ドルで+14%、サポートは6.76億ドルで+12%と安定成長です。競合と比較すると、CrowdStrikeの年間経常収益(ARR)52.5億ドル(+25%)、Zscalerの売上8.16億ドル(+26%)は成長率で上回りますが、Palo Alto Networksは売上規模で大きく、プラットフォーム統合力が強みです。地域別ではアジア太平洋が+17〜20%と最も高い成長率でした。
ポイント3:CyberArk買収でID(アイデンティティ)セキュリティへ領域拡張、年間経常収益(ARR)63億ドルの次のステージ
次世代セキュリティARRは63億ドル(約9,891億円)に到達しました。2026年2月にはCyberArkを現金23億ドル(約3,611億円)+自社株1,120万株で買収完了。IDセキュリティ(特権アクセス管理)という新領域を獲得し、ネットワーク・クラウド・運用・IDの4プラットフォーム体制になりました。なお、CyberArk買収の完了はQ2決算期末後の2月11日であり、FY2026 Q2時点では業績寄与よりも統合準備・製品ポートフォリオ拡張の布石として捉えるのが適切です。加えて1月にはChronosphereも買収し、可視化・監視領域も強化しています。営業キャッシュフローは6カ月で23.3億ドル(約3,658億円)、現金+有価証券は79.0億ドル(約1兆2,403億円)と財務基盤は厚い状態です。
最大のオペレーションリスク:ディストリビューター3社への売上42%集中
Palo Alto Networksの売上はほぼ全量がチャネルパートナー経由で発生しており、上位3社のディストリビューターだけで売上の42%、売掛金の46%を占めています。これらの契約は年1回の更新で、理由不問の解除が可能です。仮に1社が離脱すれば売上の10%以上が一瞬で消失し、代替パートナーの戦力化には数カ月以上かかります。
監視指標:上位3社の売上集中度 ・現在値:42% ・警戒閾値:50%超 ・乖離幅:8ポイント ・解釈:現時点では閾値内だが、CyberArk統合に伴う販売チャネル再編期には集中度が一時的に上昇する可能性がある
筆者の見解
総合判断:条件付き「買い」(150ドル以下での買い増し推奨)
バリュエーション面では、予想PER(フォワード)は約49倍、アナリストコンセンサスのEPS成長率(FY2026〜FY2028で年率+10〜16%)から逆算するとPEGは約3.0倍前後です。サイバーセキュリティ業界平均のPEGが2.5〜3.5倍であることを考えると、割高ではないものの割安でもありません。配当はなし。150ドルはフォワードPER約44倍に相当し、過去3年の調整局面における下限水準(PER40〜45倍帯)と概ね一致します。この水準であれば統合リスクをある程度織り込めると判断しました。
Fortinet(PER約33倍)と比べるとプレミアムが乗っていますが、年間経常収益(ARR)成長率(+12.5%)とプラットフォーム化による顧客ロックイン効果を考慮すれば正当化できる範囲です。費用面ではクラウドホスティングコストが6カ月で+9,700万ドル増加しています。これはクラウドサービス拡大に連動する構造的コストであり、この増加ペースが粗利益率の天井を決める変数となります。
今後の事業見通し
売上+13〜15%成長が継続し、営業利益率が18%台へ改善。株価180ドル前後(確度:高)
プラットフォーム化戦略の深化による売上成長の継続。サイバーセキュリティ市場は年率12〜14%成長が予想され、Palo Alto Networksの統合型プラットフォームは顧客のベンダー統合ニーズに合致します。ARR 63億ドルのストック型収益基盤と営業費用比率の改善トレンドから、この路線の実現確度は最も高いと判断します。
CyberArk統合が順調に進み、クロスセルでARR成長率が15%超に加速。株価200ドル超へ(確度:中)
CyberArkとChronosphereの統合シナジーが早期に顕在化するケース。IDセキュリティと可視化の2領域が加わることで、1顧客あたりの売上拡大(アップセル)が加速し、ARR成長率が15%超に到達。ただし統合には1〜2年を要するため、短期での実現確度は「中」にとどまります。
CyberArk統合が難航し統合コストが嵩む。ディストリビューター離脱が発生。株価130ドル台(確度:低)
AI駆動型サイバーセキュリティツールの登場で既存製品がコモディティ化するリスク。大手クラウドベンダー(Microsoft、Alphabet)がセキュリティ機能を自社製品に統合し、独立系ベンダーの市場を侵食する可能性。現時点では脅威は限定的ですが、3〜5年の時間軸では注視が必要です。
まとめ
Palo Alto Networksは、利益成長フェーズに入った統合型サイバーセキュリティのリーダー企業です。CyberArk買収による4プラットフォーム体制への進化は、中長期的な競争優位を強化する一手です。ただし短期的には統合コストとディストリビューター集中リスクが残るため、フォワードPER44倍水準にあたる150ドル以下での押し目買いが合理的と判断します。
※この記事は特定銘柄の売買を推奨するものではありません。投資は自己責任でお願いします。
※円換算は1ドル=157円(2026年3月時点)で計算
※出典:SEC EDGAR 10-Q(Accession No. 0001327567-26-000005)
※競合データ出典:各社IR資料・決算発表(CrowdStrike FY2026 Q4、Fortinet FY2025 Q4、Zscaler FY2026 Q2)
※株価・バリュエーションデータ:Yahoo Finance、Seeking Alpha(2026年3月時点)
#投資 #株式投資 #米国株 #決算分析 #PANW #サイバーセキュリティ #PaloAltoNetworks #10Q #AI銘柄 #セキュリティ

