サイバー3強決戦|CRWD・ZS・PANW、筆者が選んだ本命はこの1社【米国株 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-K(本決算報告書)および10-Q(四半期報告書)を日本語訳・分析したものをベースに、サイバーセキュリティセクターの全体像を整理したまとめ記事です。
AIエージェントが普及するほど、企業の攻撃面は「人の端末」だけでなく、「API」「認証」「クラウド」「自律実行プロセス」へと一気に広がります。つまりAIの普及は、そのままサイバーセキュリティ需要の拡大を意味します。
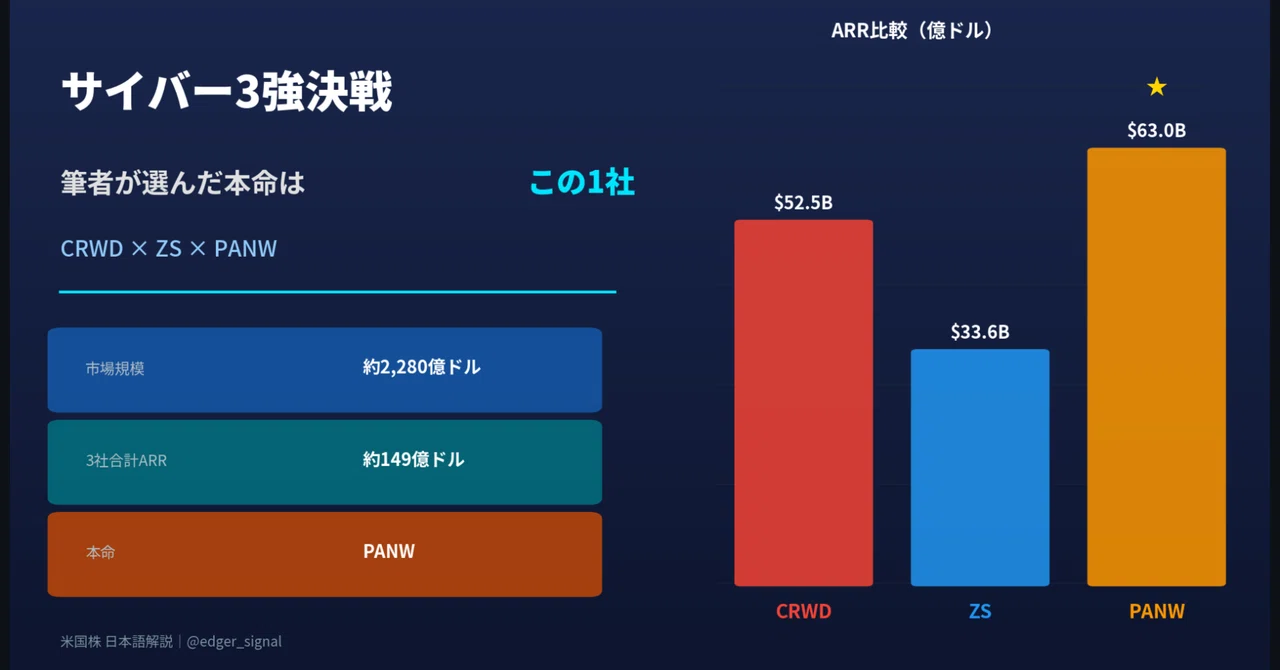
世界のサイバーセキュリティ市場は2025年に約2,280億ドル(約34兆円)。MarketsandMarkets社の推計では、2030年に約3,500億ドル規模まで拡大する見通しです。年率+9.1%の成長。ランサムウェア、サプライチェーン攻撃、ゼロデイ脆弱性──脅威は高度化の一途をたどっています。
この巨大市場の中で、本記事ではエンドポイント、ゼロトラスト/SASE、統合プラットフォームという現在のサイバー投資で最重要な3領域を代表する銘柄として、CrowdStrike(CRWD)、Zscaler(ZS)、Palo Alto Networks(PANW)を比較対象に選びました。Fortinet、Check Point、Cloudflareなど有力企業はほかにもありますが、「成長性」「規模」「テーマ代表性」の3軸で絞るとこの3社が最前線にいます。
そして2024年7月、CrowdStrikeに世界を揺るがすインシデントが発生しました。Falconセンサーの設定更新がWindowsシステムをクラッシュさせ、世界規模の障害に。あの衝撃から約1年半、CrowdStrikeは復活したのか? 3社の決算データを横並びで比較し、結論を出します。
3社をひと言で整理すると、こうなります
・CRWD:端末防御とXDR(Extended Detection and Response=拡張検知・対応)の成長王
・ZS:ゼロトラスト/SASEの純血本命
・PANW:複数領域を束ねる統合プラットフォームの収益王
今回のまとめ(3行)
・世界のサイバーセキュリティ市場は年率9%成長。AIエージェント普及でセキュリティ需要はさらに加速する
・CRWD・ZS・PANWはバリュエーション(PSR 5〜20倍)・利益体質(赤字2社 vs 黒字1社)・成長率(+15〜26%)で大きな差がある
・総合力の本命はPANW。成長枠でCRWD、逆張りでZS
サイバーセキュリティ市場の全体像
世界のサイバーセキュリティ市場は2025年に約2,280億ドル。日本のGDP(Gross Domestic Product=国内総生産)の6%に相当する規模です。年率9.1%で成長を続けており、2030年にはさらに大きな市場になる見通しです。
この市場の進化は3つの段階で理解できます。
第1段階は「ゼロトラスト」。従来の「社内ネットワークは安全」という前提を捨て、すべてのアクセスを検証する考え方です。Zscalerはこの波の先駆者でした。
第2段階は「プラットフォーム統合」。エンドポイント、ネットワーク、クラウド、ID管理──バラバラだったセキュリティツールを1つのプラットフォームに統合する流れです。Palo Alto Networksが推進する「プラットフォーマイゼーション」がこの代表例です。
第3段階が今まさに始まっている「AIセキュリティ」。AIエージェントが自律的にAPIを呼び出す世界では、従来のファイアウォールだけでは守れません。CrowdStrikeのCharlotte AI、Palo AltoのPrisma AIRS──各社がAI対応を急いでいます。
つまり、サイバー業界の主戦場は「境界防御」から「継続認証」、さらに「AIが動く前提の監視」へと移っています。AI時代はセキュリティ製品の点在より、運用を束ねる統合基盤に価値が寄る──この構造変化が、3社の明暗を分けつつあります。
3社の比較
CRWD(CrowdStrike)── エンドポイントの王者、障害を乗り越えて
・何を守る会社か:端末(PC・サーバー)とワークロードの防御 ・どこで勝っているか:ARR成長率+24%、NRR 115%。Falconプラットフォームの拡張性
・いまの弱点:7月19日インシデントの法務・対応コストが継続中。GAAP営業赤字
・誰に向く銘柄か:成長重視の投資家。障害からの復活による再評価を狙う人
2024年7月19日、CrowdStrikeのFalconセンサーがWindowsシステムをクラッシュさせる世界規模の障害が発生しました。航空便の欠航、金融システムの停止──影響は計り知れませんでした。
しかし、それから約1年半。FY2026(2026年1月期)の通期決算を見ると、ARR(Annual Recurring Revenue=年間経常収益)は$52.5億に到達し、前年比+24%の成長を維持しています。売上高は$48.1億(前年比+22%)。NRR(Net Retention Rate=既存顧客からの売上維持・拡大率)は115%と、インシデント前を上回る水準です。
ただし光と影があります。GAAP(Generally Accepted Accounting Principles=米国会計基準)ベースの営業利益率は-6.1%と赤字。前年の-3%からさらに悪化しました。インシデント関連の法務・対応コストはFY2026を通じて継続的に発生しており、G&A(一般管理費)だけで$8,240万の追加計上が確認されています。このほか営業・R&D部門でもインシデント起因の費用が計上されており、全社ベースの影響額はさらに大きいとみられます。純損失は$1.6億に拡大しました。
復活のストーリーは確かに進行中ですが、GAAPベースでの利益回復にはあと1〜2年かかるとみています。FY2027では会計方針変更による$8,500万〜$9,500万の営業利益改善効果も見込まれており、ここが転換点になる可能性があります。
▶ 個別記事はこちら👇
ZS(Zscaler)── ゼロトラストの先駆者
・何を守る会社か:ネットワーク経路。クラウドプロキシ型でトラフィックを検査
・どこで勝っているか:売上成長率+26%(3社中最高)、粗利率77%。ゼロトラスト/SASEの思想的リーダー
・いまの弱点:GAAP営業赤字の継続。マクロ環境による大型案件の長期化
・誰に向く銘柄か:高リスク高リターン志向。ゼロトラスト普及への確信がある人
Zscalerは「インターネットを新しい企業ネットワークにする」というビジョンで2007年に創業されました。185カ国以上で9,400社以上の顧客を持つ、クラウドネイティブなゼロトラストセキュリティの代表格です。
FY2026上半期(2026年1月末まで)の売上は$16.0億(前年同期比+26%)。ARR(年間経常収益)は$33.6億で前年比+25%と、3社の中で最も高い成長率を維持しています。粗利益率は77%と安定。既存顧客への追加売上が半期売上増加の約60%を占めており、ランド・アンド・エクスパンド(小さく入って大きく育てる)戦略が機能しています。
一方で、GAAP営業利益率は-5.5%(半期ベース)と赤字が続きます。経営陣自身が「相当期間、営業損失の継続を予想している」と認めています。顧客の購買決定が慎重になり、大型案件の承認プロセスが長期化している点も足元の懸念です。
ZSについてフェアに評価するなら、以下の点も重要です。ゼロトラスト/SASEという構造変化の中心にいる企業であり、ネットワーク境界のクラウド化が不可逆的なトレンドである以上、アーキテクチャ上の優位性はまだ健在です。粗利率77%は3社中最高であり、売上が規模化すれば利益転換のポテンシャルは十分あります。現時点では赤字ですが、これを「成長投資フェーズ」と見るか「収益化の遅れ」と見るかで、評価が大きく分かれる銘柄です。
上位5チャネルパートナーが売上の28〜30%を占める高いチャネル依存度には注意が必要です。
▶ 個別記事はこちら👇
PANW(Palo Alto Networks)── 最大手のプラットフォーム転換
・何を守る会社か:ネットワーク、クラウド、エンドポイント、IDまで包括的にカバー
・どこで勝っているか:3社で唯一のGAAP黒字。営業CF半期$23.3億の圧倒的キャッシュ創出
・いまの弱点:売上成長率+15%は3社中最低。CyberArk買収の統合リスク
・誰に向く銘柄か:安定重視の投資家。「プラットフォーム統合」テーマの中核を持ちたい人
Palo Alto Networksは時価総額約$560億のサイバーセキュリティ最大手です(2026年3月時点。変動があるため公開時に要確認)。180カ国以上に顧客を持ち、Fortune 100企業の大多数がユーザーです。
FY2026上半期(2026年1月末まで)の売上は$50.7億(前年同期比+15%)。成長率ではCRWDやZSに劣りますが、GAAP営業利益率は+13.9%(半期)と3社で唯一の黒字企業です。純利益は$7.7億、営業CF(Cash Flow=キャッシュフロー)は半期で$23.3億と圧倒的なキャッシュ創出力を誇ります。
PANWの戦略の核が「プラットフォーマイゼーション」です。ネットワークセキュリティ、クラウドセキュリティ、セキュリティオペレーション──本来バラバラのツールをPalo Altoの統合プラットフォームに集約し、顧客をロックインする戦略です。NGS ARR(Next-Generation Security Annual Recurring Revenue=次世代セキュリティ年間経常収益)は$63億に達しています。
2026年2月11日にはID(アイデンティティ)セキュリティの大手CyberArkの買収が完了しました。対価は現金$23億+株式1,120万株。プラットフォームの守備範囲をさらに広げています。ただし買収統合の複雑性と、ディストリビューター3社が売上の42%を占める集中リスクには要注意です。
▶ 個別記事はこちら👇
3社比較テーブル
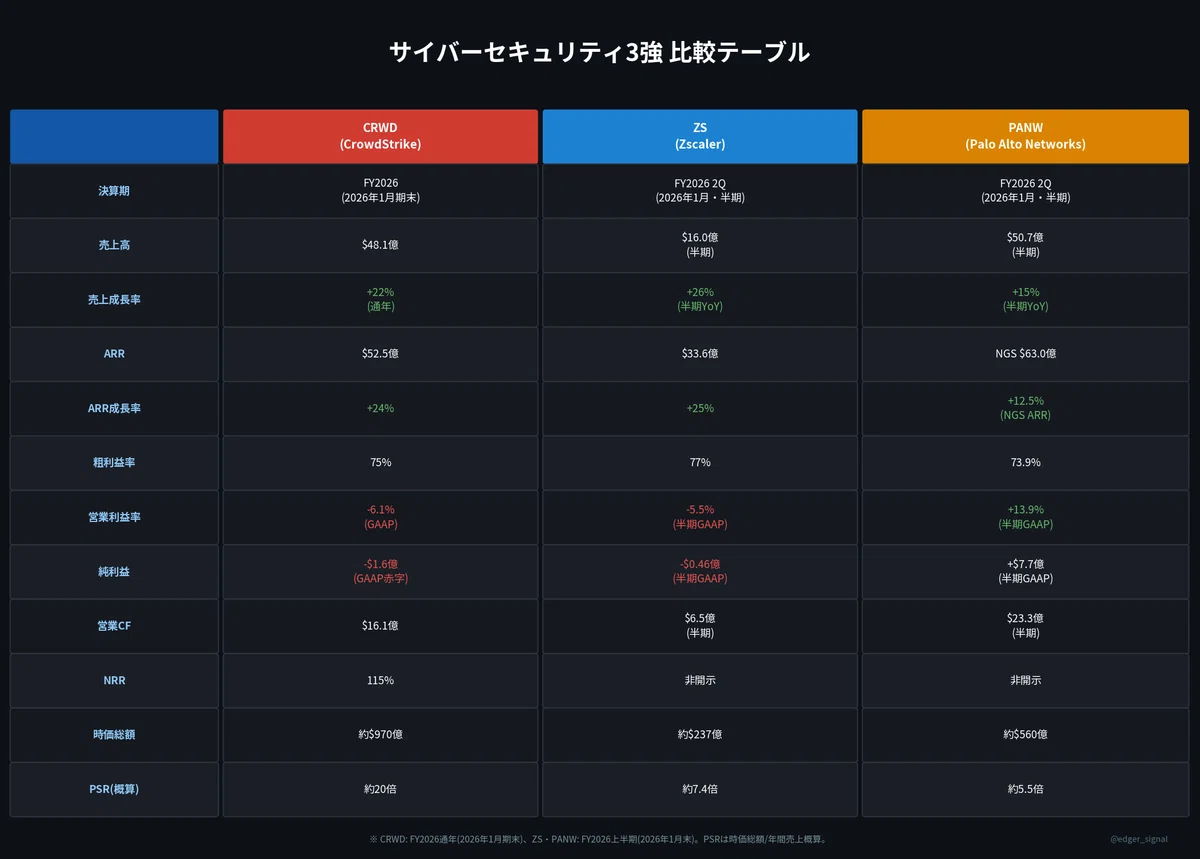
3社の違いを簡潔にまとめると以下の通りです。
・CRWD:強みは高成長(ARR+24%)とNRR 115%。弱みは障害後コストによるGAAP赤字。攻めたい投資家向き
・ZS:強みはゼロトラスト純度と粗利率77%(3社中最高)。弱みは利益化が不透明。高リスク許容型向き
・PANW:強みはGAAP黒字・営業CF・プラットフォーム統合力。弱みは成長率+15%が3社中最低。中核で持ちたい投資家向き
※ CRWDはFY2026通年(2026年1月期末)、ZS・PANWはFY2026上半期(2026年1月末)のデータです。決算期のズレにご注意ください。PANWのARRはNGS(Next-Generation Security)ベースであり、会社全体のARRではありません。PSR(Price to Sales Ratio=株価売上高倍率)は時価総額÷年間売上の概算値です。
筆者の見解
3社の最終判定
CRWD:買い
売上成長率+22%、ARR成長率は約25%弱の水準を維持。NRR 115%で既存顧客の拡大需要は健在です。7月19日インシデントの影響が残るFY2026を底に、FY2027でコスト正常化が見込まれます。現金$52億の分厚いバランスシートも安心材料。PSR約20倍は高めですが、成長率対比では許容範囲内です。株価の再評価余地を含めたアップサイドでは3社中最大とみています。
PANW:買い(本命)
3社で唯一のGAAP黒字企業。営業利益率13.9%、半期で$23.3億の営業CFは圧倒的です。PSR約5.5倍は3社中最も割安。AI時代はセキュリティ製品の点在より、運用を束ねる統合基盤に価値が寄ります。「プラットフォーム統合」というセクター最大のトレンドの中心にPANWがいる以上、数字だけでなく業界構造的にも本命と判断しました。
ZS:見送り(ただしアーキテクチャ優位は認める)
売上成長率+26%は3社中最高で、粗利率77%も最高水準。ゼロトラスト/SASEの中心にいるアーキテクチャ上の優位性は確かです。しかし現時点では、GAAP赤字が続き、利益化の時期が不透明。少なくとも足元ではリスクリターンが釣り合いません。セクター全体の調整局面での逆張りエントリーは検討に値します。
投資スタイル別の向き不向き
・成長重視 → CRWD(障害後もARR成長が高く、株価再評価の余地あり) ・安定重視 → PANW(唯一の黒字、最安バリュエーション、プラットフォーム統合の本命) ・高リスク高リターン → ZS(最高の売上成長率・粗利率だが、利益の見通しに不確実性)
総合力で勝つのはPANW。株価上昇余地で勝つのはCRWD。思想の先進性ではZS──これが筆者の結論です。
補足:3つのリスク論点
CrowdStrikeのインシデントリスク:法務・対応関連コストはなお継続しており、経営陣も損害額の正確な定量化は不可能と明言しています。一方でARR成長加速とNRR改善は、顧客基盤の信頼回復を数字で裏付けています。2025年2月のLinuxセンサーTLS脆弱性の発見は品質管理面の懸念として残るものの、開示姿勢の透明性をポジティブに評価しています。
Zscalerの赤字リスク:経営陣が「相当期間の営業損失継続」を認めている点は看過できません。ただし粗利率77%が示す通り、ビジネスモデル自体の収益性ポテンシャルは高い。問題は営業・R&D投資の回収がいつ始まるかです。チャネルパートナー上位5社への売上依存度30%も構造的リスクとして残ります。
PANWの統合リスク:CyberArk買収により事業の規模とスコープが本質的に変わりました。統合の複雑性は経営陣の注意を分散させ、既存事業の運営に影響する可能性があります。ディストリビューター3社が売上の42%を占める集中リスクも引き続き注視が必要です。
今後の事業見通し
各社に共通する今後の見通しを確度別に整理します。
確度:高──
AIエージェント普及に伴うセキュリティ需要の増加は不可逆です。ゼロトラスト、SASE(Secure Access Service Edge=セキュアアクセスサービスエッジ)、CNAPP(Cloud Native Application Protection Platform=クラウドネイティブアプリ保護)の採用は引き返せないトレンドです。
確度:中──
「プラットフォーム統合」がどの速度で進むかは不透明です。PANWの「プラットフォーマイゼーション」が業界標準になるのか、それとも各社がベストオブブリードで選ばれ続けるのか。
確度:低──
規制強化や地政学リスクによる政府案件の変動です。米中対立、ロシア・ウクライナ紛争、中東情勢──サイバーセキュリティ企業はNation-State(国家レベル)の攻撃対象にもなります。
各社別に見ると、次の一点がそれぞれの今後を左右します。
・CRWD:障害後コストの収束と利益率回復が焦点
・ZS:高成長を維持したまま利益化へ進めるかが焦点
・PANW:CyberArk統合とプラットフォーム化の浸透速度が焦点
まとめ
サイバーセキュリティは「AIエージェント時代の必需品」です。3社はそれぞれ異なるアプローチで市場を攻略しています。
・CRWD:障害を乗り越えた復活劇。成長率と拡大力で選ぶならここ
・ZS:ゼロトラストの先駆者。成長率は最高だが利益化が課題
・PANW:最大手の安定感。唯一の黒字でバリュエーションも最安
筆者としてはPANWを中核に据え、CRWDを成長枠として組み合わせるのが、現時点で最もバランスの良い選択肢と考えています。ZSはセクター調整局面でのエントリーを待ちたいところです。
【免責事項】
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中のデータはSEC EDGAR提出書類およびウェブ検索に基づきますが、正確性を保証するものではありません。
【出典】
・SEC EDGAR 10-K/10-Q ファイリング(CRWD FY2026, ZS FY2026 10-Q, PANW FY2026 10-Q)
・MarketsandMarkets "Cybersecurity Market Global Forecast to 2030"
・各社IR資料
#投資 #株式投資 #米国株 #決算分析 #サイバーセキュリティ #CrowdStrike #Zscaler #PaloAlto #ゼロトラスト #AI
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

