
ジースケーラー / Zscaler(ZS)決算分析|売上26%増で9,400社が採用、サイバーセキュリティの雄【FY2026 Q2 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
AIエージェント時代の到来とともに、企業のサイバーセキュリティ投資は「削れない支出」として存在感を増しています。Zscaler CEOのJay Chaudhryは直近の決算説明会で「1人の従業員に対して50~100のAIエージェントが動く時代が来る」と語りました。ZS株は52週高値の337ドルから約56%下落し足元は146ドル付近ですが、今期の売上は前年同期比2割超の高成長を維持しています。10-Qの中身を紐解いていきます。
今回決算のまとめ(3行)
・ゼロトラスト・クラウドセキュリティ大手Zscalerの四半期売上は8.16億ドル(約1,273億円)で前年同期比+26%の高成長を維持
・粗利益率77%を確保する一方、R&D投資加速によりGAAP営業損失は△0.52億ドル(約△81億円)に拡大
・Red Canary買収(6.73億ドル)でAI駆動型セキュリティ運用を強化し、AI時代への布石を着々と推進
会社概要
一言でいうと、「インターネットそのものを企業の安全なネットワークに変える」クラウドセキュリティ企業です。2007年に設立され、従来型のファイアウォールやVPNに代わるゼロトラスト・アーキテクチャをクラウド上で提供しています。
185カ国以上で9,400社超にサービスを展開し、Forbes Global 2000企業の約40%を顧客に抱えます。収益の98%がサブスクリプション(定額制)で、1~3年の契約期間が中心です。
今期のポイント3点
ポイント1:売上2割超の成長を維持、営業レバレッジは「もう一歩」
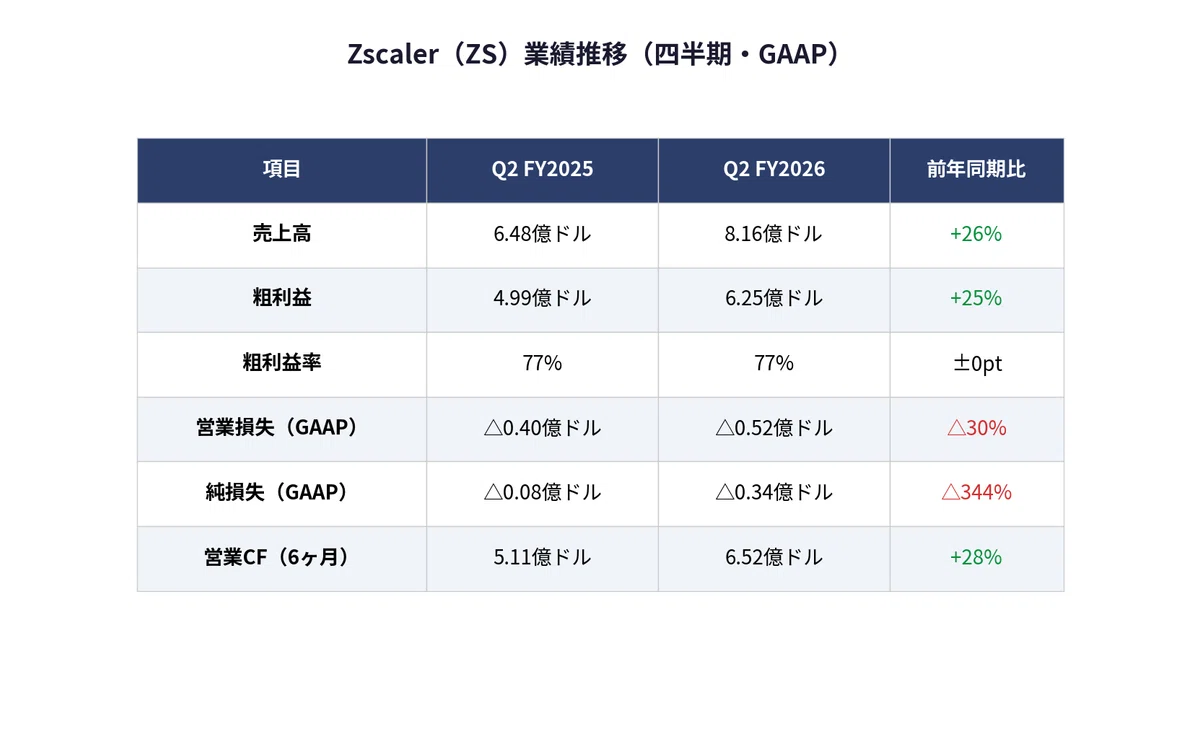
Q2(2026年1月期)の売上は前年同期比+26%と高成長を維持しました。粗利益率は77%で安定しています。ただし、営業費用の伸び率(+24%)が売上に接近しており、営業レバレッジ(費用を抑えながら利益率が改善する効果)はまだ効き切っていません。「売上は伸びているが、利益化の道のりはまだ遠い」状況です。なおFY2026通期の調整後EPSガイダンスは3.99~4.02ドルに引き上げられています。
ポイント2:R&D投資が+32%加速、AIセキュリティが新たな成長エンジンに
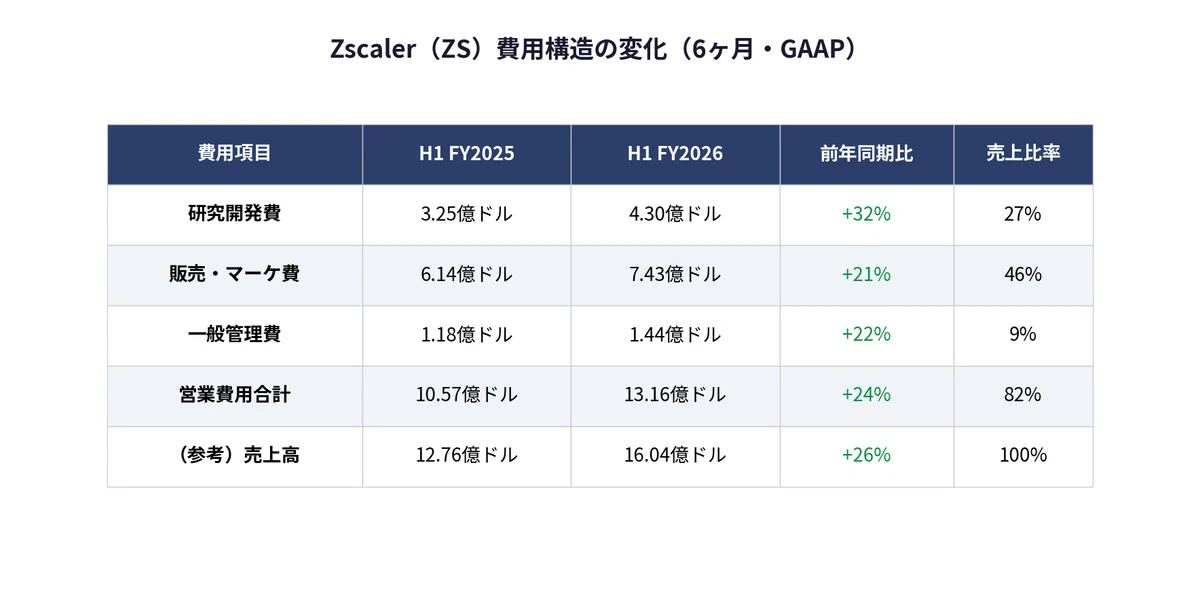
6ヶ月間の研究開発費は4.30億ドル(約671億円)で前年同期比+32%と、売上伸び率を上回るペースです。AI Guard(AIアプリの利用を安全に制御する機能)やAI駆動型SOC(セキュリティ運用センター)など新製品の開発を急いでおり、AI対応が今後の差別化の柱となる構えです。販売・マーケティング費も+21%増ですが、売上比率は前年の48%から46%に改善しています。
ポイント3:ARR33.6億ドル+現金35億ドル、財務基盤は盤石
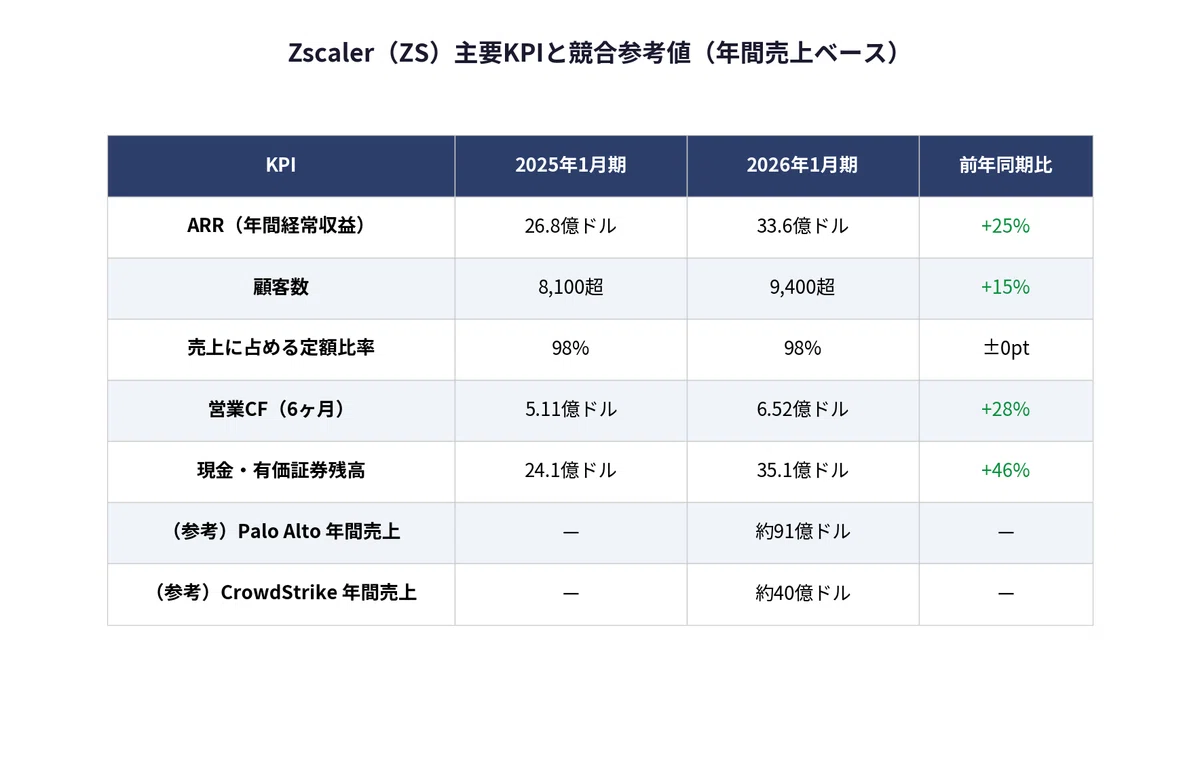
年間経常収益(ARR)は33.6億ドル(約5,242億円)に到達しました。既存顧客の追加購入が全体の約60%を占め、プラットフォームの「粘着性」の高さが裏付けられています。現金・有価証券残高は35.1億ドル(約5,476億円)と潤沢です。競合と年間売上ベースで比較すると、Palo Alto Networksが約91億ドル(約1兆4,196億円)、CrowdStrikeが約40億ドル(約6,240億円)、Zscaler(FY2025通期)は26.7億ドル(約4,165億円)です。売上規模では競合に及びませんが、ゼロトラスト特化という独自のポジションを築いています。
最大のリスク:マクロ経済の悪化による大型案件の長期化
経営陣は10-Qで「顧客が購買決定をより慎重に検討し、大型案件の承認プロセスが長期化している」と明言しています。景気後退局面では新規導入の先送り、契約期間の短縮、さらにはIT予算全体の圧縮が現実に起こり得ます。
監視指標としてはARR成長率に注目です。現在値は+25%で、過去3四半期の推移は+28%→+26%→+25%と緩やかに減速しています。+20%を下回る場合は成長鈍化が本格化したサインと判断すべきでしょう。現在の乖離幅は5ポイントで、なお余裕があります。
筆者の見解
判断:買い(ARR成長率+20%維持が条件)
Zscalerへの投資判断は「買い」です。ただし、ARR成長率が+20%を下回った場合は見送りに切り替えます。
まず、株価146ドルは52週高値337ドルから56%下落した水準です。この暴落の主因はマクロ経済の不透明感と大型案件の長期化ですが、ゼロトラスト需要そのものが消えたわけではありません。AIエージェント時代には「1人の従業員に50〜100のAIエージェントが動く」とCEO自身が語っており、セキュリティ投資は構造的に拡大します。需要の方向性は確定しており、問われているのは「いつ回復するか」だけです。
次に、バリュエーションです。フォワードPERは約36倍で、CrowdStrike(約57倍)やPalo Alto Networks(約48倍)と比較して明確に割安です。PEGレシオも1.5〜1.8倍と、売上CAGR約30%の成長株としては妥当な水準にとどまっています。ゼロトラスト特化という独自ポジションを持ちながら、競合より安く買える局面は多くありません。
最後に、シナリオ別の評価です。最良ケースはAIセキュリティARRが全体の20%超に成長しGAAP黒字化が見えてくる展開。基本ケースはARR成長率+20〜25%を維持しつつR&D投資が続く展開。最悪ケースはマクロ悪化でARR成長率が+20%を割り込み、大型案件の先送りが常態化する展開です。現時点の+25%は基本ケースの上位に位置しており、買いに値すると判断します。
今後の事業見通し
ゼロトラスト・プラットフォームの拡販(確度:高)
Forbes Global 2000の40%が既に顧客で、成長の60%は既存顧客の追加購入。売上+26%成長が証明するとおり、プラットフォームの「粘着性」は実績値。
AIセキュリティの収益化(確度:中)
AIセキュリティ関連ARRは推計約4億ドル(全体の約12%)。FY2027までに20%超へ拡大すれば投資回収の目処が立つが、Palo AltoやCrowdStrikeも同領域に注力しており、シェア争いの激化が変数。
GAAP黒字化の達成(確度:低)
累積赤字12.4億ドル(約1,934億円)。経営陣も「相当期間、営業損失の継続を予想」と明言。R&D投資+32%が続く限り、黒字化時期は不透明。
まとめ
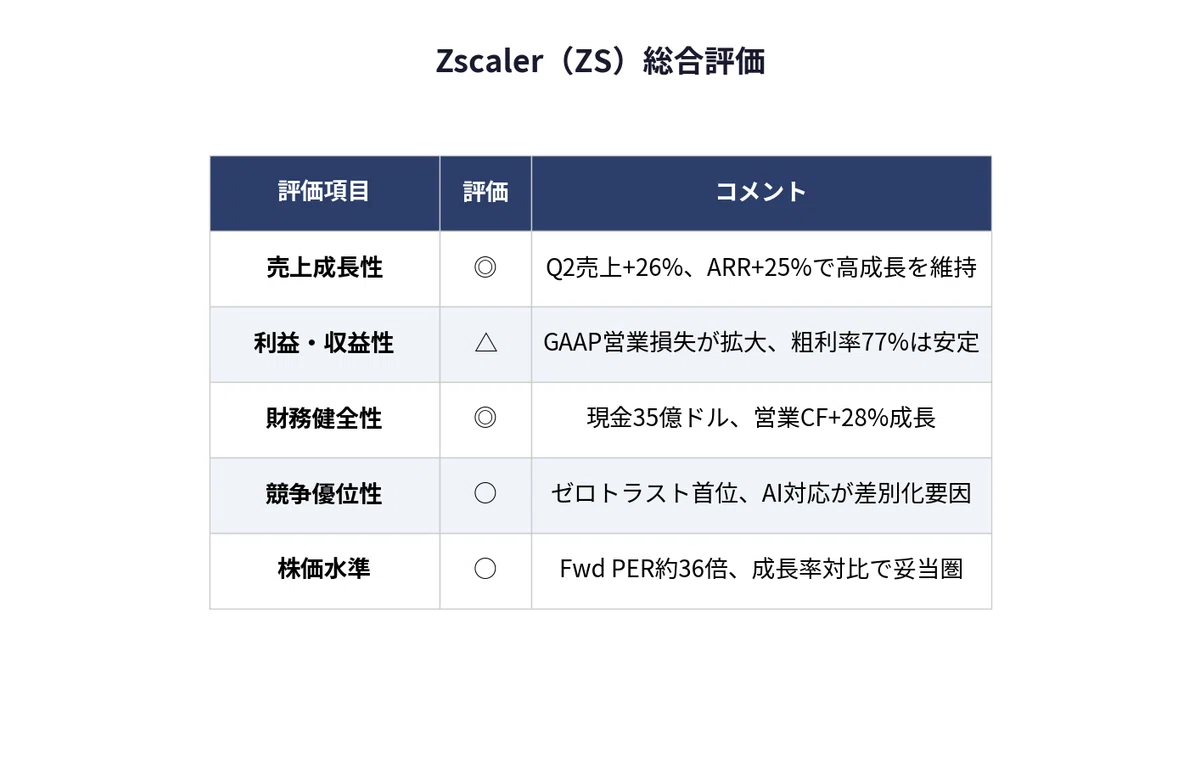
ゼロトラスト・セキュリティの首位企業が、売上+26%成長と現金35億ドルの盤石な財務を維持しながら、AIエージェント時代に向けた先行投資を進めています。フォワードPER36倍は競合のCrowdStrike(57倍)やPalo Alto(48倍)より明確に割安で、株価が半値以下に沈んだ今は中長期の仕込み場です。
投資判断は「買い」。ARR成長率+20%維持を条件に、AIセキュリティ時代のゼロトラスト需要拡大に賭ける価値がある銘柄です。
免責事項: この記事は筆者個人の見解であり、投資助言ではありません。投資判断はご自身の責任でお願いします。
※記事中の円換算は1ドル=156円(2026年2月時点)で計算しています。
出典: Zscaler, Inc., Form 10-Q (Filed with SEC, for the quarterly period ended January 31, 2026, Accession No. 0001713683-26-000048)
※競合売上データ: Palo Alto Networks FY2025年次決算(売上約91億ドル)、CrowdStrike FY2025年次決算(売上約40億ドル)
※AIセキュリティARR(約4億ドル): 10-Q外のアナリスト推計(Ticker Report 2026年2月報道)
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

