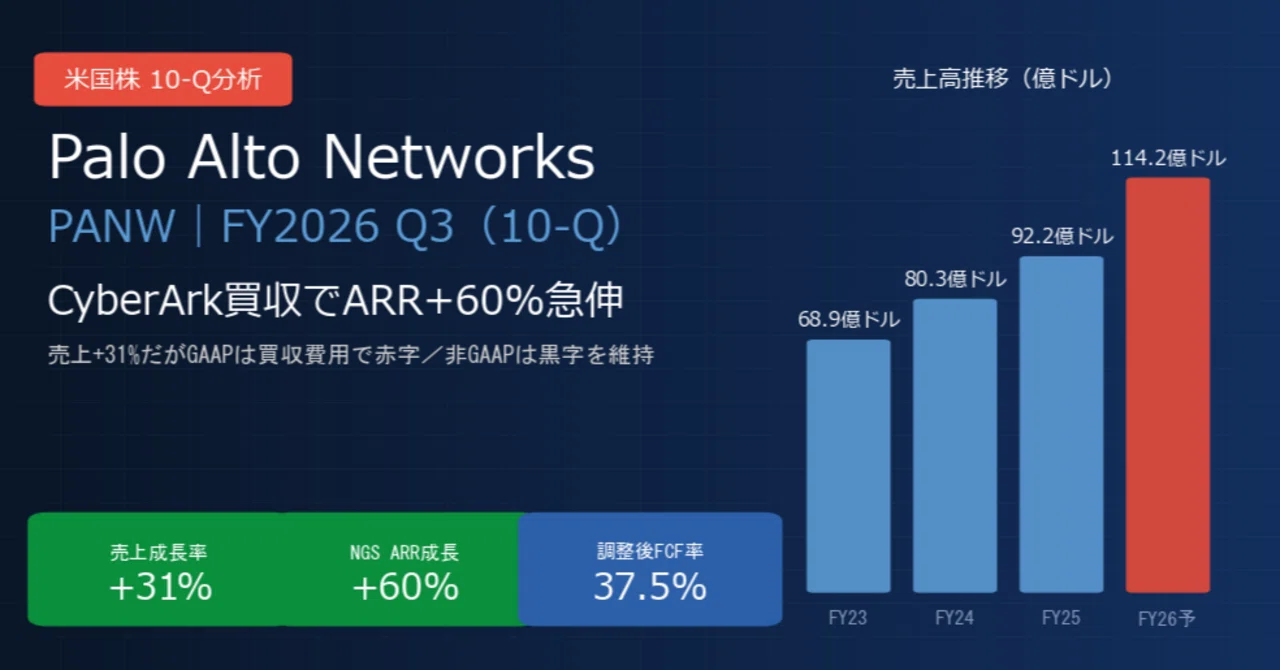
パロアルトネットワークス / Palo Alto Networks(PANW)決算分析|CyberArk買収でNGS ARR+60%、ただしGAAPは赤字転落【FY2026 Q3 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
サイバーセキュリティ業界で「プラットフォーム化」の波が加速しています。点在する単機能ツールを1つの統合基盤に束ねる動きで、その最前線を走るのがPalo Alto Networksです。同社は2026年2月、アイデンティティ管理大手のCyberArkを211億ドル(約3兆3,760億円)で買収しました。6月発表のFY2026第3四半期決算(10-Q)は、売上+31%・次世代ARR+60%という力強い数字の一方で、GAAPベースでは赤字に転落しました。発表後、株価は割高感とGAAP赤字を嫌気して約12%下落し、約283ドルとなりました。好調なのか、危ういのか。10-Qで両面を確認します。
今回決算のまとめ(3行)
・ 売上+31%・次世代ARR+60%と加速 (売上30.0億ドル/NGS ARR81億ドル)── CyberArk買収が規模を一気に押し上げ、受注残(RPO)は184億ドルへ
・ GAAPは営業・純損益とも赤字に転落 (純損益▲1.77億ドル/株式報酬5.17億ドル)── 買収に伴う株式報酬の増加と無形資産償却が主因、非GAAPでは黒字を維持
・ 非GAAP EPSは+6%にとどまる (0.85ドル)── 売上+31%との差は112百万株の希薄化、調整後FCF率37.5%と現金創出力は強力
会社概要
一言でいうと、企業のデジタル防御を丸ごと引き受ける、サイバーセキュリティの世界最大手です。
事業はネットワーク防御、AI駆動のセキュリティ運用(Cortex)、クラウド防御、そして買収で加えたアイデンティティ管理(CyberArk)の4本柱です。戦略の核心は「プラットフォーム化」で、顧客がバラバラに導入していた製品を統合し、乗り換えコストを高めて囲い込みます。Fortune100のほぼ全社が顧客です。
今期のポイント3点
ポイント1:売上加速とARRの急伸、ただしCyberArk頼み
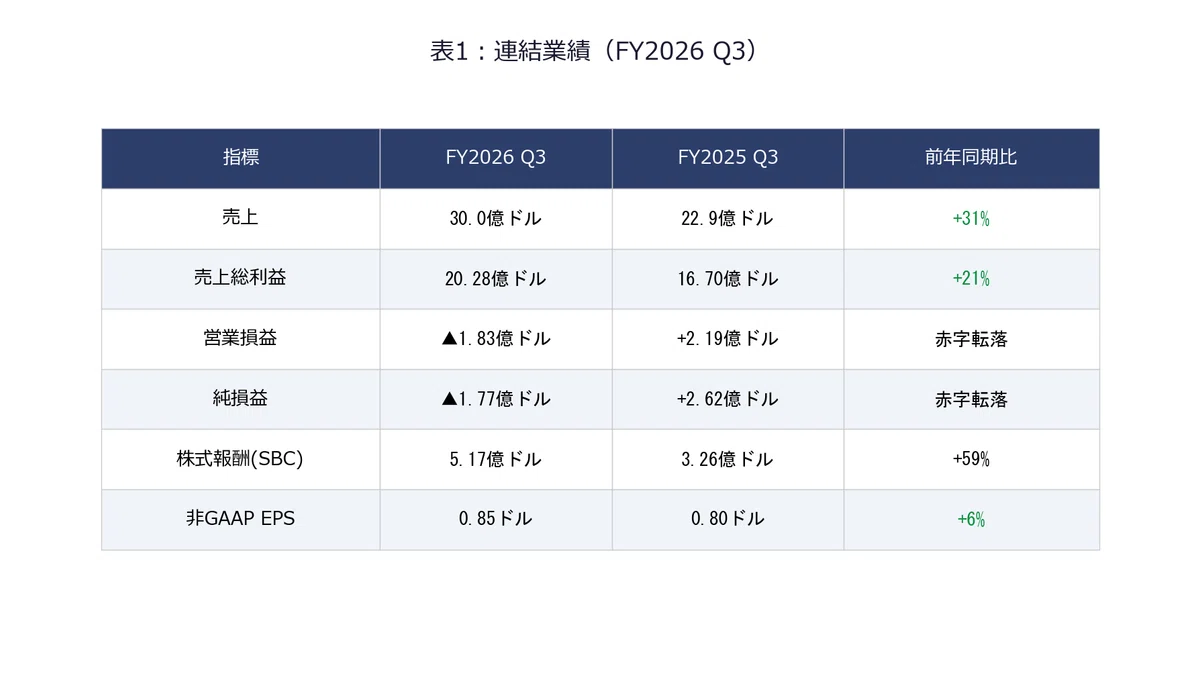
FY2026第3四半期は売上が前年同期比31%増と、前年同期の+15%から大きく加速しました。最も注目される先行指標、次世代セキュリティの年間経常収益(NGS ARR)は81億ドル(約1兆2,960億円)で+60%、将来の確定収益を示す受注残(RPO)も184億ドルに達しました。
ただし、この加速の主因は2026年2月に完了したCyberArk買収です。つまり伸びの一部は買収による「下駄」であり、内部成長(オーガニック)と買収成長を分けて見る必要があります。とはいえ、プラットフォーム化戦略で大口顧客の囲い込みが進んでいることは、ARRと受注残の伸びが裏づけています。
ポイント2:GAAP赤字転落の正体は、株式報酬と買収償却
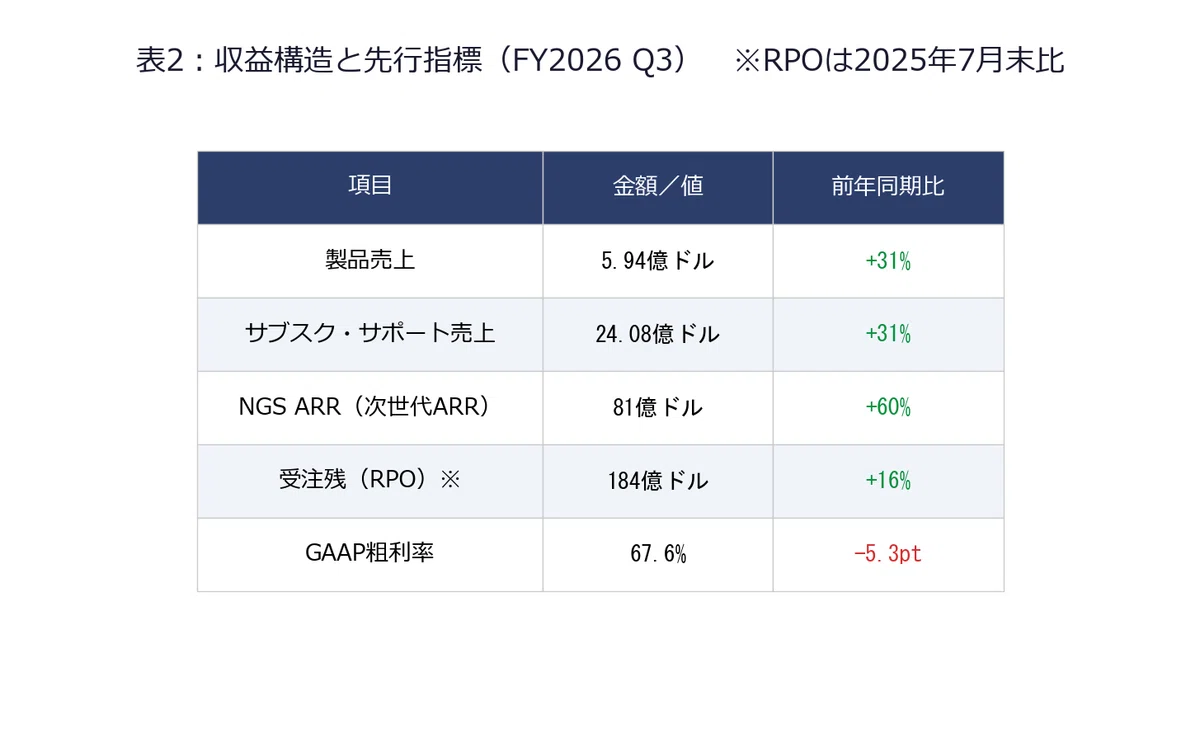
今四半期の最大の論点は、GAAPで営業損益・純損益ともに赤字へ転落したことです。純損益は前年同期の2.62億ドルの黒字から、1.77億ドル(約283億円)の赤字になりました。
主因は2つです。第一に株式報酬費用が5.17億ドル(約827億円)と売上の17.2%に達しました。CyberArk買収で株式報酬が上乗せされたためです。第二に買収無形資産の償却増で、粗利率も67.6%へ5.3ポイント低下しました。一方、これらを除いた非GAAPでは黒字を維持しており、「実態は黒字、会計上は買収費用で赤字」という構図です。ただし株式報酬は将来の希薄化として実際に株主の持ち分を削る点は軽視できません。
ポイント3:希薄化と、強力なキャッシュ創出力
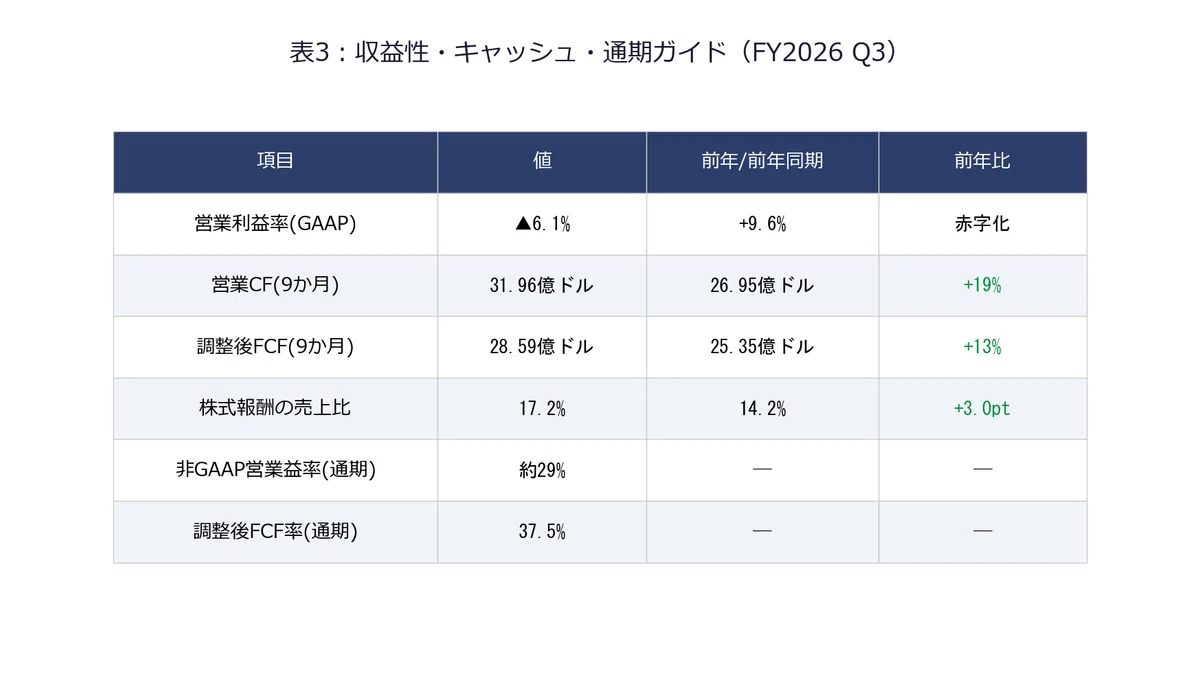
見落とせないのが希薄化です。CyberArk買収では現金約23億ドルに加え、112百万株もの新株を発行しました。この結果、売上が+31%伸びても、1株当たりの非GAAP EPSは0.85ドルと前年比でわずか+6%にとどまりました。規模は大きく増えても、1株の価値の増加は限定的だったわけです。
救いは現金創出力です。9か月の調整後フリーキャッシュフローは28.59億ドル(約4,574億円)、通期の調整後FCF率は37.5%と極めて高い水準です。CyberArkの統合が進めば、この強力なキャッシュ創出が希薄化を徐々に埋めていけるかが焦点になります。
最大のリスク:高いバリュエーションとCyberArk統合の実行
PANWの最大のリスクは、事業そのものよりも株価にあります。後述のとおりバリュエーションが非常に高く、わずかな成長鈍化や統合のつまずきでも株価が大きく下落しかねません。加えて211億ドルという過去最大の買収の統合実行リスク、そしてセキュリティ企業特有の「自社製品の脆弱性が顧客の信頼を直撃する」リスクを抱えます。
このリスクの体温計が非GAAP EPSの伸びです。
・監視指標:非GAAP希薄化後EPSの前年比成長率
・現在値:+6%(当四半期)
・警戒閾値:2四半期連続で一桁台前半
・乖離幅:現状すでに一桁台
・解釈:売上が+31%でも1株利益が+6%なのは希薄化の影響です。EPS成長が二桁に回復しなければ、高いバリュエーションを正当化できなくなります
筆者の見解
総合判断:「見送り(中立)」、決算後に約12%下落も依然PER75倍。270ドル前後で買い
結論は「見送り(中立)」です。PANWはサイバーセキュリティの最高峰の事業を持ち、NGS ARR+60%・調整後FCF率37.5%は文句のつけようがありません。それでも見送りとするのは、決算後に下落してもなお株価が高いからです。
PANWは非GAAPで黒字のため、非GAAP予想PERで評価します。株価は決算後に約12%下落して約283ドル、時価総額は約2,015億ドル(約32兆2,400億円)です。今期(FY2026)の非GAAP予想EPS3.78ドルに対し予想PERは約75倍、株価売上高倍率(PSR)は約17.6倍、時価総額を次世代ARRで割ると約25倍です。下落後も、いずれもソフトウェア企業の中では高水準にあります。
同業比較では、純粋なエンドポイント大手CrowdStrike(PSR約25倍)よりは低く、成熟したFortinet(PSR約11倍)よりは高い位置です。PANWは両者の中間です。判断根拠は定量で2つです。(A)予想PER75倍に対し当四半期の非GAAP EPS成長は+6%にとどまり、株価に利益成長が追いついていないこと、(B)株価283ドルは下の基本シナリオ(270〜300ドル)の中央付近で、明確な割安とは言えないことです。
強気シナリオ(確度:中)
CyberArk統合が早期に収益貢献し、プラットフォーム化で大口顧客の単価が上昇、FY2027の非GAAP EPSが4.90ドル超へ。マルチプル(PER72倍)が維持され、株価は約340〜365ドルへ。
基本シナリオ(確度:高)
統合は順調だが希薄化を吸収しきるのに時間がかかり、FY2027の非GAAP EPSは4.60ドル前後。PER62倍で株価は約270〜300ドル。決算後に下落した現在の283ドルはこのレンジ中央付近です。
弱気シナリオ(確度:中)
統合摩擦や競争激化で成長が鈍化し、高すぎたマルチプルが圧縮。FY2027の非GAAP EPSは4.40ドル、PER48倍で株価は約200〜230ドルへ下落します。
今後の事業見通し
確度:高、プラットフォーム化と高いキャッシュ創出力
統合プラットフォームによる囲い込みは進行中で、NGS ARR+60%・受注残184億ドルが将来収益を裏づけます。調整後FCF率37.5%という現金創出力は、買収や自社株買いの原資になります。
確度:中、CyberArk統合とアイデンティティ市場
アイデンティティ管理はAIエージェント時代に重要性を増す領域です。CyberArkの統合が成功すれば第5の柱になりますが、211億ドルの大型買収の消化と希薄化の吸収には時間がかかります。
確度:低、GAAP黒字化と1株利益の本格成長
株式報酬(売上の17.2%)を吸収してGAAPで安定黒字化し、1株当たり利益が二桁成長に戻る時期は不透明です。これが確認できるまで、現在の高いバリュエーションは正当化しづらいです。
まとめ
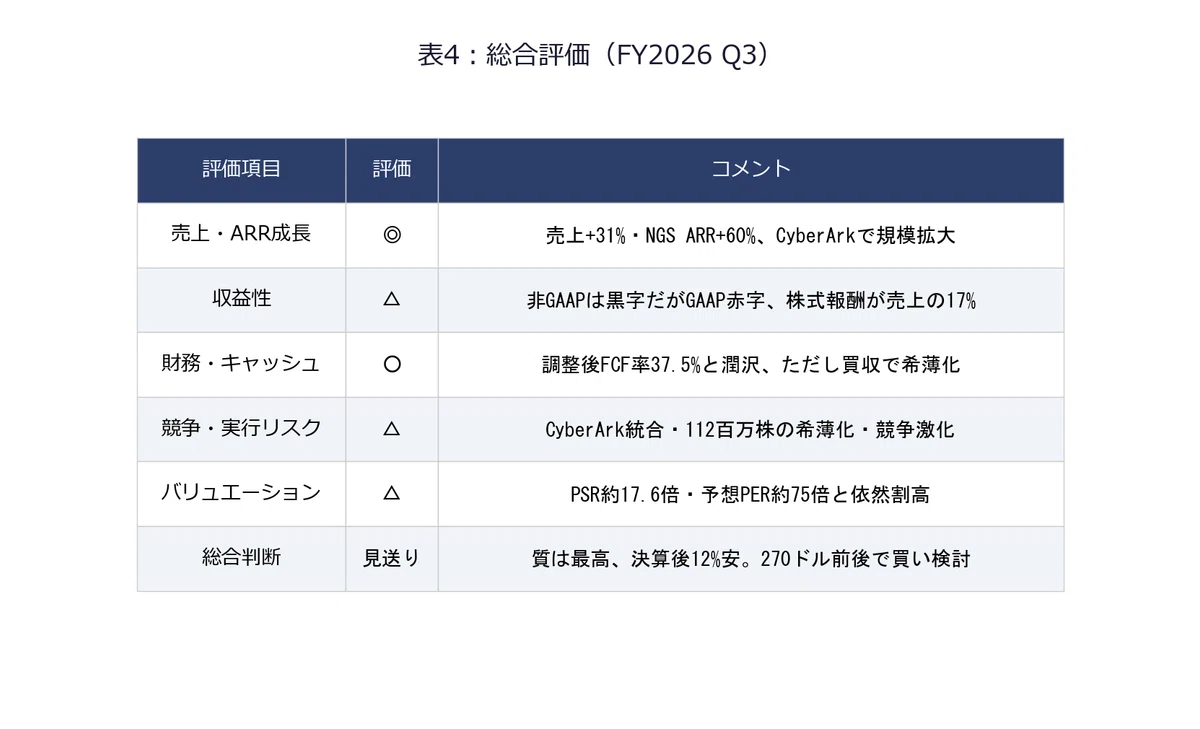
総合判断は「見送り(中立)」です。 PANWはサイバーセキュリティの王者で、NGS ARR+60%・調整後FCF率37.5%という事業の質は申し分ありません。CyberArk買収でアイデンティティ領域まで取り込み、プラットフォーム化は完成度を高めています。
それでも見送りとするのは、決算後に約12%下落してもなお予想PER約75倍・PSR約17.6倍と高水準だからです。売上+31%に対し非GAAP EPSは+6%で、希薄化が1株の価値の伸びを抑えています。今回の下落で買い検討圏(270〜300ドル)に接近しており、270ドル前後まで調整すれば、質の高さに対して報われやすい買いの好機とみます。1株利益の二桁成長への回復が確認できれば、強気への転換を検討します。
関連記事リンク
・ Palo Alto Networks(PANW)前回の個別分析記事 :
・ サイバー3強(CRWD・ZS・PANW)比較(PANW含む) :
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
※円換算は1ドル=160円(2026年6月時点)で計算
※株価・時価総額・予想EPS・通期ガイダンス・同業バリュエーション・USD/JPYレートの出典:各社決算発表・Investing.com/stocktitan等(2026年6月時点)
※データ出典:SEC EDGAR 10-Q(Accession No. 0001327567-26-000015)
#投資 #株式投資 #米国株 #決算分析 #PaloAltoNetworks #PANW #サイバーセキュリティ #CyberArk #AIセキュリティ #10Q分析

