2026年9月28日時点の答えを先に言うと、ChatGPT・Claude・Gemini などの AI 利用料(AI 使用料)の勘定科目は「通信費」「支払手数料」「ソフトウェア利用料」「雑費」の4つが実務の選択肢で、この4つのどれを選んでも構わず、一度決めた1つを継続して使えば足ります。勘定科目名そのものに法令上の正解はないため、経理が本当に確認すべきは科目名ではなく、①請求書に登録番号(Tから始まる13桁)があるか、②契約が「自己申込み型」か「個別交渉のEnterprise」か、③2026年10月1日からの経過措置の変更、④領収書を電子データのまま保存できているか、の4点です。
- 勘定科目:通信費・支払手数料・ソフトウェア利用料・雑費のいずれか1つに統一する。「AI使用料」「AI費用」「AI課金」と呼び方が違っても、処理の考え方は同じです
- 2026年10月1日からの変更(最重要):適格請求書発行事業者以外からの課税仕入れの経過措置は、控除割合が80%から70%へ下がり、対象外になる年間金額の基準も税込10億円から税込1億円へ引き下がります(国税庁 インボイスQ&A 問113・令和8年4月改訂)。同じ2026年9月30日を含む課税期間で2割特例も終了します(国税庁 No.6498)
- Claude:Anthropic は適格請求書発行事業者として登録済みで、登録番号は T7700150134388、2026年4月1日以降のすべての請求書に消費税10%が適用されます(Anthropic 公式・2026年3月13日付のお知らせを2026年9月28日に確認)
- Google One / App Store:Google One は円建て価格(Google AI Pro 月額 ¥2,900)、App Store 経由の課金はプラットフォーム課税の対象で、国税庁の名簿に iTunes株式会社 が特定プラットフォーム事業者として載っています(令和8年6月10日現在)
この記事の対象読者:ChatGPT・Claude・Gemini 等の生成AIツールの利用料を経費処理する経理・総務担当者、個人事業主、AIツール導入を進める部門責任者
今日できること:①自社が受け取っている請求書に登録番号(Tから始まる13桁)が記載されているか確認する ②勘定科目を1つに決めて社内の経費精算ルールに明文化する ③10月以降に始まる課税期間の帳簿の摘要が「80%控除対象」のままになっていないか点検する
最終更新:2026年9月28日。本文中の消費税・インボイスの制度内容は、同日に国税庁の公式ページ(タックスアンサー No.6118/No.6498/No.5380、インボイスQ&A 問113、質疑応答事例、特定プラットフォーム事業者名簿、適格請求書発行事業者公表サイト「登録番号とは」、電子帳簿保存法の概要)を取得して確認しています。料金は各社の公式ページの当日表示です。
この記事は公開されている法令・公式情報にもとづいて一般的な会計処理の考え方を整理したものであり、個別の税務判断を行うものではありません。勘定科目の最終決定・消費税の課税区分・インボイス対応の可否は、必ず顧問税理士にご確認ください。
「ChatGPTの利用料、結局何費にすればいいのか」という問いに対する実務の答えは、「4つの候補のどれでもよく、決めた1つを続ける」です。法令には勘定科目名の定めがなく、税務調査で科目名そのものが争点になることは基本的にありません。それなのに科目名で足が止まり、期限のある論点が後回しになってしまうのが、いま一番もったいないところです。
そして2026年は、その「期限のある論点」が動く年です。適格請求書発行事業者以外からの課税仕入れについて認められてきた80%控除の経過措置は、2026年9月30日で第1期が終わります。2026年10月1日からは控除割合が70%になり、経過措置を使えない年間金額の基準も税込10億円から税込1億円へ下がります。加えて、小規模事業者の2割特例も2026年9月30日を含む課税期間で終わります。AI利用料そのものは登録済みの海外事業者から買っていれば影響を受けませんが、同じ帳簿の他の取引が確実に影響を受けます。
この記事では、Uravation が100社以上の企業向けAI研修・導入支援を行ってきた経験をふまえ、ChatGPT・Claude・Gemini・Copilot・Perplexity など主要な生成AIサービスの利用料について、勘定科目の選び方・サービス別の早見表・仕訳テンプレート・海外サービス特有の消費税の論点・2026年10月の制度変更を、公式一次情報だけで整理します。数値・料金・制度内容にはすべて出典と参照日を付けました。
「早見表だけ先に見たい」という方は「AI利用料の勘定科目 サービス別早見表」へ、「カード明細の英語表記が何のサービスか調べたい」という方は「クレジットカード明細の表記から勘定科目を探す対照表」へ、「10月からの変更だけ知りたい」という方は「2026年10月1日から変わる経過措置」へ進んでください。
AI導入にかかる費用の全体像は「AI導入費用の相場と内訳|規模別コストシミュレーション」で詳しく解説しています。
AIの勘定科目は何費か|通信費・支払手数料を含む4科目の選び方
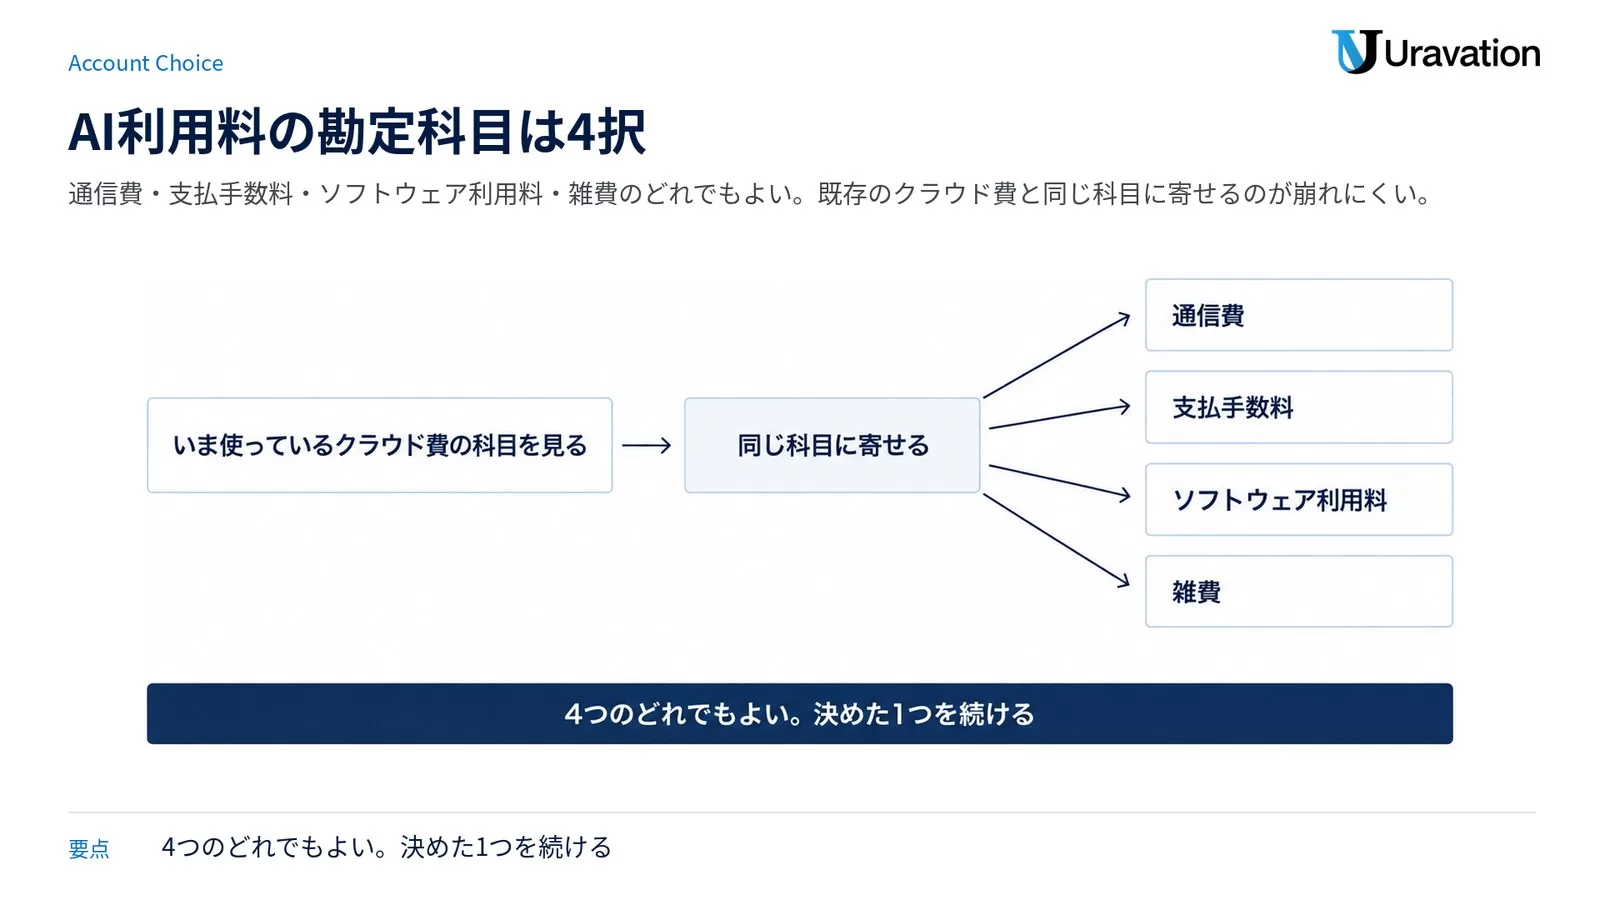
AIの勘定科目を1つに決めるなら、次の4科目から選びます。どれも「間違い」ではなく、自社の会計方針と説明しやすさで選ぶものです。
| 科目 | 選ぶ理由 | 向いている会社 |
|---|---|---|
| 通信費 | インターネット経由で受ける役務なので、既存の回線・クラウド費と同じ箱に入れられる | クラウドサービス費を通信費でまとめている会社 |
| 支払手数料 | 外部サービスへの対価という性質をそのまま表せる。海外事業者への支払いが集まる科目として管理しやすい | SaaS の支払いを支払手数料に寄せている会社 |
| ソフトウェア利用料 | SaaS 費用を独立して見たい場合に、AI費用の総額が月次で一目で分かる | SaaS のコスト管理を独立して行いたい会社 |
| 雑費 | 金額が小さく、新しい科目を増やしたくない場合の受け皿 | AIツールが1〜2本で少額にとどまる会社 |
開発・研究目的での利用が主であれば「研究開発費」、社内教育の一環として研修用途で購入しているなら「教育研修費」を選ぶ企業もあります。ただし科目を用途別に分けると、同じ ChatGPT の請求が月によって違う科目に入る事故が起きやすくなります。原則は1科目に統一し、用途別に見たいときは補助科目や部門コードで分けるほうが安全です。
決める順番は次の3ステップで足ります。
- 既存の科目体系を見る:クラウド・SaaS の支払いをいま何費で処理しているかを確認し、同じ科目に寄せる(新しい科目を作らないのが一番運用が崩れにくい)
- 金額の大きさを見る:年額で数十万円を超えるなら、雑費は避けてソフトウェア利用料など独立した科目にする(月次で増減を追えるようにする)
- 社内ルールに書く:「生成AIツール利用料=通信費」のように経費精算規程・勘定科目表に明文化し、以後は変えない
会計には継続性の原則があり、正当な理由なく処理方法を変えることは望ましくありません。科目名の正解を探すより、決めたルールを守り続けるほうが実務上はるかに重要です。
AI利用料の勘定科目 サービス別早見表|ChatGPT・Claude・Gemini・Copilot・Perplexity
主要サービスの勘定科目とインボイス対応状況を1表にまとめます。登録番号や消費税の扱いは変更されるため、実際の請求書の記載を必ず確認してください。
| サービス | 提供事業者 | 勘定科目の一般的な選択肢 | 適格請求書(インボイス)対応 |
|---|---|---|---|
| Claude(Pro/Max/Team/Enterprise) | Anthropic, PBC | 通信費/支払手数料/ソフトウェア利用料 | 登録済み・公式ページで確認(2026年9月28日)。登録番号 T7700150134388。2026年4月1日以降のすべての請求書に消費税10%。請求通貨は変わらず、消費税額は適格請求書に日本円で表示される |
| ChatGPT(Plus/Business/Enterprise) | OpenAI | 通信費/支払手数料/ソフトウェア利用料 | 日本の消費税10%を徴収し、適格請求書を発行。ただし OpenAI 公式ヘルプは2026年9月28日時点で自動取得できず(HTTP 403)、登録番号は手元の請求書の記載と国税庁公表サイトで突合してください |
| Gemini(Google AI Pro/Google AI Plus・Google One 経由) | Google(契約形態により異なる) | 通信費/支払手数料/雑費 | 円建て価格で提供。法人向け(Google Workspace 経由)では登録番号付きの請求書を取得できる例が多い。個人アカウントは payments.google.com の領収書で税額と発行元を確認する |
| Microsoft 365 Copilot | Microsoft/日本マイクロソフト株式会社 | 通信費/支払手数料/ソフトウェア利用料 | Microsoft 365 管理センター経由の法人契約では適格請求書に対応した請求書を取得できる。登録番号は契約先の請求書で確認 |
| Perplexity(Pro/Enterprise) | Perplexity AI, Inc. | 通信費/支払手数料/雑費 | 適格請求書発行事業者として登録済み。公式ヘルプは2026年9月28日時点で自動取得できず(HTTP 403)のため、登録番号は請求書と国税庁公表サイトで突合してください |
表のとおり、勘定科目はどのサービスでも同じ4候補に収まります。サービスごとに違うのは勘定科目ではなく、消費税の扱いと請求書の発行元です。ここを取り違えると、科目がそろっていても仕入税額控除を誤ります。
なお Anthropic のサポートサイトは support.anthropic.com から support.claude.com へ移っています(2026年9月28日時点で301転送を確認)。古い手順書に旧ドメインが残っている場合は差し替えてください。
AI使用料の勘定科目は利用料と同じか|使用料・費用・課金・サブスクの表記別の扱い
結論から言うと、「AI使用料」「AI費用」「AI課金」「AIサブスク」と社内で呼び方が違っても、勘定科目と仕訳は同じです。呼び方で処理が変わるわけではありません。ただし「使用料」という言葉は、経理の世界では別の科目を連想させることがあるため、社内文書では表記を1つに決めておくと混乱が減ります。
| 社内での呼び方 | 連想されやすい別科目 | 実際の処理 |
|---|---|---|
| AI利用料 | (特になし) | 通信費など4科目のいずれか |
| AI使用料 | 賃借料・地代家賃(物を借りる対価の連想) | 物の賃貸借ではなく役務の提供なので、賃借料には入れない |
| AIライセンス料 | ソフトウェア(無形固定資産) | 買い取りではなく期間利用なので、原則として資産計上しない |
| AI課金・AIサブスク | (特になし) | 通信費など4科目のいずれか |
「ライセンス料だから無形固定資産に計上するのか」という質問は多いのですが、月額・年額で使用権を得るクラウド型の生成AIサービスは、ソフトウェアの取得ではなく役務の提供を受けているだけなので、原則として資産計上は不要です。年払いで決算をまたぐ場合の扱いについては、後述の仕訳パターン3と、国税庁 No.5380(短期前払費用)の要件を確認してください。
Google Oneの勘定科目|Gemini込みプランの料金と按分のしかた
Google One の勘定科目は、他のAIサービスと同じく通信費・支払手数料・雑費のいずれかで処理するのが一般的です。ただし Google One は他のAIサービス以上に按分の検討が必要です。理由は、1つの契約に「Gemini の上位機能」「クラウドストレージ」「その他のGoogle特典」が混在し、そのうえ個人用のGoogleアカウントで契約されがちだからです。
Gemini の個人向け有料プランは Google One のメンバーシップとして請求されます。2026年9月28日時点で公式の料金一覧(one.google.com)に表示されているのは次の3段です。
| プラン | ストレージ | 月額 | 年額 |
|---|---|---|---|
| Google One(Basic) | 100 GB | ¥290 | ¥2,900 |
| Google AI Plus | 2 TB | ¥1,450 | ¥14,500 |
| Google AI Pro | 5 TB | ¥2,900 | ¥29,000 |
Google の料金は円建てなので、ドル建てサービスのような為替換算は不要です。一方で、同ページには2026年9月28日時点で税込・税抜の明記がありません。消費税額は payments.google.com のお支払いページから取得できる領収書で確認してください。
按分の実務は次のように進めます。
- まず契約者を確認する:会社名義(Google Workspace 経由)なら全額を経費として処理しやすく、適格請求書も取得しやすい。個人名義なら按分が必要になる
- 業務利用割合の根拠を残す:利用目的・利用頻度など合理的な基準で算定し、算定根拠をメモとして保存する
- ストレージ部分を切り分けない:Google One は一体のメンバーシップとして課金されるため、AI機能とストレージを金額按分する意味は薄い。分けるべきは「業務利用と私的利用」です
按分が面倒だと感じる規模なら、Google Workspace 側で法人契約に切り替えるのが結果的に一番安く済みます。プランごとの機能・選び方は「Geminiの有料プランはどれ?全プラン比較と選び方」で詳しく解説しています。
APPLE.COM/BILLの勘定科目|App Store課金の請求元とプラットフォーム課税
カード明細の「APPLE.COM/BILL」は Apple のサービス共通の表記なので、明細だけでは何を買ったか特定できません。勘定科目を決める前に、Appleアカウントの購入履歴から内訳を出す必要があります。ChatGPT や Claude の iOS アプリから課金した場合も、この表記になります。
ここで押さえておきたいのが、2025年4月1日に始まったプラットフォーム課税です。国外事業者がデジタルプラットフォームを介して行う消費者向け電気通信利用役務の提供のうち、特定プラットフォーム事業者を介して対価を収受するものは、その特定プラットフォーム事業者が役務の提供を行ったものとみなして申告・納税することになりました(国税庁 No.6568)。つまり同じ ChatGPT でも、Web直販とアプリ内課金で消費税を納める事業者が変わります。
国税庁が公表している「特定プラットフォーム事業者名簿」(令和8年6月10日現在)には、次の事業者が載っています。AIツールの課金に関係する上位2行が Apple と Google です。
| プラットフォーム | 特定プラットフォーム事業者 | 法人番号 | 指定の効力発生日 |
|---|---|---|---|
| App Store/Apple Books/Apple Podcasts | iTunes株式会社 | 8011101043359 | 2025年4月1日 |
| Google Play | グーグル アジア パシフィック プライベート リミテッド | 4700150006045 | 2025年4月1日 |
| AWS Marketplace | アマゾンウェブサービスジャパン合同会社 | 6011001106696 | 2025年4月1日 |
| Nintendo eShop | 任天堂株式会社 | 1130001011420 | 2025年4月1日 |
| Epic Games Store/Fab | エピック ゲームズ コマース ゲーエムベーハー | 3700150135084 | 2026年12月1日 |
実務での使いどころは1つです。App Store 経由の領収書に記載された発行元・登録番号が、この名簿の事業者と整合しているかを確認できます。適格請求書発行事業者の登録番号は、法人番号を持つ課税事業者であれば「T」+法人番号(数字13桁)という構成です(国税庁 適格請求書発行事業者公表サイト)。名簿の法人番号と領収書の登録番号の13桁を突き合わせれば、発行元が想定どおりかを自分で確かめられます。
したがって「APPLE.COM/BILL」の処理手順は、①Appleアカウントの購入履歴で内訳を出す ②その内訳ごとに勘定科目を割り当てる(AIツールなら通信費など) ③領収書の発行元と登録番号を確認して保存する、の3つになります。同じサービスを Web直販とアプリ内課金の両方で契約していると証憑の出どころが分かれるため、どちらで契約するかを経費精算ルールに明記しておくと混乱を防げます。
この記事の内容を社内で使うなら
要点と手順をまとめた資料を無料で受け取れます。研修4,000名以上・支援100社以上の実績をもとに、自社の業務に当てはめる相談も30分から受け付けています。
クレジットカード明細の表記から勘定科目を探す対照表
経理の現場でつまずくのが、「カード明細に見慣れない英語表記があるが、何のサービスか分からない」という逆引きの場面です。「ANTHROPIC* CLAUDE SUB」のようにカード明細の表記そのままで検索する人は少なくありません。代表的な明細表記とサービス、勘定科目の対応を押さえておくと、月次のAI費用の集計も速くなります。
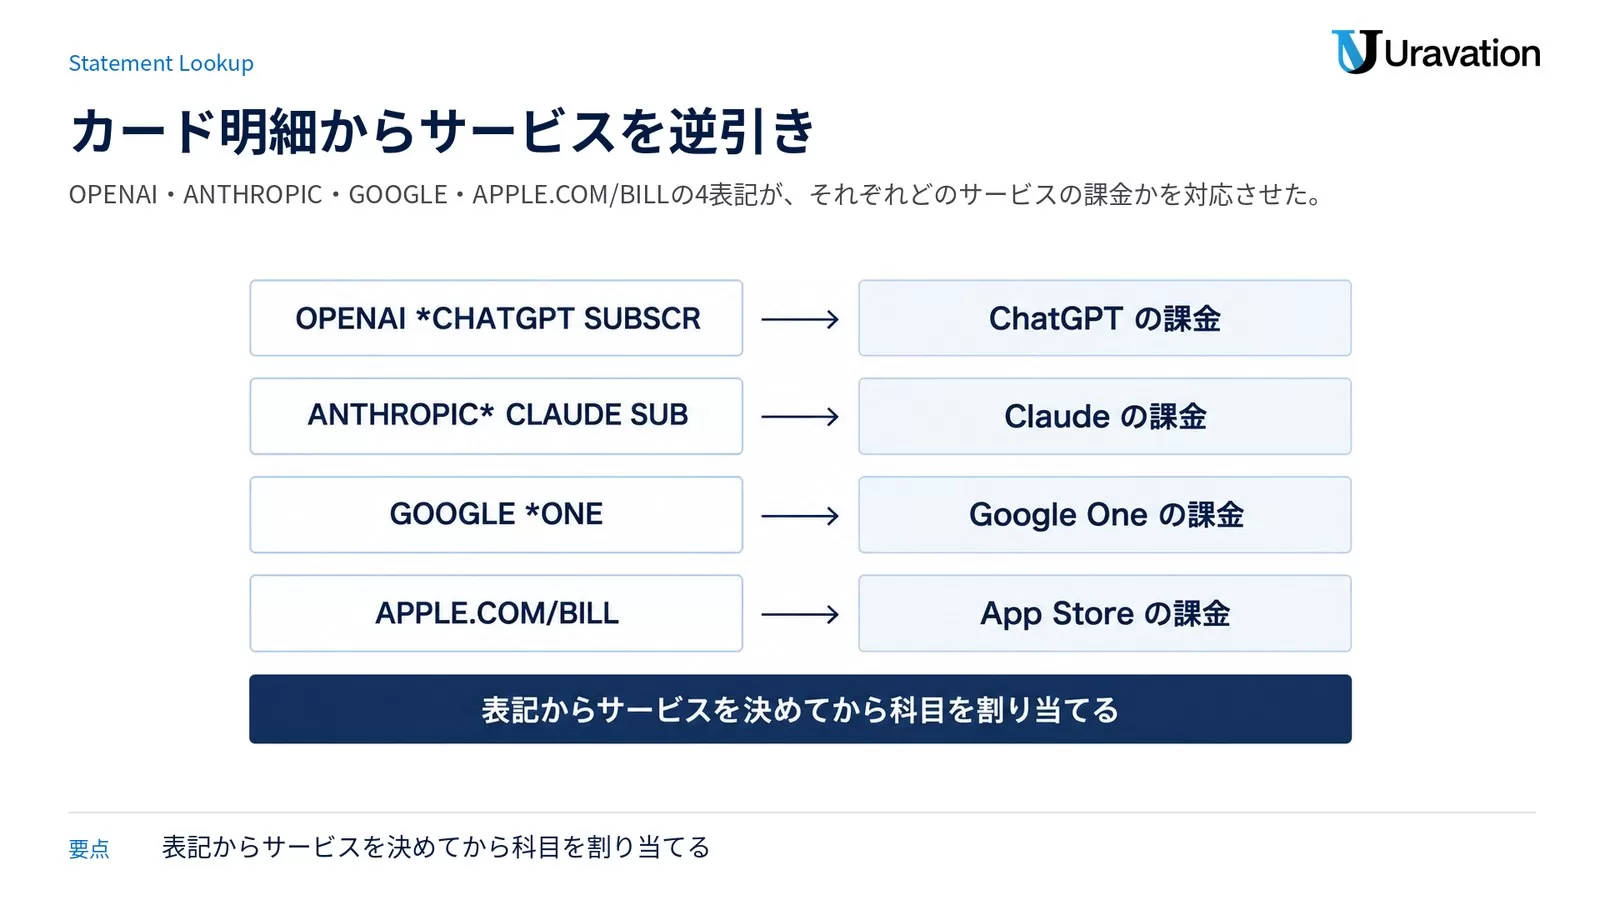
※カード明細の表記はカード会社や決済経路によって多少異なります。以下は一般に知られている代表的な例です。
| カード明細の表記例 | サービス | 勘定科目の一般的な選択肢 |
|---|---|---|
| OPENAI *CHATGPT SUBSCR など「OPENAI」を含む表記 | ChatGPT(OpenAI)のサブスクリプションまたはAPI利用料 | 通信費/支払手数料 |
| ANTHROPIC* CLAUDE SUB など「ANTHROPIC」を含む表記 | Claude(Anthropic)のサブスクリプションまたはAPI利用料 | 通信費/支払手数料 |
| GOOGLE ONE など「GOOGLE 」で始まる表記 | Google One/Google AI Pro・Google AI Plus(Gemini)等のGoogleサービス | 通信費/支払手数料(私的利用との按分に注意) |
| APPLE.COM/BILL | App Store経由のアプリ内課金(ChatGPT・Claude等のiOSアプリ課金を含む) | 通信費/支払手数料(内訳の特定が必要) |
Google からの請求は、Google公式ヘルプによるとカード明細で「GOOGLE *」に続けて購入したサービス名が表示される形式です。Apple の「APPLE.COM/BILL」は Apple サービス共通の表記のため、明細だけでは特定できません。
OpenAI(ChatGPT)の勘定科目
ChatGPT Plus / Business 等のサブスクリプションは通信費または支払手数料で処理する企業が多数派です。OpenAI の経理処理で気をつけたいのは、科目ではなく請求書の名義と登録番号です。OpenAI は請求書の発行名義を過去に変更しており、年度をまたいで請求書を突合するときは、時期によって記載される登録番号が異なる可能性があります。2026年9月28日時点で OpenAI の公式ヘルプは自動取得できなかったため、登録番号は必ず手元の請求書の記載を国税庁の公表サイトで検索して確認してください(本記事では推測での記載はしていません)。
Anthropic(Claude)の勘定科目
カード明細の「ANTHROPIC* CLAUDE SUB」は Claude のサブスクリプション課金です。勘定科目は ChatGPT と同様、通信費または支払手数料で処理するのが一般的です。Anthropic の公式ページ(2026年3月13日付・2026年9月28日取得)では、次の4点が明記されています。
- 2026年4月1日より、日本の顧客に提供するサービスに対して10%の消費税(JCT)を別途徴収する
- 適格請求書発行事業者として登録を完了しており、登録番号は T7700150134388
- 請求通貨は変わらず、消費税額は適格請求書に日本円(JPY)で表示される
- 法人顧客は適格請求書により仕入税額控除を受けられるが、個人顧客は控除を受けられない
逆に言うと、2026年3月以前の請求書には消費税と登録番号の記載がありません。期をまたいで処理する場合は、古い請求書と新しい請求書を同じ扱いにしないよう注意してください。
なお2026年9月28日時点の Claude の公式料金(税抜・米ドル)は、Pro が月払い20ドル/年払い17ドル相当(200ドル一括)、Team が標準シート20ドル/席・月(年払い、月払いは25ドル)、プレミアムシートが100ドル/席・月(年払い、月払いは125ドル)、Max が100ドルからです。ここに消費税10%が加わるため、Pro の月払いは22ドル、1ドル150円換算で約3,300円になります。為替で円換算額は動くので、記帳は請求書の実額で行ってください。
Google One(Gemini含む)の勘定科目
「GOOGLE *ONE」などの表記で課金されているのは Google One のメンバーシップです。詳細は前述の「Google Oneの勘定科目」を参照してください。ポイントは、円建てなので換算が不要な代わりに、私的利用との按分と契約者名義の確認が必要になる点です。
アプリ内課金(App Store/Google Play)経由の場合
スマホアプリから ChatGPT Plus や Google AI Pro を契約した場合、請求は OpenAI や Google の Web直販ではなくアプリストア経由になります。カード明細は Apple なら「APPLE.COM/BILL」、Google Play なら「GOOGLE *」で始まる表記になり、領収書もストア側から発行されます。プラットフォーム課税と特定プラットフォーム事業者名簿の使い方は、前述の「APPLE.COM/BILLの勘定科目」にまとめました。
コピペで使える仕訳テンプレート5パターン
実際の仕訳例を、よくある5つのケース別に示します。金額は説明のための例で、実際の金額は自社の請求書に基づいて記録してください。
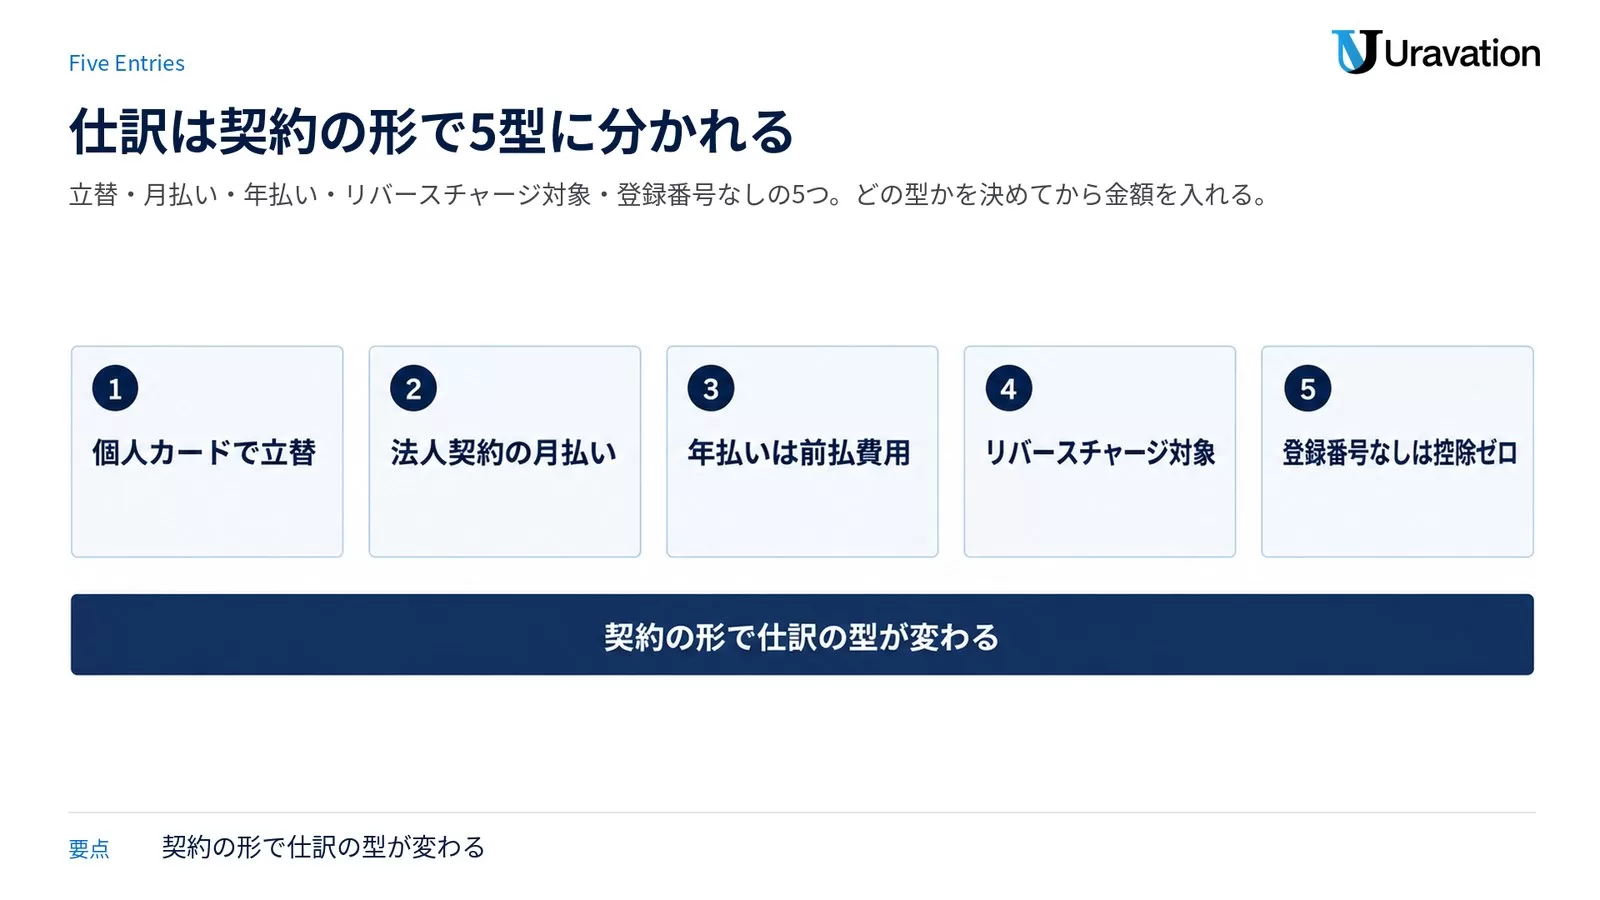
パターン1:個人カードで立替払いした場合
従業員が個人のクレジットカードで ChatGPT Plus 等を契約し、業務利用分を会社に精算するケースです。
【個人カード立替・精算時の仕訳例】
借方:通信費(またはソフトウェア利用料)  3,300円
貸方:未払金(または現金)              3,300円

※ 精算時に立替経費精算書と、サービスから発行された領収書・請求書の
 両方を証憑として保存してください。
※ プライベート利用と混在している場合は、業務利用分のみを
 合理的な基準(利用時間・利用目的等)で按分してください。
※ 業務利用割合の算定根拠はメモとして必ず残してください。
パターン2:法人契約(月払い)の通常仕訳
法人カードや口座振替で Claude Team や ChatGPT Business 等を月払い契約している、最も一般的なケースです。Claude Team の標準シート1席(月払い25ドル・税抜)を1ドル150円で換算した例にしています。
【法人契約・月払い(課税事業者・インボイス登録済みの場合)】
借方:通信費(または支払手数料)  3,750円
    仮払消費税等                    375円
貸方:未払金(または法人カード)  4,125円

※ 適格請求書(登録番号・税率・税額の記載があるもの)を
 保存していることが仕入税額控除の要件です。
※ 円換算額は為替で動きます。記帳は請求書に表示された
 金額(Anthropicは消費税額を日本円で表示)で行ってください。
※ 免税事業者の場合は消費税額を分けず、支払額全額を
 費用として計上する処理が一般的です。
パターン3:年払い(前払費用)の仕訳
年払いでコストを抑えている企業向けの仕訳です。決算をまたぐ契約は原則として前払費用として資産計上し、期間按分します。
【年払い契約時(12万円/年・課税事業者の場合)】
借方:前払費用                120,000円
    仮払消費税等                12,000円
貸方:未払金(または法人カード) 132,000円

【毎月の費用計上(月割り)】
借方:通信費(または支払手数料)  10,000円
貸方:前払費用                    10,000円
ここで使えるのが短期前払費用の取扱いです。国税庁 No.5380 によると、前払費用の額のうち支払った日から1年以内に提供を受ける役務に係るものを支払い、その金額を継続して支払った日の属する事業年度の損金に算入している場合は、支払時点で損金算入することが認められます。AIツールの1年分前払いはこの要件に当てはまりやすい一方、「1年以内」と「継続適用」の2条件を満たしているかの判断は個別事情に依存します。適用の可否は個別事情による判断になります。
パターン4:リバースチャージ対象と判断された場合
Enterprise 等の個別交渉契約で、海外事業者から「事業者向け電気通信利用役務の提供」を受けたとしてリバースチャージ方式の対象になる場合の仕訳イメージです(詳細は後述)。
【リバースチャージ方式が適用される場合(イメージ)】
借方:支払手数料(役務そのものの費用) 100,000円
    仮払消費税等(特定課税仕入れ分)   10,000円
貸方:未払金                          100,000円
貸方:仮受消費税等(特定課税仕入れ分)  10,000円

※ 自社が「特定課税仕入れを行った事業者」として
 申告・納税義務を負う点が通常の仕訳と異なります。
※ 一般課税かつ課税売上割合95%以上の課税期間、簡易課税制度、
 2割特例(2026年10月以降は個人事業者の3割特例)が
 適用される課税期間は、当分の間「特定課税仕入れは
 なかったもの」として扱われます。
※ 該当するかどうかは自社の課税区分次第です。
 自社がどれに当たるかを確定させてから処理してください。
パターン5:登録番号のない請求書を受け取った場合
登録番号の記載がない請求書(適格請求書発行事業者に未登録の事業者等)から購入した場合の考え方です。海外AIサービスの場合は、次の見出しで説明する理由から経過措置も使えない点が国内取引と大きく違います。
【登録番号のない請求書(海外AIサービスの場合)】
借方:通信費(または雑費)  3,300円
貸方:未払金               3,300円

※ 消費税額を分けず、支払額の全額を費用として計上します。
※ 国外事業者から受けた「消費者向け電気通信利用役務の提供」で
 相手が適格請求書発行事業者に未登録の場合は、仕入税額控除の
 対象にならず、免税事業者等からの仕入れに係る経過措置
 (80%等の部分控除)も適用されません(国税庁 質疑応答事例)。
※ 控除ゼロを前提に、他の取引と区別して記帳してください。仕訳入力そのものを会計ソフトのAI機能に任せたい場合は、マネーフォワードAI機能ガイド(料金・使い方・freee比較)も参考にしてください。経理業務全体の自動化の進め方は「経理自動化の始め方|AIで請求書・経費精算・月次決算を減らす手順」にまとめています。
2026年10月1日から変わる経過措置|免税事業者等からの控除は80%から70%へ
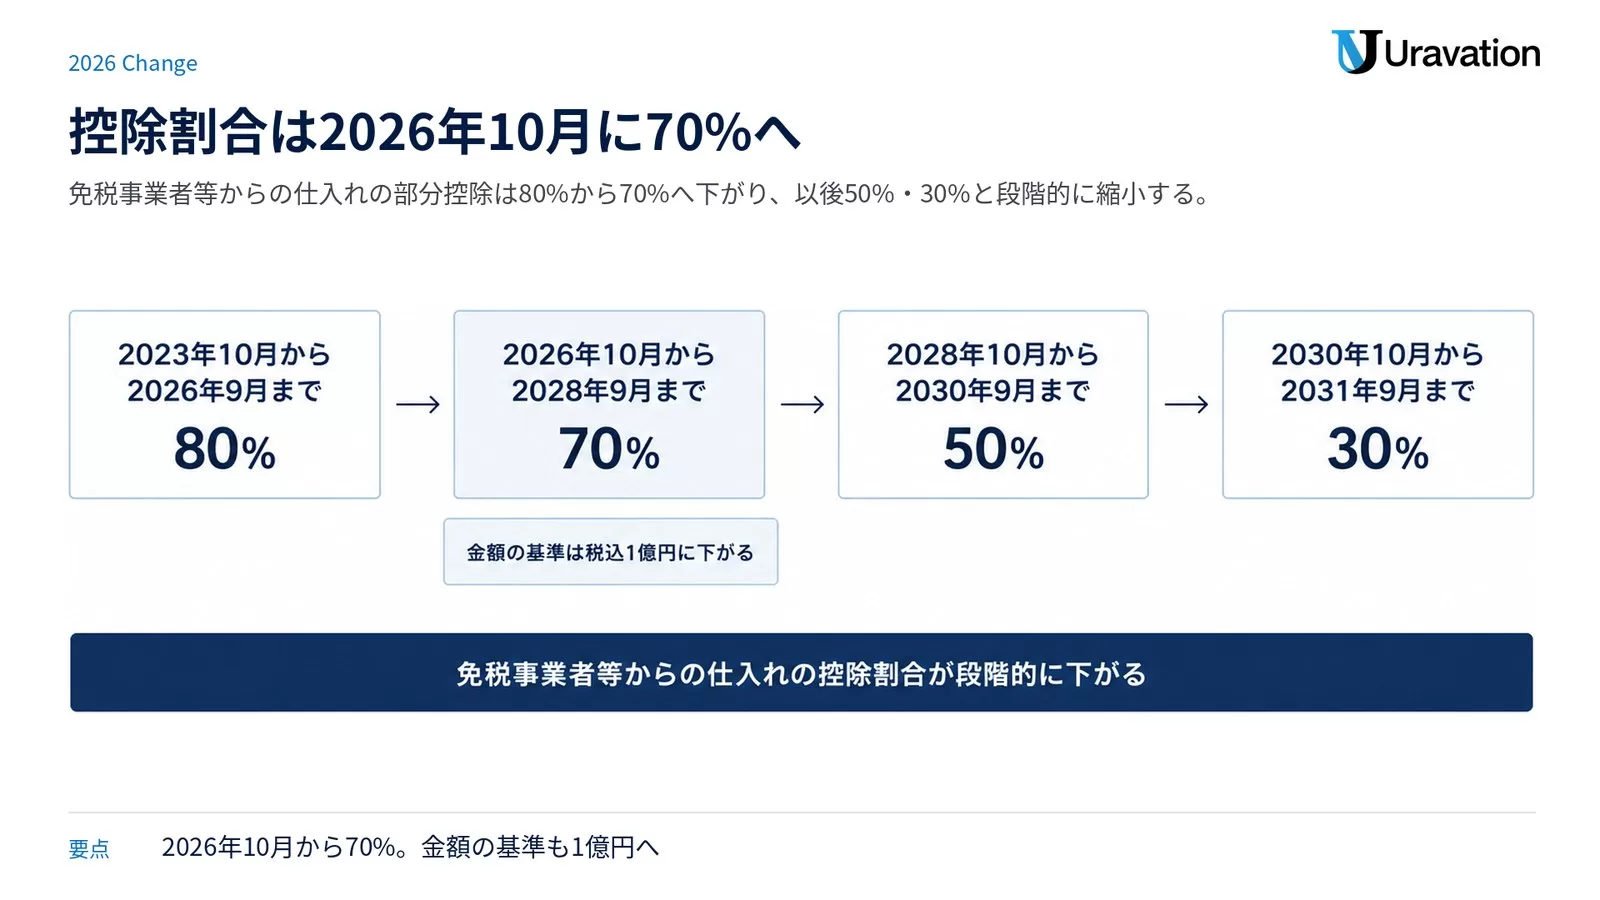
AI利用料の記帳そのものより先に、2026年9月30日という期限を確認してください。適格請求書発行事業者以外からの課税仕入れについて認められている部分控除の経過措置は、2026年9月30日で第1期が終わります。国税庁のインボイスQ&A 問113(令和8年4月改訂)に示されている割合は次のとおりです。
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日(令和5年10月1日〜令和8年9月30日) | 仕入税額相当額の 80% |
| 2026年10月1日〜2028年9月30日(令和8年10月1日〜令和10年9月30日) | 仕入税額相当額の 70% |
| 2028年10月1日〜2030年9月30日(令和10年10月1日〜令和12年9月30日) | 仕入税額相当額の 50% |
| 2030年10月1日〜2031年9月30日(令和12年10月1日〜令和13年9月30日) | 仕入税額相当額の 30% |
あわせて、経過措置を使える年間金額にも上限があります。一の免税事業者等から行う経過措置対象の課税仕入れの合計額が基準を超えた部分には、経過措置を適用できません。
| 課税期間 | 金額の基準 |
|---|---|
| 2024年10月1日〜2026年9月30日の間に開始する課税期間 | 税込 10億円 |
| 2026年10月1日以後に開始する課税期間 | 税込 1億円 |
経理の実務に落ちるのは次の3点です。
- 帳簿の摘要を直す:経過措置の適用を受ける課税仕入れには、帳簿に「80%控除対象」「免」などの記載が必要です(問113)。2026年10月1日以後に開始する課税期間からは割合が70%になるため、会計ソフトの税区分と摘要の定型文を点検し、「80%控除対象」のままにしないでください
- 金額基準の引き下げを見る:10億円から1億円への引き下げは、取引規模の大きい会社ほど早く当たります
- 2割特例の終了を確認する:小規模事業者の2割特例は、2023年10月1日から2026年9月30日までの日の属する課税期間が対象です(国税庁 No.6498)。個人事業者については、2027年および2028年(令和9年・令和10年)の課税期間に納付税額を売上税額の3割とできる3割特例が設けられています
注意点として、AI利用料そのものにはこの経過措置は関係しません。理由は次の見出しで説明します。関係するのは同じ帳簿に載っている他の取引です。「AIの科目を整えたから経理はもう大丈夫」ではなく、10月の課税期間開始に向けて税区分の設定を見直すのが今月の仕事になります。電子帳簿保存法とインボイスの対応をまとめて整理したい場合は「電子帳簿保存法・インボイス対応をAIで楽にする実務ガイド」も参考にしてください。
海外AIサービスの消費税|リバースチャージ方式と事業者向け・消費者向けの区分
ChatGPT・Claude・Gemini など海外事業者が提供するサービスの消費税処理で経理担当者を最も悩ませるのが、リバースチャージ方式です。国税庁 No.6118(令和8年4月1日現在法令等・2026年9月28日取得)にもとづいて整理します。
「事業者向け」と「消費者向け」の違い
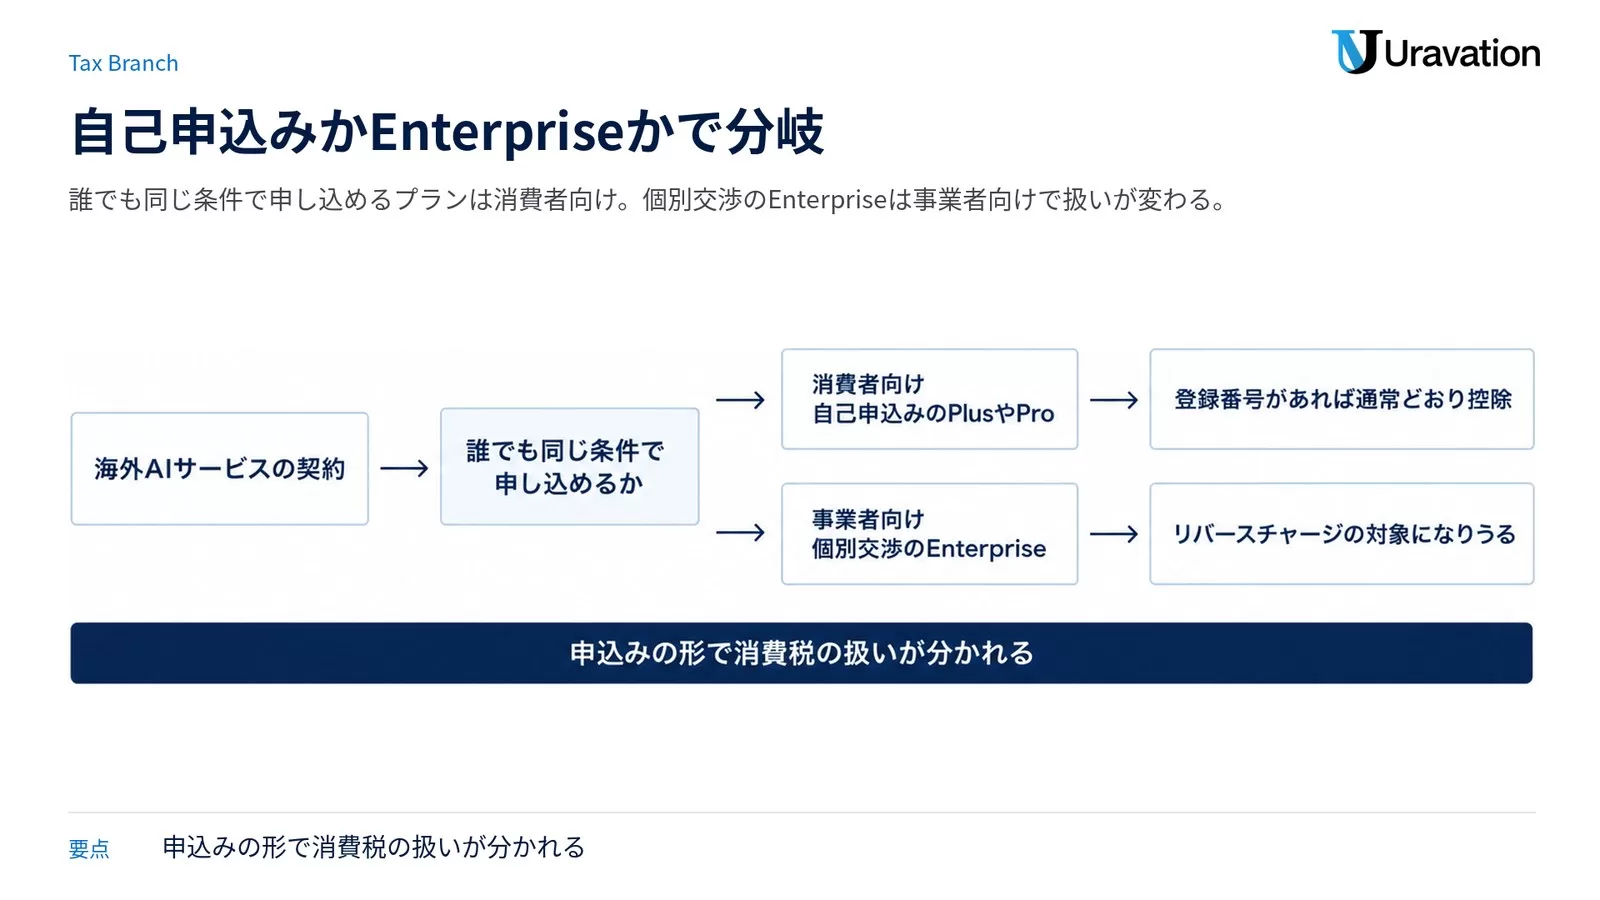
国税庁は、国外事業者が行う電気通信利用役務の提供を次の2つに区分しています。
- 事業者向け電気通信利用役務の提供:役務の性質または取引条件等から、その役務の提供を受ける者が通常事業者に限られるもの(例:個別交渉によるEnterprise契約等)
- 消費者向け電気通信利用役務の提供:事業者向け以外のもの(例:公式サイトから誰でも同じ条件でクレジットカード契約できるPlus/Pro/Team等の自己申込みプラン)
ChatGPT Plus、Claude Pro/Team、Google AI Pro のように、企業か個人かを問わず同じ条件で誰でも契約できる自己申込み型のプランは、一般に「消費者向け」として扱われます。この場合、提供事業者が適格請求書発行事業者として登録し、登録番号・税率・税額が記載された請求書を発行していれば、受け取った側は特別な申告なしに仕入税額控除ができます(国税庁 質疑応答事例「いわゆる『消費者向け電気通信利用役務の提供』を受けた場合の仕入税額控除」)。
一方、ChatGPT Enterprise や Claude Enterprise のように営業担当との個別交渉を経て契約条件が決まるプランは「事業者向け」に該当する可能性があり、リバースチャージ方式の対象になることがあります。契約時に確認が必要です。
登録していない海外事業者からの仕入れは「控除ゼロ」
ここが国内取引と決定的に違う点です。同じ質疑応答事例には、適格請求書発行事業者の登録を受けていない国外事業者から受けた「消費者向け電気通信利用役務の提供」は仕入税額控除の対象にならず、適格請求書発行事業者以外の者からの課税仕入れに係る経過措置(部分控除)の適用もないと明記されています。国内の免税事業者からの仕入れなら80%(2026年10月1日以後に開始する課税期間は70%)を控除できますが、登録していない海外AIサービスはいきなりゼロです。
なお、この質疑応答事例は令和7年8月1日現在の法令・通達等にもとづいて作成されており、本文の括弧書きにある割合(80%・50%)は令和8年4月改訂前の表記です。割合の現行版は前述のインボイスQ&A 問113(80%→70%→50%→30%)で確認してください。「控除できない」という結論部分は変わりません。
リバースチャージ方式の申告義務と経過措置
リバースチャージ方式が適用される場合、国外事業者は消費税を請求書に含めず、サービスを受けた国内事業者側が「特定課税仕入れ」として自ら消費税を申告・納税する義務を負います。
ただし国税庁 No.6118 によると、一般課税かつ課税売上割合が95%以上である課税期間、または簡易課税制度・小規模事業者に係る税額控除に関する経過措置(2割特例。個人事業者の3割特例を含む)が適用される課税期間については、当分の間、特定課税仕入れはなかったものとされます。この場合は申告に含める必要がなく、仕入税額控除も行えません。免税事業者は確定申告自体が不要なので、特定課税仕入れを行っても申告は不要です。多くの中小企業はこの取扱いの対象になるため、実務上リバースチャージの申告義務が生じないケースが大半です。ただし該当するかどうかは自社の課税区分によって変わるため、Enterprise 等の個別契約を結ぶ際は、自社の課税売上割合と適用中の特例を先に確認してください。
Claude の消費税徴収開始の経緯や日本円表示の扱いについては、Anthropic登録番号T7700150134388と消費税|Claude経理で詳しく解説しています。
インボイス登録番号の確認手順と登録番号の読み方
2023年10月のインボイス制度開始以降、仕入税額控除を受けるには帳簿と適格請求書の保存が原則として要件です。適格請求書には、登録番号(Tから始まる13桁)・適用税率・税率ごとに区分した消費税額等の記載が必要です。
登録番号は「T」+13桁で、法人なら法人番号と一致する
国税庁の適格請求書発行事業者公表サイト「登録番号とは」(2026年9月28日取得)によると、登録番号の構成は次のとおりです。
- 法人番号を有する課税事業者:「T」(ローマ字)+法人番号(数字13桁)
- それ以外の課税事業者(個人事業者、人格のない社団等):「T」+数字13桁。この13桁にはマイナンバーは用いられず、法人番号とも重複しない番号が割り当てられます
この規則を知っていると確認が速くなります。日本法人が発行元になっている請求書(アプリストア経由や日本マイクロソフト経由など)なら、法人番号公表サイトで調べた法人番号の頭に「T」を付けた形と、請求書の登録番号の13桁が一致するかを目で確認できます。前述の特定プラットフォーム事業者名簿には法人番号が載っているので、そこと突き合わせるのも有効です。
確認の手順
- サービスの請求書・領収書に登録番号(Tから始まる13桁)が記載されているか確認する
- 国税庁の「適格請求書発行事業者公表サイト」(invoice-kohyo.nta.go.jp)で、その登録番号が実際に有効か検索する
- 登録番号がない、または検索してヒットしない場合は、経理処理を分けて記録し、仕入税額控除の可否が確定するまで控除対象に入れない
Anthropic については、公式ページに登録番号 T7700150134388 が明記されていることを2026年9月28日に確認しました。OpenAI と Perplexity は公式ヘルプが同日に自動取得できなかったため、本記事では登録番号を推測で記載していません。手元の請求書に記載された番号を公表サイトで検索してください。登録日より前に発行された請求書には登録番号が記載されていないため、契約時期によって古い請求書と新しい請求書で扱いが異なる点にも注意が必要です。
仕訳・請求書の次に効くのが「給与計算のAI自動化」です。
AI利用料の領収書は電子データのまま保存する(電子帳簿保存法)
AI利用料の経理で見落とされがちなのが証憑の保存方法です。AIサービスの領収書・請求書は、ほぼすべてサービスの管理画面やメールから取得します。これは電子帳簿保存法上の電子取引に当たります。
国税庁「電子帳簿保存法の概要」(2026年9月28日取得)によると、所得税(源泉徴収に係る所得税を除く)および法人税に係る保存義務者は、電子取引を行った場合には、一定の要件の下でその電子取引の取引情報に係る電磁的記録を保存しなければならないこととされています(電子帳簿保存法7)。そして電子取引には「インターネット上にサイトを設け、そのサイトを通じて取引情報を授受する取引」が含まれると明記されています。
実務上の意味は明快です。ChatGPT や Claude の管理画面からダウンロードした PDF の請求書を紙に印刷して紙だけ保存する運用は、電子取引の保存としては足りません。電子データのまま保存する必要があります。AIツールは1社で5本、10本と増えやすいので、次の運用を最初から決めておくと後で困りません。
- サービスごとに請求書の取得元(管理画面のURL・自動送信されるメールアドレス)を一覧化する
- ファイル名の付け方を統一する(例:
20260928_Anthropic_Claude-Team_4125.pdf) - 取得のタイミングを決める(月次締めの前に全サービスを一巡する)
- 解約したサービスの過去分も保存期間中は消さない
具体的な保存要件(真実性の確保・可視性の確保)は自社の規模と方式によって異なります。要件の充足方法は、利用している会計ソフトのベンダーが公開している対応状況とあわせて確認してください。
【要注意】よくある失敗パターンと回避策
失敗1:勘定科目を月によって変えてしまう
❌ ある月は「通信費」、翌月は「雑費」というように科目がバラバラになる
⭕ 社内の経費精算ルールとして「生成AIツール利用料=通信費」のように一度決めて明文化し、継続して使う
なぜ重要か:会計には継続性の原則があり、正当な理由なく処理方法を変えることは望ましくありません。科目名自体より、決めたルールを守り続けることが重要です。
失敗2:登録番号を確認せずに仕入税額控除してしまう
❌ 海外サービスの請求書だから、と登録番号の有無を確認せずに一律で仕入税額控除の対象にする
⭕ 請求書ごとに登録番号(Tから始まる13桁)の記載を確認し、記載がなければ別処理として記録する
なぜ重要か:登録番号のない海外サービスの請求書は、国内の免税事業者からの仕入れと違って部分控除の経過措置すら使えません(国税庁 質疑応答事例)。誤って控除対象にすると、否認されたときの影響が国内取引より大きくなります。
失敗3:Enterprise契約でリバースチャージの検討を飛ばす
❌ 自己申込み型のプランと同じ感覚で、Enterprise 等の個別契約もそのまま通常の仕入税額控除として処理する
⭕ 契約形態(自己申込み型か個別交渉のEnterprise契約か)を区分し、後者は契約前にリバースチャージの要否を営業担当者に確認し、自社の課税区分と突き合わせる
なぜ重要か:契約規模が大きいほど税務上の影響も大きくなります。全社展開のタイミングで確認漏れが起きやすいポイントです。
失敗4:10月以降も税区分と摘要を「80%控除対象」のままにする
❌ 2026年10月1日以後に開始する課税期間になっても、会計ソフトの税区分と帳簿の摘要が80%控除のままになっている
⭕ 課税期間の開始前に税区分を70%控除へ切り替え、帳簿の摘要の定型文も直す(経過措置の適用を受ける旨の記載は問113の要件)
なぜ重要か:控除割合の誤りは申告額に直接跳ね返ります。あわせて金額基準が税込10億円から税込1億円へ下がるため、これまで基準を意識していなかった会社も確認が必要になります。
失敗5:個人アカウントのまま社員に業務利用させ続ける
❌ 個人の Plus/Pro アカウントを複数の社員に共有し、立替経費精算だけで済ませる
⭕ 法人プランへ切り替え、請求書の宛名を法人名にし、管理者が利用状況を一元管理する
なぜ重要か:経理処理の煩雑さだけでなく、Anthropic の公式ページが明記しているとおり個人顧客は仕入税額控除を受けられません。宛名と契約主体がずれた請求書は証憑として弱くなります。セキュリティ・データ管理の観点でも、個人アカウントは法人利用に適していません。
法人契約への切り替えで確認すべきこと
ここまでの経理処理は、法人プランに正しく切り替えていることが前提です。プラン選定・支払い方法・インボイス対応の具体的な手順は、サービスごとに以下の記事で詳しく解説しています。
- AIツール法人契約・請求書払い・インボイス完全比較 — ChatGPT/Claude/Gemini/Copilot等の法人契約を横断比較
- ChatGPTの請求書払い・法人契約|インボイス対応の手順 — Business/Enterpriseの契約手順を解説
- Claude法人契約ガイド|Team/Enterprise・請求書払い・インボイス対応 — Claudeの法人プラン切り替え手順
- Microsoft 365 Copilot法人契約|インボイス対応 — Microsoft 365管理センター経由の契約手順
- Perplexity法人契約|請求書・領収書・インボイス対応 — Enterprise Proの契約手順を解説
- Cursor Teams法人契約|請求書払い・インボイス対応 — 開発向けAIツールの法人契約手順
ChatGPTの業務活用全般を体系的に知りたい方は、ChatGPT業務活用完全ガイドもあわせてご覧ください。
よくある質問(FAQ)
Q. AIの勘定科目は何費ですか?「通信費」と「支払手数料」どちらが正しいですか?
A. 法令上、勘定科目名に唯一の正解はありません。通信費・支払手数料・ソフトウェア利用料・雑費のいずれでも、継続して同じ科目を使っていれば実務上問題になることは基本的にありません。既存のクラウド・SaaS 費用と同じ科目に寄せるのが一番運用が崩れにくい選び方です。自社の会計方針として1つに決め、社内ルールとして明文化することをおすすめします。
Q. 「AI使用料」と「AI利用料」で勘定科目は変わりますか?
A. 変わりません。呼び方の違いで処理は変わらず、どちらも通信費など同じ4科目から選びます。ただし「使用料」は物の賃貸借(賃借料・地代家賃)を連想させ、「ライセンス料」は無形固定資産を連想させるため、社内文書では表記を1つに統一しておくと誤処理を防げます。月額・年額で使うクラウド型の生成AIサービスは役務の提供を受けているだけなので、原則として資産計上は不要です。
Q. Google One(Gemini込み)の勘定科目はどうすればいいですか?
A. 通信費・支払手数料・雑費のいずれかで処理する例が多いです。Google One は AI機能・ストレージ・その他特典が1つのメンバーシップに含まれるため、金額をAI機能とストレージに分ける必要はありません。分けるべきは業務利用分と私的利用分です。2026年9月28日時点の公式料金は Google One(Basic・100GB)月額 ¥290、Google AI Plus(2TB)月額 ¥1,450、Google AI Pro(5TB)月額 ¥2,900 です。領収書は payments.google.com から取得できます。
Q. カード明細の「APPLE.COM/BILL」はどう処理しますか?
A. この表記は Apple サービス共通なので、まず Apple アカウントの購入履歴で内訳を特定してください。AIツールのアプリ内課金であれば通信費などで処理します。App Store 経由の消費者向け取引は2025年4月1日からプラットフォーム課税の対象で、国税庁の特定プラットフォーム事業者名簿(令和8年6月10日現在)には iTunes株式会社(法人番号8011101043359)が App Store の特定プラットフォーム事業者として記載されています。領収書の発行元と登録番号がこれと整合しているか確認してください。
Q. 2026年10月1日から何が変わりますか?
A. 適格請求書発行事業者以外からの課税仕入れに認められる部分控除の経過措置が、仕入税額相当額の80%から70%に下がります(国税庁 インボイスQ&A 問113・令和8年4月改訂)。経過措置を使えない年間金額の基準も、2026年10月1日以後に開始する課税期間については税込10億円から税込1億円へ引き下がります。あわせて小規模事業者の2割特例は2026年9月30日を含む課税期間で終了し、個人事業者については2027年・2028年の課税期間に3割特例が設けられています(国税庁 No.6498)。会計ソフトの税区分と帳簿の摘要を課税期間の開始前に見直してください。
Q. ChatGPT・Claude の請求書はインボイス(適格請求書)として使えますか?
A. Anthropic(Claude)は公式ページで適格請求書発行事業者としての登録番号 T7700150134388 を明記しており、2026年4月1日以降の請求書に消費税10%が適用されます(2026年9月28日確認)。登録日より前の古い請求書は対象外です。OpenAI(ChatGPT)についても適格請求書は発行されますが、公式ヘルプが2026年9月28日時点で自動取得できなかったため、本記事では登録番号を記載していません。手元の請求書の番号を国税庁の公表サイトで検索して確認してください。
Q. 登録番号のない海外AIサービスは80%控除できますか?
A. できません。国税庁の質疑応答事例では、適格請求書発行事業者の登録を受けていない国外事業者から受けた「消費者向け電気通信利用役務の提供」は仕入税額控除の対象にならず、適格請求書発行事業者以外の者からの課税仕入れに係る経過措置(部分控除)の適用もないことが明確にされています。国内の免税事業者からの仕入れとは扱いが違い、控除はゼロです。他の取引と区別して記帳してください。
Q. 年払いで契約した場合、決算をまたぐときの処理は?
A. 原則として支払時に前払費用として資産計上し、契約期間にわたって月割りで費用化します。ただし国税庁 No.5380 によれば、前払費用のうち支払った日から1年以内に提供を受ける役務に係るものを支払い、その金額を継続して支払日の属する事業年度の損金に算入している場合は、支払時点での損金算入が認められます(短期前払費用)。AIツールの1年分前払いは当てはまりやすい一方、要件の充足判断は個別事情に依存します。
Q. AIサービスの領収書は印刷して紙で保存すればいいですか?
A. 紙だけでは足りません。管理画面やメールで受け取った請求書・領収書は電子帳簿保存法上の電子取引に当たり、所得税(源泉徴収に係る所得税を除く)・法人税の保存義務者は、一定の要件の下で電磁的記録を保存しなければならないこととされています(電子帳簿保存法7)。電子取引には「インターネット上にサイトを設け、そのサイトを通じて取引情報を授受する取引」が含まれると国税庁が明記しています。電子データのまま保存できる運用を整えてください。
Uravationに「法人AI導入」を相談する
勘定科目やインボイス対応が整理できても、「実際に社員がAIツールを使いこなせていない」「複数のAIツールをどう使い分ければいいか分からない」という次の課題に直面する企業が多いのが実情です。
Uravation では100社以上への研修・導入支援実績をもとに、ChatGPT・Claude 等の法人導入から業務活用の定着まで支援しています。経理処理の整理と合わせて、AI活用の進め方についてもお気軽にご相談ください。
まとめ:今日から始める3つのアクション
- 今日やること:自社が使っている生成AIサービスの請求書を開き、登録番号(Tから始まる13桁)の記載を確認する。あわせて、その請求書を電子データのまま保存できているかを見る
- 今週中:勘定科目を1つに決めて経費精算ルールに明文化する。カード明細の表記(OPENAI・ANTHROPIC・GOOGLE *・APPLE.COM/BILL)とサービスの対応表も精算ルールに添える
- 10月の課税期間開始前:会計ソフトの税区分と帳簿の摘要を70%控除へ切り替える。経過措置の金額基準が税込1億円に下がる点も確認し、Enterprise 等の個別契約を検討中ならリバースチャージの要否を契約前に確認する
繰り返しになりますが、この記事は公開されている法令・公式情報にもとづく一般的な整理です。勘定科目の最終決定、消費税の課税区分、インボイス対応の可否は、冒頭に記載したとおり個別の税務判断にあたります。自社の会計方針と課税区分に落とし込んでから処理してください。
参考・出典
- 国税庁「No.6118 国境を越えた役務の提供に係る消費税の課税関係」(令和8年4月1日現在法令等):nta.go.jp(参照日: 2026-09-28)
- 国税庁「No.6498 適格請求書等保存方式(インボイス制度)」(令和8年4月1日現在法令等):nta.go.jp(参照日: 2026-09-28)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問113 免税事業者等からの仕入れに係る経過措置」(令和8年4月改訂):nta.go.jp(PDF)(参照日: 2026-09-28)
- 国税庁 質疑応答事例「いわゆる「消費者向け電気通信利用役務の提供」を受けた場合の仕入税額控除」(令和7年8月1日現在の法令・通達等):nta.go.jp(参照日: 2026-09-28)
- 国税庁「No.6568 プラットフォーム課税」(令和8年4月1日現在法令等):nta.go.jp(参照日: 2026-09-28)
- 国税庁「特定プラットフォーム事業者名簿」(令和8年6月10日現在):nta.go.jp(参照日: 2026-09-28)
- 国税庁「No.5380 短期前払費用として損金算入ができる場合」(令和7年4月1日現在法令等):nta.go.jp(参照日: 2026-09-28)
- 国税庁「電子帳簿保存法の概要」:nta.go.jp(参照日: 2026-09-28)
- 国税庁「適格請求書発行事業者公表サイト/登録番号とは」:invoice-kohyo.nta.go.jp(参照日: 2026-09-28)
- Anthropic ヘルプセンター「日本の顧客向け消費税(JCT)に関するお知らせ」(2026年3月13日):support.claude.com(参照日: 2026-09-28)
- Anthropic「Pricing」:claude.com(参照日: 2026-09-28)
- Google One「プランと特典」:one.google.com(参照日: 2026-09-28)
- Google Pay ヘルプ「カード発行会社または銀行の明細書に表示される Google からの請求明細の見分け方」:support.google.com(参照日: 2026-09-28)
- Apple サポート「請求明細に「apple.com/bill」と表示されている場合」:support.apple.com(参照日: 2026-09-28)
著者プロフィール
佐藤傑(さとう・すぐる)
株式会社Uravation代表取締役。X(@SuguruKun_ai)フォロワー約10万人。
100社以上の企業向けAI研修・導入支援。著書『AIエージェント仕事術』『Claude仕事術』(SBクリエイティブ・シリーズ累計約6万部)。
SBクリエイティブ「ビジネス+IT」ほかで生成AI連載を執筆(NewsPicks最大1,125ピックス)。
ご質問・ご相談は お問い合わせフォーム からお気軽にどうぞ。
この記事の内容を社内展開する方へ: 経営者のためのAIエージェント活用ガイド(講演完全版Web資料)(無料・Web資料) をダウンロードできます。