Palo Alto Networks 決算|サイバーセキュリティ天下統一へ(PANW/米国株)FY2026 Q4

先日、CrowdStrikeの決算を見ながら、
「端末の会社から、どこまで登れるのか」
という話を戦国時代の川中島の戦いになぞらえて書きました。
CrowdStrikeはEndpoint(PCなど端末のセキュリティ)から徐々に領域を広げています。
では、その対岸には誰がいるのか。
今回見るPalo Alto Networksです。
こちらはNetworkから始まり、Cloud、SOC、Identityへと広がってきました。
つまり、
CrowdStrikeはEndpoint側から。Palo AltoはNetwork側から。
そして今、両社が同じ戦場に近づいています。
そこにあるのは、
企業のセキュリティを誰がまとめて握るのか。
という戦いです。
🧱 この会社は何で稼いでいるのか
Palo Alto Networksと聞くと、企業ITに詳しい人なら、Palo Alto Networks=次世代ファイアウォールという印象が強いと思います。
ファイアウォール:
社内ネットワークとインターネットの境界で、通信を監視し、怪しいアクセスを遮断する「門番」のようなもの。
実際、Network Securityは今でも会社の中心です。
ただ現在は、
Network & AI Security:ファイアウォール、クラウド型ネットワーク防御などを担う中核事業。
Cortex:SOC(セキュリティ監視・対応部門)向けの領域。企業内で発生する大量のアラートやログを集約し、脅威の検知・分析・対応。
Idira:ID・認証情報の保護領域。「誰が、何にアクセスできるか」を管理
へと事業領域を広げています。
もはや、
「ファイアウォールを売る会社」
という理解では少し古い。
現在のPalo Altoは、
企業のセキュリティ基盤そのものを取りにいく会社
へ変わりつつあります。
📊 今回の決算
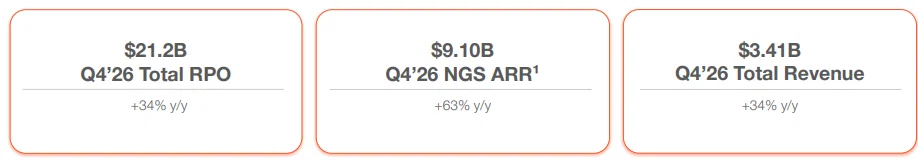
Q4売上高は34.1億ドル、前年同期比+34%。
NGS ARR(次世代セキュリティ事業の年間経常収益)は91億ドル、+63%まで伸びました。
今回、CyberArkとChronosphereという大型買収が入っているため、買収によって加わった成長も混ざっていますが、
買収前からNGS ARRは高成長しており、Platformizationという戦略も2024年から進んでいました。
結果的にPlatformizationの成長に、
CyberArkとChronosphereが加わった結果となっています。
🏯 Palo Altoが狙う「セキュリティの天下統一」
Platformizationとは何か。
考え方は単純です。
これまで企業のセキュリティは、
「FirewallはA社」
「EndpointはB社」
「IdentityはC社」
「SOCはD社」
のように、各分野で強い会社を組み合わせるのが一般的でした。
各分野で最良の製品を選ぶ考え方
です。
Palo Altoはここを変えようとしています。
企業のセキュリティをできるだけPalo Altoへまとめてもらう。
これがPlatformizationです。
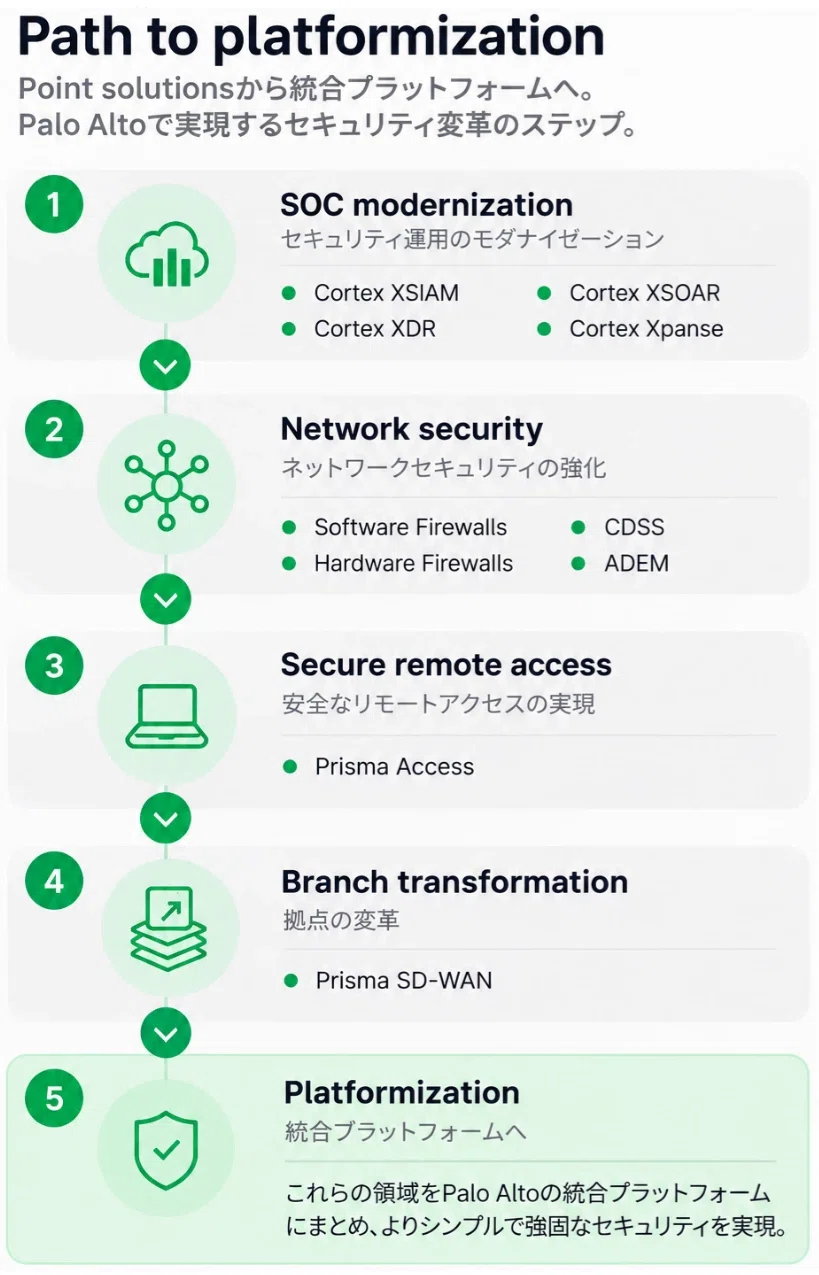
競争の単位を、
「製品同士の比較」から、
「企業のセキュリティ全体を誰が握るか」
へ変えようとしているわけです。
💰 一度入った顧客は、さらにお金を使っている
今回、この戦略には数字も付いてきました。
Q4の純増件数は約220件。
さらにPlatformized顧客のNRR(既存顧客の売上維持・拡大率)は120%超です。
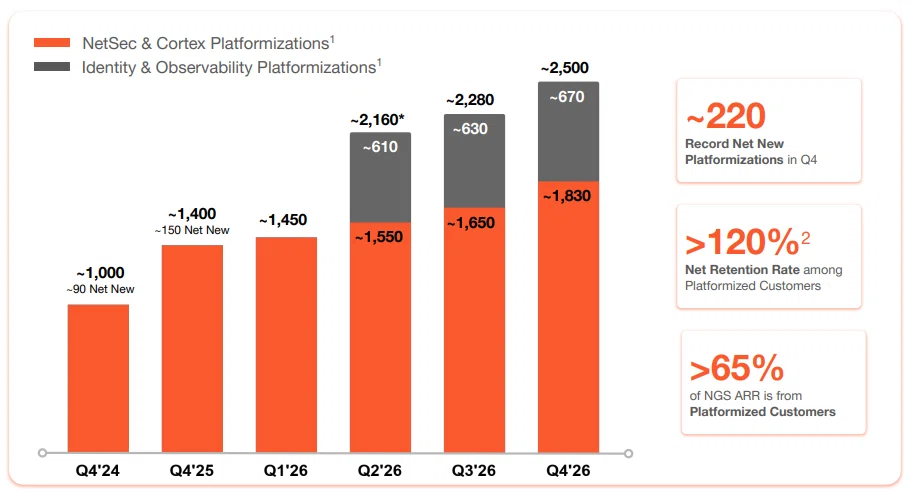
つまり一度Palo Altoへまとめた顧客が、
その後も追加で製品を買い、支出を増やしている
ということです。
Palo Altoは既存ベンダーとの契約が残る顧客に、製品を無償提供するなどして乗り換え障壁を下げてきました。
無料キャンペーン的なこともやっているわけですが、NRRが120%を超えているのであれば、少なくとも一定の成果が出ていると言えます。
🧩 CyberArkに211億ドル払った理由
CyberArkは、社員やシステムの「IDの安全」を守る会社です。
たとえば、重要な社内システムに入れる強い権限を持つIDやパスワードを管理したり、不正ななりすましを防いだりする分野に強みがあります。
211億ドルという買収額だけを見ると、かなり高い。ただPlatformizationという視点では意味が変わります。
Palo Altoはこれまで、
Network
↓Cloud
↓SOC(セキュリティ監視・対応部門)
まで広げてきました。
ここにCyberArkのIdentityが入ることで、
「誰がアクセスしているのか」
という領域まで握れるようになります。
Platformizationの足りないピースを埋めた
と考えた方が近い。
本当に今は陣取り合戦の最中なのです。
Chronosphereの買収も同じです。
Observability(システム内部の状態を監視する仕組み)を加えることで、異常検知から脅威判定、自動対応までつなげようとしている。
バラバラに会社を買っているというより、
Platformizationの穴を埋めている
ように見えます。
⚔️ CrowdStrikeとの「川中島」が始まった
ここでCrowdStrikeに戻ります。
CrowdStrikeとPalo Altoは、
出発点は違いますが、狙っている場所はかなり近い。
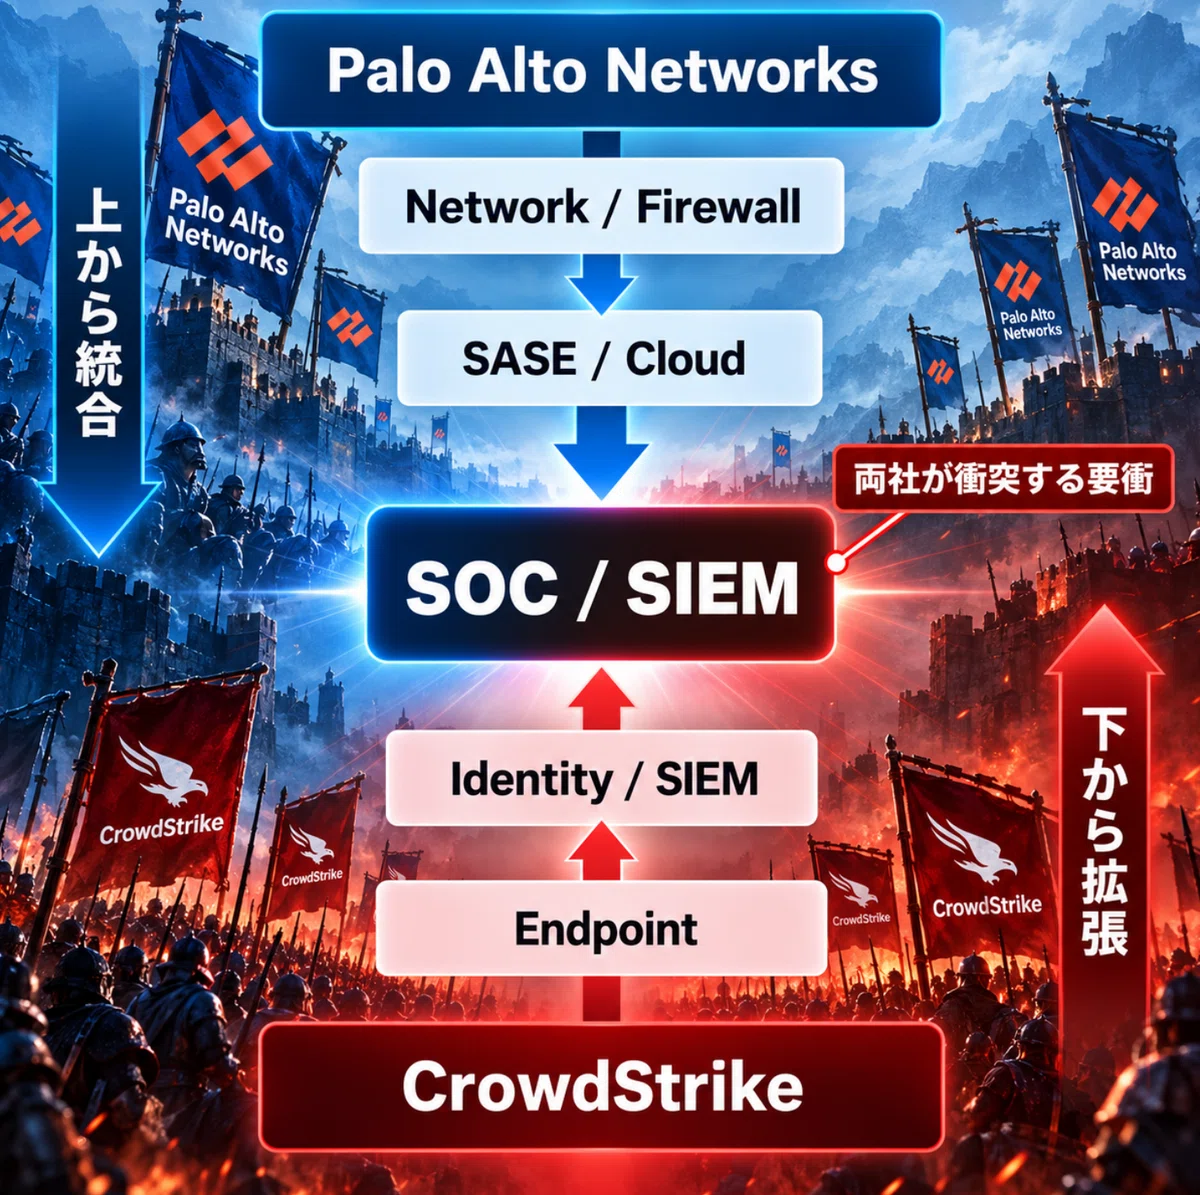
・CrowdStrikeはFalcon Flex。
・Palo AltoはPlatformization。
呼び方は違いますが、
顧客に複数製品を使ってもらい、他社が入り込みにくくする
という方向は似ています。
前回CrowdStrikeの記事を「サイバーセキュリティ川中島の戦い」としましたが、Palo Altoを見て、その構図がかなりはっきりしました。
🤔 1社にまとめれば本当に幸せなのか
ここが最大の反証です。
社内の情シス部門側から見れば、ベンダーが多いほど設定、障害対応などが複雑になります。
多少の性能差なら、「1社にまとめてしまいたい」
という動機はかなり強いはずです。
ただし逆もあります。
自社でも思う事ですが、1社に寄せすぎると、
・自社のセキュリティを1社に握られる。
・価格交渉力を失う。
・大手ITベンダーが社内で幅を利かす(うちの会社だけか…)
プラットフォーム化は顧客の運用を楽にする一方で、
便利になるほど、その会社から離れにくくなる。
という構造でもあります。
だから顧客側の判断は、
各分野でベストな製品を複数社から選ぶのか。
それとも1社にまとめ、運用を楽にするのか。
というトレードオフになります。
🤖 AI は戦況を変える重要因子
Prisma AIRS(生成AIやAIエージェントの利用を監視・防御)は一般提供開始から4四半期以内に年間ベースでの売り上げ規模1億ドルを突破しました。
会社によればPalo Alto史上最速の立ち上がりです。
AIエージェントが企業内で増えれば、新しいセキュリティ需要も増えていきます。
ただしNGS ARR(次世代セキュリティ事業を年換算した売り上げ規模) 91億ドルに対して、まだ1億ドル。
現時点では、金額ベースでは大したことはない。
ただ、株式市場が見ているのは現在の売上規模よりも、「AI普及がセキュリティ需要そのものを押し上げる」という次の成長ストーリーと思われます。
当然、CrowdStrikeにも、Falcon Guardian / AIDR(AI Detection and Response=AIの検知・対応)というAIセキュリティ領域があります。
AIは戦況を変える新兵器であると同時に、両軍がこれから奪い合う新たな戦場でもあります。
🏁 さいごに
今回、AI時代にサイバーセキュリティ企業はどうなるのかという視点から始まり、
3本の記事を書いて、通して見えてきたのは、
サイバーセキュリティの戦いが
製品対製品から、
プラットフォーム対プラットフォームへ移っていることです。
CrowdStrikeはEndpointから。
Palo AltoはNetworkから。
両社ともSOC、Cloud、Identityへ広がり、今はAIという新兵器と新しい戦場まで加わっています。
では、現時点でどちらが優勢なのか?
私は、陣地の広さではPalo Altoが一歩リードかと思います。
NGS ARRは91億ドル。Platformizationも進み、CyberArkまで取り込んで、企業のセキュリティ基盤をかなり広く押さえ始めています。
一方でCrowdStrikeは規模こそまだ小さいものの、Falcon Flexを軸にEndpointから周辺領域へ広がる勢いがかなり強い。
なので今の構図は、
「Palo Altoが広く陣地構え、CrowdStrikeも急速に陣地を広げている。」
そんな戦況に見えます。
そしてAIは、その戦況をひっくり返す新兵器であると同時に、新たな戦場でもある。
ここをどちらが先に自分のプラットフォームへ取り込めるかで、今後の勢力図はまた変わってきそうです。
ここまで見てくると多少乱暴ですが、投資目線で見れば、
もう「シンプルに両方半々で買っとけ!」ってゆうのも立派な戦略とも思えてきましたが、さてはて。。。
【免責事項】
本記事は公開情報をもとにした個人の分析・見解であり、内容に誤りを含む可能性があります。また、特定の銘柄や投資行動を推奨するものではありません。投資判断は、必ずご自身の責任において行ってください。

