【Palo Alto Networks ($PANW) 決算】株価下落は"ノイズ"だ。AIセキュリティの覇者が示す「ARR +33%」の真実と、絶好の押し目買い機会について《超深堀り》

序章:木を見て森を見ず
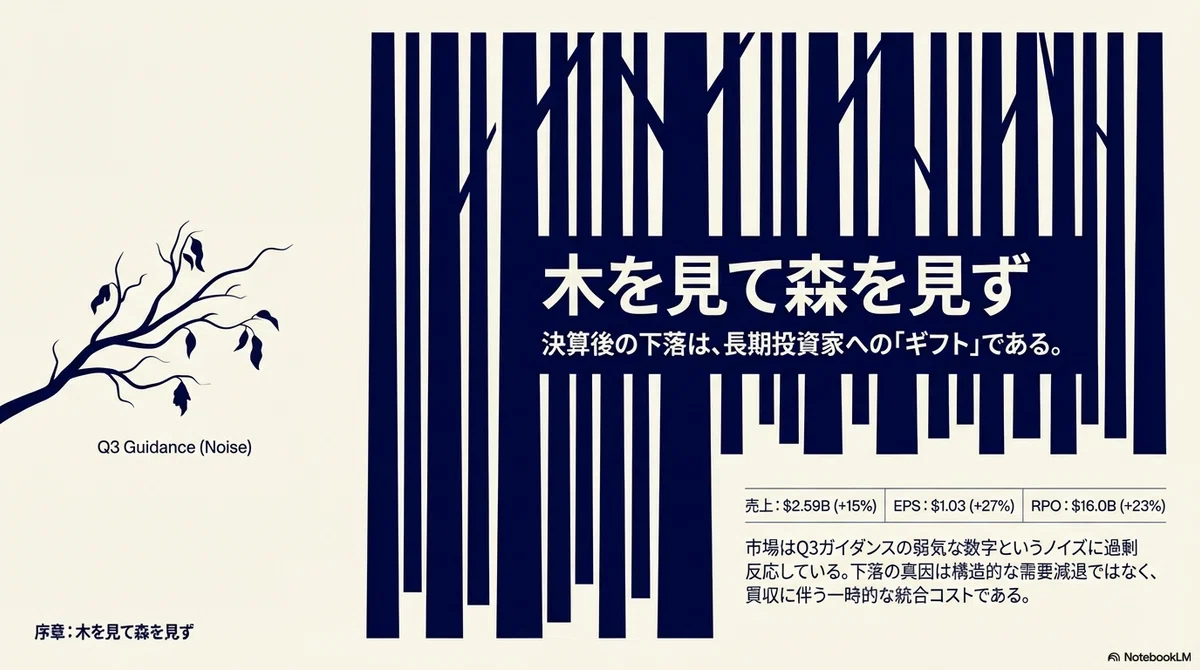
結論から言おう。今回の決算後の株価下落は、長期投資家にとっては「プレゼント」以外の何物でもない。
市場はQ3ガイダンスの弱気な数字(EPS $0.78-0.80 vs 予想上)だけに反応し、アフターマーケットで売り浴びせた。しかし、これは典型的な「木を見て森を見ず」の反応だ。
2026年2月17日に発表されたPalo Alto NetworksのFY26 Q2決算。その中身を冷静に見れば、本業のモメンタムが全く衰えていないことがわかる。
売上: $2.59B (+15% YoY) 予想超え
EPS: $1.03 (+27% YoY) 予想超え
RPO (残存履行義務): $16.0B (+23% YoY)
実績は完璧だ。ではなぜ下がったのか?
会社側が示したQ3のEPSガイダンスが市場予想を下回ったからだ。しかし、その理由は「買収に伴う統合コスト」の一時的な増加であり、構造的な需要減退ではない。
成長痛を病気と勘違いして狼狽売りが出ている今こそ、冷静にファンダメンタルズを見極める時だ。

第1章:数字が語る「プラットフォームの勝利」
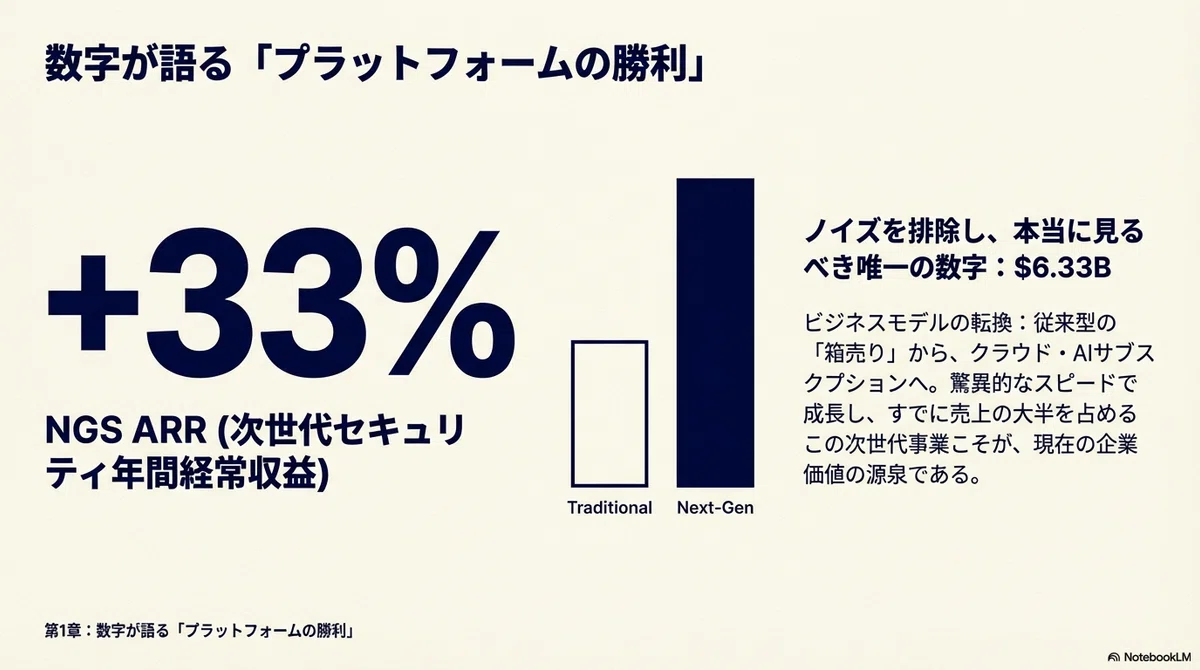
ノイズを排除して、本当に見るべき数字はたった一つ。
NGS (Next-Generation Security) ARR(次世代セキュリティ年間経常収益)だ。
NGS ARR: $6.33B (+33% YoY)
通年見通し: ~$8.6B (+53-54% YoY)
この数字の凄まじさがわかるだろうか。
従来型のファイアウォール(箱売り)から、クラウド・AIセキュリティ(サブスクリプション)へのビジネスモデル転換が、驚異的なスピードで進んでいる。
年率33%で成長し、すでに売上の大半を占める規模になったこの「次世代事業」こそが、PANWの現在価値であり未来だ。
競合他社(CrowdStrike, Zscaler)が単一領域で戦う中、PANWは「全方位統合型」のアプローチでエンタープライズ顧客の財布を独占しつつある。
顧客は今、バラバラのセキュリティツールを管理することに疲れ果てている。だからこそ、「全部入り」でかつ「高性能」なPANWのプラットフォームが選ばれているのだ。
今回の決算は、この「Platformization(プラットフォーム化)」戦略が、絵に描いた餅ではなく、実際に巨額のキャッシュを生み出すドル箱になったことを証明した。
では、なぜ市場はそこまで悲観するのか? そして、これから訪れる「AIセキュリティバブル」でPANWが一人勝ちすると断言できる理由は何か?
次章からは、機関投資家が注目する「ある指標」と、AI戦略の全貌について深掘りしていく。
ここから先は
この記事は noteマネー にピックアップされました
よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!
