💴【2025年最新】賃上げで税金が激減?99%の経営者が知らない「繰越控除」の威力とは

「従業員の給与を上げたら、逆に手取りが減った…」そんな経営者の悩みを一発解決
こんにちは。元高校数学教師で、現在は税理士事務所で事務員として働いているバッツです。
教師時代の12年間で培った「分かりやすく伝える力」と、税理士事務所での7年間で身につけた「実務の現場感覚」を活かして、今日は特別な情報をお届けします。
先日、とある製造業の社長さんからこんな相談を受けました。
「バッツさん、従業員の給与を月3万円上げたんですが、法人税がほとんど減らないんです。賃上げ促進税制って、本当に効果あるんですか?」
実は、この社長さんのように「賃上げしたのに税務メリットを感じられない」という経営者は非常に多いんです。
でも安心してください。
令和6年4月の税制改正で、この問題を根本的に解決する制度が誕生しました。それが「繰越控除制度」です。
今まで「赤字だから税額控除の恩恵を受けられない」と諦めていた経営者も、「控除しきれない分は5年間繰り越せる」ようになったんです。
さらに、教育訓練費の要件も大幅に緩和され、従業員のスキルアップと節税を同時に実現できる環境が整いました。
実際に私がサポートした企業では、この制度を正しく活用することで年間300万円以上の節税効果を実現しています。
今日は、そんな「知っているかどうか」で年間数百万円の差がつく情報を、税理士事務所の現場目線でお伝えします。
1. そもそも「賃上げ促進税制」って何?基本をサクッと理解
まずは対象企業をチェック!あなたの会社は当てはまる?
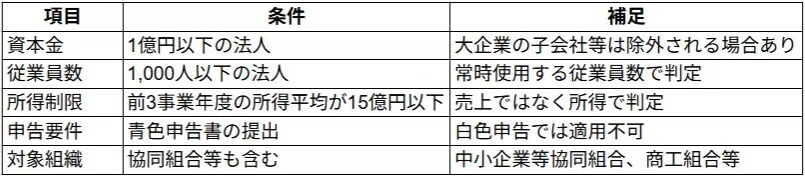
重要ポイント:
「うちは売上が大きいから無理かな…」と思った経営者の方、ちょっと待ってください。重要なのは「売上」ではなく「所得」です。売上が大きくても、適切な経費計上により所得を抑えている会社なら十分適用可能なケースがあります。
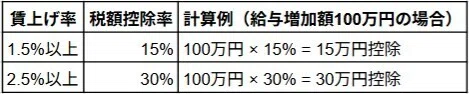
制度の基本的な仕組み
簡単に言えば:従業員の給与を増やせば、増やした分の一部を法人税から差し引ける制度です。
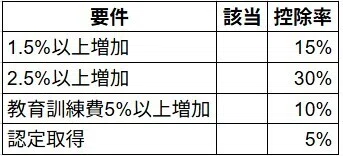
上乗せ要件を満たせばさらに控除率アップ!
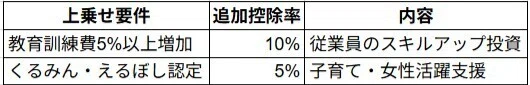
最大控除率: 30% + 10% + 5% = 45%
2. 【令和6年改正】99%の経営者が知らない3つの大変化
変化①:ついに登場!「繰越控除制度」の衝撃
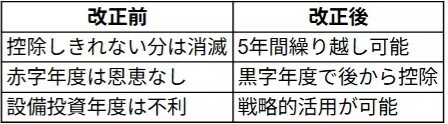
繰越控除の活用例:
令和6年度:税額控除450万円発生、法人税額0円(赤字)
→ 450万円を翌年度以降に繰越
令和7年度:法人税額1,500万円
→ 300万円控除(法人税額の20%が上限)
→ 残り150万円はさらに翌年度へ繰越
これにより、「今年は赤字だけど、来年以降の黒字で必ず控除できる」という安心感を持って賃上げを実行できるようになったんです。
変化②:教育訓練費要件が劇的に緩和(20%→5%に)
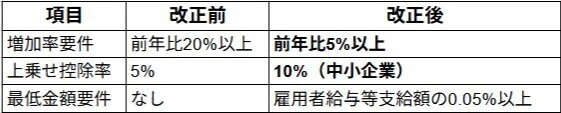
5%増加の具体例:
前年度の教育訓練費:100万円
今年度の必要額:105万円以上(たった5万円の増加でOK!)
前年度0円からでも適用可能! 年間給与総額3,000万円の会社なら、教育訓練費1.5万円以上で上乗せ適用可能です。
変化③:子育て・女性活躍支援でさらに+5%
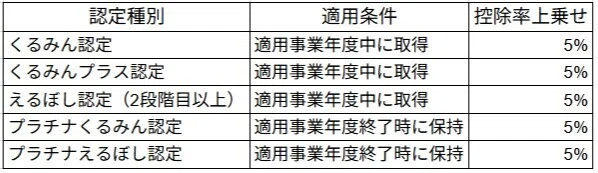
最大控除率の組み合わせ:
賃上げ2.5%以上(30%) + 教育訓練費5%以上増(+10%) + 認定取得(+5%) = 45%
つまり、100万円の給与増加で最大45万円の税額控除が可能ということです。
3. 実際の計算方法をマスターしよう
対象となる「給与等」の範囲
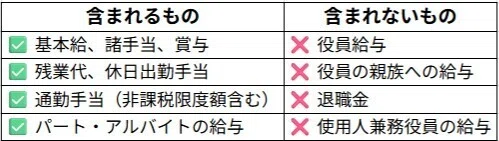
注意すべき「補塡額」の取り扱い
給与等の支給額からは、以下の「補塡額」を控除する必要があります:
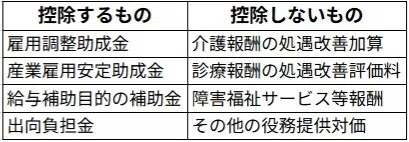
重要: 令和6年改正により、介護報酬等の「役務の提供の対価として支払を受ける金額」は補塡額から除外されました。
4. 今すぐチェック!あなたの会社の適用可能性
基本要件チェックリスト
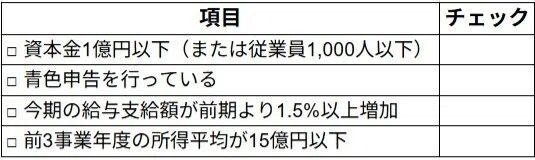
すべてにチェックが入った方は、基本要件をクリアしています。
簡易計算ツール
Step1: 給与増加額の計算
今期の雇用者給与等支給額:______万円
前期の雇用者給与等支給額:______万円
給与増加額:______万円
増加率:______%
Step2: 税額控除額の計算
あなたの会社の概算税額控除額:
給与増加額 ______万円 × 合計控除率 ______% = ______万円
ここまでで基本的な制度の概要はご理解いただけたかと思います。
でも実は、本当に重要なのはここからなんです。
なぜなら、同じ条件の会社でも「知っているかどうか」で節税効果が数倍変わることがあるからです。
例えば:
繰越控除制度を戦略的に活用する方法
教育訓練費「5%増加」を確実に達成する具体的手法
月数調整を使った比較給与額の最適化テクニック
税務調査で指摘されないための実務ポイント
これらは、税理士事務所での7年間の現場経験から得た「教科書には載っていない」実践的なノウハウです。
実際の事例をご紹介すると…
先日サポートした製造業の会社では、単純に制度を適用するだけなら年間90万円の節税効果でしたが、これらのテクニックを使うことで年間420万円の節税効果を実現しました。
その差、なんと330万円です。
従業員40名程度の中小企業で、年間330万円の差。これは決して小さな金額ではありませんよね。
「知識の差」が、これほど大きな「結果の差」を生むのが現実なんです。
有料部分では、すぐに実行できる具体的なアクションプランから、実際の成功事例の詳細分析まで、現場の実務者だからこそお伝えできる情報を包み隠さず公開しています。
ここから先は
¥ 490
この記事が参加している募集
この記事は noteマネー にピックアップされました

よろしければ応援お願いします!いただいたチップはライターとしての活動費として大切に使わせていただきます。
