💴宝くじが経費で買われてた!? ― 当選したときの仕訳と税務処理を徹底解説

こんにちは、元高校数学教師で、今は税理士事務所で働くバッツです。
いよいよ今年も「年末ジャンボ宝くじ」が発売されましたね。
(販売期間:2025年11月21日㈮~12月23日㈫)
毎年この季節になると、事務所でも「もし当たったら事務所全員でハワイ行こう!」なんて冗談が飛び交います。
そんな中、以前担当していた顧問先の資料を見て、思わず二度見したことがありました。
📂経費明細書
宝くじ購入費用:120,000円
当選金入金額:1,000,000円
……これは一体どう仕訳すればいいの?
経費になるの? 売上? 雑収入? 課税対象?
今回はこの「宝くじ当選事件」をもとに、法人で宝くじを買った・当たったときの正しい会計処理と税務の考え方を、初心者経理でもわかるように丁寧に整理していきます。
1. まず結論:宝くじの扱いは“法人と個人でまったく違う”
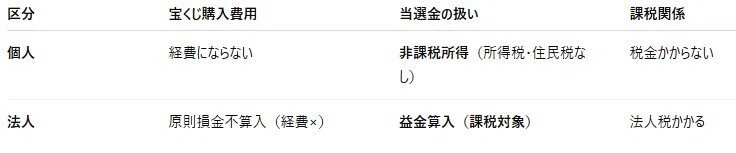
つまり、
💡 「個人が買って当たる」→税金かからない。
💡 「会社が買って当たる」→税金がかかる。
この一点を押さえておくだけで、この記事の8割は理解できます。
2. 宝くじ購入費用は経費になるのか?
結論:原則、経費(損金)になりません。
なぜなら、宝くじの購入は「偶然の利益を得ようとする行為」であり、
法人の本来の事業活動(売上を得る行為)とは直接関係がないからです。
🔹税法の基本原則
会社の経費=“その収入を得るために必要な支出”
(法人税法第22条3項)
宝くじを買うことが「収益活動に必要」とは普通は言えません。
したがって、損金(経費)にはならず、決算で税務上除外されます。
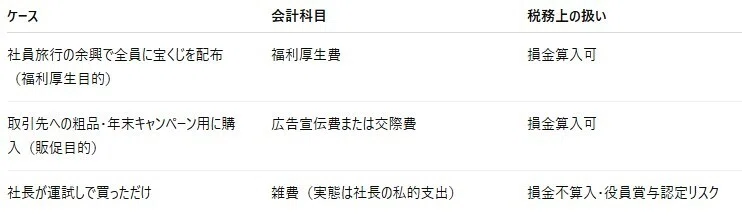
例外:業務目的が明確な場合は経費になることも
目的が明確で「会社のため」と説明できるなら、経費になるケースもあります。
3. 当選金が出たときの仕訳(法人の場合)
さて、当選してしまったらどうするか?
ここが一番のポイントです。
法人が受け取った当選金は――
全額、益金(=課税所得)に算入します。
つまり、法人税の対象です。
(※非課税なのは個人だけ。法人には当せん金付証票法13条の非課税規定は適用されません。)
📘例:顧問先A社のケース
宝くじ購入費用:120,000円
当選金入金:1,000,000円
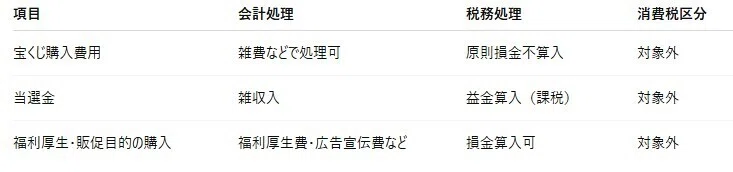
(1)購入時の仕訳
雑費 120,000 / 現金 120,000
→ 会計上は費用処理OK。
ただし決算・申告時に「損金不算入調整」を行う。
(2)当選時の仕訳
普通預金 1,000,000 / 雑収入 1,000,000
→ 会計上・税務上ともに益金算入。
法人税の課税対象になる。
💬補足:当選分の購入費だけは損金算入OK
国税庁の見解では、
「当選した宝くじに対応する購入費用」は、その当選金と一体で益金・損金の対応関係があるため、損金算入を認める。
つまり、A社の例で言えば:
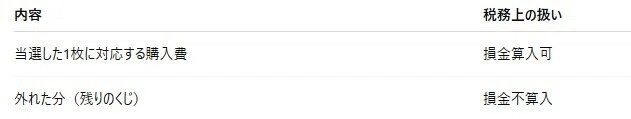
とはいえ、120,000円分のうち何枚が当たったのか特定しづらい場合がほとんど。
現実的には「全額損金不算入」で処理する方が安全です。
4. 消費税の課税区分は?
ここも地味に間違えやすいポイントです。
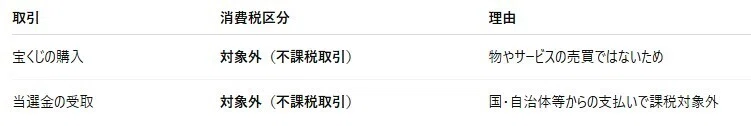
💡 会計ソフト上では、「対象外」または「不課税」で登録しましょう。
「課税仕入れ」「課税売上」には一切含めません。
5. 実務担当者がやりがちなミスと正しい対応
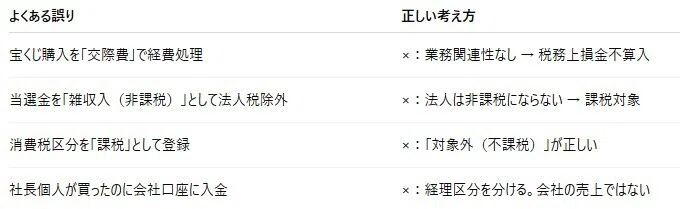
6. 数字で見る「宝くじの期待値と法人税」
数学教師バッツとして、ついでに少しだけ“確率”の話を。
年末ジャンボの1等(7億円)が当たる確率は、約2,000万分の1。
つまり、
「法人税の申告書を書いてハンコを押す確率」より低いです(笑)
さらに法人税率(実効税率)は約30%。
仮に1,000万円当たっても、税引後は約700万円。
……夢はありますが、税務的にはあまりうれしくありませんね。
7. まとめ:法人が宝くじを買うなら、目的を明確に
8. バッツのひとこと
宝くじって、「税金がかからないラッキーな収入」と思われがちですが、
法人が当てた瞬間、課税対象に変わるというのが現実です。
経理担当としては、
「夢を見すぎないように仕訳も現実的に」
というスタンスが大切ですね。
もし資料の中に「宝くじ購入費用」という勘定があったら、
そっと付箋でこう書きましょう。
「これは夢ではなく、“損金不算入”です」
#税務のリアル
#経理初心者向け
#法人税
#消費税
#宝くじ
#経費になる ?
#バッツ
#毎日note
#スキしてみて
いいなと思ったら応援しよう!
 よろしければ応援お願いします!いただいたチップはライターとしての活動費として大切に使わせていただきます。
