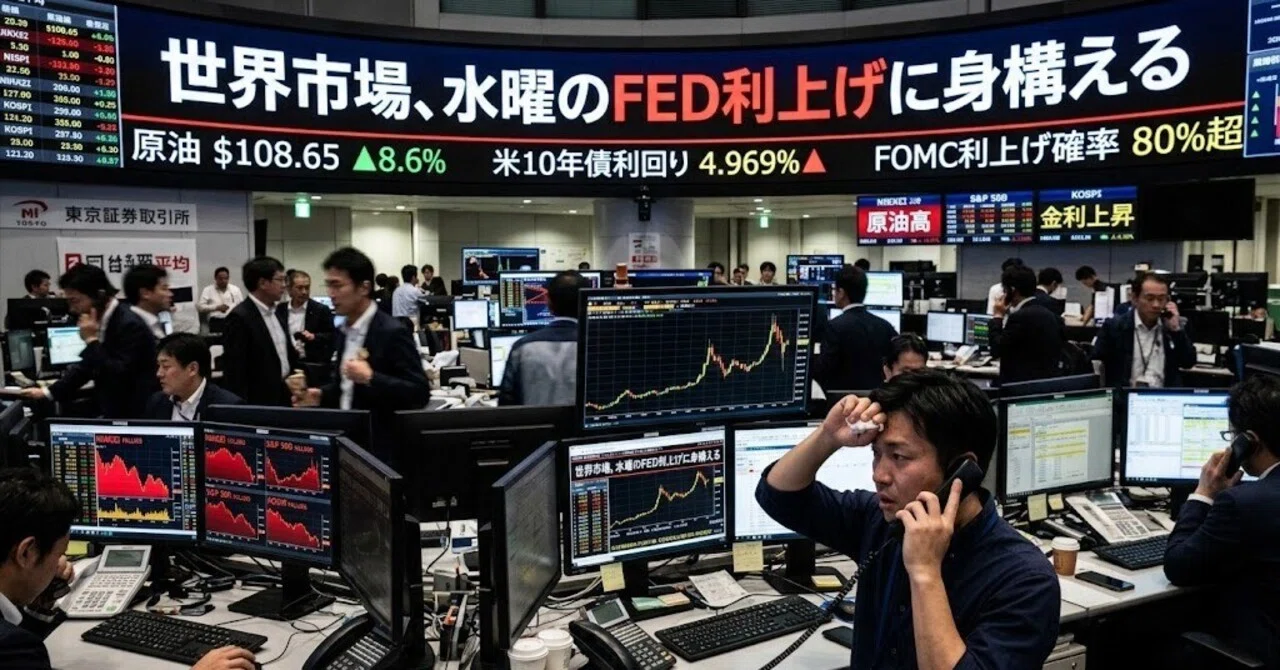
[FOMC] 原油100ドルと金利5%の挟み撃ち:世界が恐れる「1970年代の亡霊」の正体

https://x.gd/dC3c6 ⬅️葦原翔Kindle
こんにちは、葦原翔です。
近所のガソリンスタンドの前を通りかかったとき、ふと電光掲示板の数字に目を奪われ、思わず二度見してしまったことはないでしょうか。
ほんの数か月前まで見慣れていたはずの数字が、いつの間にか一段高いステージへと跳ね上がっている。あの特有の居心地の悪さです。
私たちはつい「また中東で何かあったのかな」とか「円安のせいだろう」と、ため息交じりに日常の些事として片付けてしまいがちです。
けれど、そのガソリンスタンドの電光掲示板に灯る赤や黄色のデジタル数字は、実は地球の裏側にある金融の中枢と、太い神経で直結しています。
今週の水曜日、世界中のファンドマネージャーたちが胃薬のボトルを手放せない理由も、まさにこの数字の向こう側にあります。
原油価格が1バレル100ドルを軽々と突破し、アメリカの10年国債利回りが5%という「心理的なレッドライン」に爪先をかけている。
この二つの数字が同時に揃ったとき、市場の古参たちは一様に青ざめ、クローゼットの奥から古い歴史の教科書を引っ張り出してきます。
そこに書かれているのは、過去半世紀にわたって現代経済学が「克服した」と信じ込んできた最悪の病理、すなわち「スタグフレーション」の記録です。
不況なのに、モノの値段だけがぐんぐん上がっていく。景気は冷え込んでいるのに、生活費の請求書だけが容赦なく厚みを増していく悪夢です。
今回は、水曜日に控える米連邦準備制度理事会(FRB)の運命の決定を前に、いま世界市場で本当に起きている「構造の軋み」を解き解していきましょう。
難しい専門用語はできるだけ噛み砕いてお話しします。どうぞお気に入りのコーヒーでも片手に、しばしお付き合いください。
第1章:水曜日の儀式 —— なぜ世界は「たった0.25%」に身構えるのか
米東部時間の水曜日午後、ワシントンのFRB本部でひとつの決定が下されます。
市場の関心はただ一点、「政策金利がさらに0.25%引き上げられるのかどうか」に注がれています。
「たったの0.25%くらいで、何を大の大人が大騒ぎしているんだ」と思われるかもしれません。パーセンテージで見れば、ほんのわずかな段差に見えます。
しかし、現在の米政策金利はすでに3.50〜3.75%のレンジにあります。ここからさらに歩を進めることは、平地での散歩とはわけが違います。
酸素の薄い標高5,000メートルの高山で、重い荷物を背負いながら、さらに一段高い岩場へ足をかけるような危険を伴うからです。
先物市場の動向を反映するCMEフェドウォッチによれば、市場が織り込む利上げ確率はすでに80%を超えています。
つまり市場はすでに「来る」と覚悟を決めています。それどころか、先物市場では来年にかけてさらに3回の追加利上げすら織り込まれ始めています。
前回の会合を振り返ってみると、金利は据え置かれたものの、3名もの理事が「いや、今すぐ上げるべきだ」と反対票を投じる9対3の異例の分裂劇でした。
この数字は、一枚岩であるはずの中央銀行の最高頭脳たちが、水面下で激しく葛藤している証拠でもあります。
FRBの舵を握るケビン・ウォーシュ議長が記者会見の演台に立つとき、カメラのレンズ越しに注がれるのは、単なる利上げの有無への視線ではありません。
「あなた方は本当に、このインフレの首根っこを押さえる手立てを持っているのか?」という、痛烈な不信と疑念の視線です。
なぜなら、FRBがどれほど懸命に電卓を叩いて金利のレバーを操作しても、現在のインフレの火元にはまったく手が届かないからです。
第2章:火を消せない消防士 —— 「供給ショック」という中央銀行の限界
ここが、今回の一連の騒動におけるもっとも残酷で、そして見落とされがちな「不都合な真実」です。
中央銀行という組織は、世の中の「需要」をコントロールすることにかけては絶大な力を誇ります。
景気が過熱してモノが売れすぎているなら、金利を引き上げて住宅ローンや設備投資を冷え込ませればいい。人々の財布の紐を締めさせれば、需要は減り、物価は落ち着きます。
けれど、いま目の前で起きている物価高は、人々が浮かれて買い物を楽しんでいるから起きているのでしょうか。
答えはもちろん「否」です。北海ブレント原油先物が一時1バレル108ドルまで急騰した背景にあるのは、7か月目に突入した米国とイランの泥沼の対立です。
世界の石油輸送量の約2割が通過するホルムズ海峡で、タンカーが航行の不安に晒されている。油田から消費地へと至るパイプが物理的に詰まっているのです。
考えてもみてください。FRBが政策金利をいくら引き上げたところで、ホルムズ海峡のタンカーが無事に航行できるようになるでしょうか。
金利を4%にしようが5%にしようが、中東の大地から湧き出る原油の量が増えるわけではありません。
つまり中央銀行は今、遠くの山火事に対して、手元のエアコンのリモコンを強風にして室温を下げようとしているような状態なのです。
部屋の中(国内景気)はどんどん凍りついていきます。企業の資金調達コストは跳ね上がり、米10年債利回りは5%に迫り、雇用の椅子は削られていく。
それでも外の火事(原油価格)は消えないため、ガソリン代や電気代、運送コストは上がり続ける。
これこそが、かつて1970年代に世界中を叩きのめした「供給制約型スタグフレーション」の構造そのものです。
打ち手がことごとく裏目に出る。景気の後頭部を自らハンマーで殴りつけながら、それでも物価高の前に立ち尽くすしかない。これ以上ないジレンマです。
第3章:ドミノ倒しの世界地図 —— ソウル、ムンバイ、そして霞が関の時限爆弾
この「米金利高と原油100ドル」という猛毒のコンビネーションは、海の向こうのウォール街だけに留まるはずがありません。
まず最初に悲鳴を上げたのは、エネルギーの大半を輸入に頼らざるを得ないアジアの新興国市場でした。
韓国のコスピ指数は、OpenAIが発表した次世代モデル「GPT-6 Astra」の熱狂を追い風に、一時は大台の7,000ポイントを回復しました。
けれど、その祝祭ムードはわずか2営業日で吹き飛びました。原油高と米長期金利の急上昇という現実の重力に引きずり戻されたのです。
サムスン電子やSKハイニックスが自社株買いを発表して必死に防波堤を築こうとしましたが、海外勢を中心とする12兆ウォン規模の売り浴びせを止めることはできませんでした。
インドのセンセックス指数も5週連続の下落となり、わずか2週間で1兆ルピーを超える規模の海外資金が、蜘蛛の子を散らすように流出していきました。
自国の通貨が売られてドルが独歩高になれば、輸入する石油の価格は自国通貨建てでさらに跳ね上がる。まさに地獄の二重苦です。
そして、この世界的なドミノ倒しの列の最後に、もっとも不気味な顔をして控えているのが、私たちの暮らす日本です。
FRBの運命の水曜日に続き、週末にかけて日本銀行が金融政策決定会合を開きます。
市場では、日銀がついに政策金利を25ベーシスポイント引き上げ、「1.25%」に引き上げるのではないかという見方が現実味を帯びています。
「1.25%なんて、アメリカの金利に比べたらまだまだ可愛いものじゃないか」と笑うなかれ。問題は水準ではなく、そこから引き起こされる「連鎖反応」です。
世界中の投資家たちはこれまで、極めて低金利な「円」を調達して、それを元手にアメリカの高利回り資産やハイテク株を買い漁ってきました。
これがいわゆる「円キャリートレード」です。世界中に張り巡らされた、途方もない規模のレバレッジの網の目です。
もし日銀が利上げに踏み切り、為替が急激な円高へと舵を切れば、この巨大な網が一瞬で逆回転を始めます。
円を借りていた投資家たちは為替差損の恐怖から、手持ちの米株や新興国資産をなりふり構わず投げ売りし、円を買い戻して借金を返そうとします。
2024年の夏、世界中の市場を凍りつかせたあの「歴史的急落」の記憶が、再び関係者たちの脳裏をよぎっています。
逃げ場のないFRBと、正常化を急ぐ日銀。二大中央銀行の思惑が交錯する今週は、世界の流動性が一気に引き潮となる臨界点かもしれないのです。
第4章:1970年代の亡霊と、私たちが手放せない「甘い夢」
歴史を振り返ると、人類はいつだって同じ過ちを、少しだけ装いを変えながら繰り返してきました。
1973年の第4次中東戦争に端を発した第1次オイルショックのときも、市場は当初「一時的な混乱に過ぎない」と高を括っていました。
当時の政策担当者たちも「いずれ物価は落ち着く」と楽観的な見通しを語り、小手先の金利操作を繰り返しては後手に回り、結果として10年に及ぶ泥沼のスタグフレーションを招きました。
もちろん、現在と当時では産業構造が違います。製造業中心だったあの頃に比べ、現代の先進国はサービス産業やデジタル産業が主役です。
大手金融機関のゴールドマン・サックスのストラテジストたちは、こう指摘して市場を宥めようとしています。
「現在の企業は20年ぶりの最強水準のバランスシートを持っている。利上げから12か月後の米国株のリターンは歴史的に平均約9%だ」と。
その言葉に一定のデータ的裏付けがあるのは確かでしょう。巨大な現金を抱える一部のテックジャイアントは、長期金利が5%になろうがびくともしないかもしれません。
けれど、その論理の裏側には、ある決定的な冷酷さが隠されています。
「全体としては耐えられる」という言葉は、「耐えられない弱い企業から順に間引かれていく」という残酷な選別を意味しているのです。
借金によって無理な成長を演出してきたゾンビ企業、利益の伴わない夢物語だけで買われていた銘柄、そしてエネルギーコストを価格転嫁できない中小企業。
そうしたところから順番に資金の蛇口が締められ、市場の代謝という名の淘汰が始まります。
私たちは過去20年あまり、あまりにも贅沢で、あまりにも甘美な環境に慣れすぎてしまいました。
中央銀行が供給し続けたゼロ金利の潤沢なマネー。新興国が提供してくれた安価な製品。そして中東が安定して供給してくれた安価なエネルギー。
この「安い資本、安い労働力、安い資源」という三拍子が揃っていたからこそ、世界経済は低インフレと適度な成長という奇跡のぬるま湯に浸かることができていたのです。
しかし今、その前提条件のすべてが、地政学の地殻変動とともにガラガラと音を立てて崩れ去ろうとしています。
市場が水曜日のFEDに身構えている本当の理由は、0.25%の利上げそのものではありません。
「あの心地よかったフリーランチの時代は、もう二度と戻ってこないのではないか」という、時代の冷たい風を肌で感じ始めているからなのです。
エピローグ:私たちは「新しい現実」のチケットをすでに買っている
さて、ここまで少し背筋が寒くなるようなお話をしてきましたが、私たちは絶望して頭を抱えるべきなのでしょうか。
私はそうは思いません。むしろ逆です。
歴史の大きな歯車が軋みながら回転するとき、もっとも危険なのは「これまで通り」という正常性バイアスに縋り付くことです。
「水曜日を通過すれば、また元のイケイケな相場に戻るはずだ」と期待するのではなく、世界がまったく新しいゲームのルールに突入したことを認めること。
お金にはきちんと値段(金利)があり、エネルギーには物理的な制約があり、地政学のリスクは日々の生活費に直結する。
それはある意味で、経済が本来あるべき「重力のある世界」へと帰還しているプロセスに過ぎません。
長期金利が5%に迫る世界では、中身のないバブルは弾け飛びますが、真に強靭なキャッシュフローを生むビジネスモデルだけが際立った輝きを放ち始めます。
ガソリンスタンドの価格表示を見てただ溜息をつくのか、それとも「なるほど、地球規模の資本の再配置がここから始まっているのか」と面白がるのか。
私たちはすでに、この「新しい現実」という名の劇場のチケットを、望むと望まざるとにかかわらず手に入れています。
水曜日の午後、ワシントンから届く決定の鐘は、誰かにとっては終わりの合図であり、準備を整えた誰かにとっては、新しい思考の始まりの合図になるはずです。
さて、あなたは水曜日の向こう側に、どんな世界の輪郭を見ようとするでしょうか。
珈琲のおかわりを淹れながら、私もじっくりと考えてみたいと思います。
いいなと思ったら応援しよう!
 読んでいただきありがとうございます!もしこの記事が面白い、役に立ったと感じたら、下の「チップを渡す」からサポートしていただけると嬉しいです。あなたの応援が、次の記事を書く大きな励みになります。
この記事は noteマネー にピックアップされました

