【奨学金は借りろ、返せ、残せ!】教育費246万円の“筋トレ戦略”──子ども手当×NISA×奨学金で老後まで育てろ!

✅ 序章:子ども手当は“未来の教育費原資”だ!
子ども手当(児童手当)は、0歳〜18歳まで国から支給される。年齢によって支給額は異なるが、2025年時点の制度では総額およそ246万円がもらえる。
0〜3歳未満:月15,000円
3歳〜高校卒業まで:月10,000円
💰 年間平均は約13万円。18年間で約246万円。これ、使いきってる場合ちゃうぞ!
これは「おこづかい」ちゃう。 未来の教育費の“原資”や。筋肉で言えば“タンパク質パウダー”や。育てろ、資産筋肉!
✅ 教育費の筋肉式・3ステップ戦略!
🗓 積立スケジュールの全体像はこちら: 0〜18歳:子ども手当から月1.3万円 → 18歳以降:月2万円 → 23歳以降もそのまま老後まで継続!
🥇Step1|子ども手当は全部NISAへ──“タンパク質は貯めて増やせ”
月1.3万円を、オルカン or S&P500に積立
18年間で元本約280万円(利回り年5%想定)
年5%で運用できれば、大学入学時には約430万円に成長!
これだけでも、かなり教育費の“前半戦”はカバーできる。
でも、そこで止まったら──
🦍「それは増量期だけで終わった筋トレと同じや。絞ってこそ真の筋肉や!」
🥈Step2|大学4年間の学費は奨学金で“つなぐ”──借金を“筋肉の種”に!
第二種奨学金:月10万円 × 4年 → 最大480万円の借入可能
これは「利率最大3%の資金調達」=筋肉的には低重量で高負荷を得る戦法
📌 ポイント:親が全額返済する前提!子どもに背負わせない!
その間、積立は止めない。 むしろ**“バルクモード継続”**として、資産を育て続ける!
🥉Step3|23歳から返済開始──“返済筋”を鍛えながら積立も継続!
返済は15年(毎月約3.3万円)
奨学金借入と同時に、返済に必要な資金を資産の中から“債券化”して確保!
返済開始前に3年分(約120万円)を現金 or 債券に変えておくのは、暴落への備え。
🧠 暴落してるときに現金化を迫られるのが最悪。だから先に“脂肪”をためておく!筋肉のための脂肪や!
💥 バルクしながら絞る!それが“教育費×奨学金”の筋肉戦略や!
✅ 筋肉シミュレーション!リアルに数字で見せたる!
条件
積立額:
0〜18歳:月1.3万円(子ども手当)
18〜23歳:月2万円
23歳以降も継続
利回り:年5%(オルカン or S&P500)
奨学金借入:480万円(年利3%、15年返済)→ 毎月3.3万円返済
結果
23歳時点で約950万円の資産形成!
20〜22歳の間にタイミングをみて、3年分の返済資金(約120万円)を現金または債券化
※なぜ、3年なのか?──過去の株価暴落は3年あれば大体は復活しているから!
また、23〜25歳の間に追加で3年分を確保し、これを返済しきるまで継続する!
残りの資産は、オルカンで運用は継続!
🎯 38歳時点で資産 約700万円残る!奨学金返したのに!?これは驚きのパンプ!
しかも!この積立、そのまま老後資金にも転用可能や!
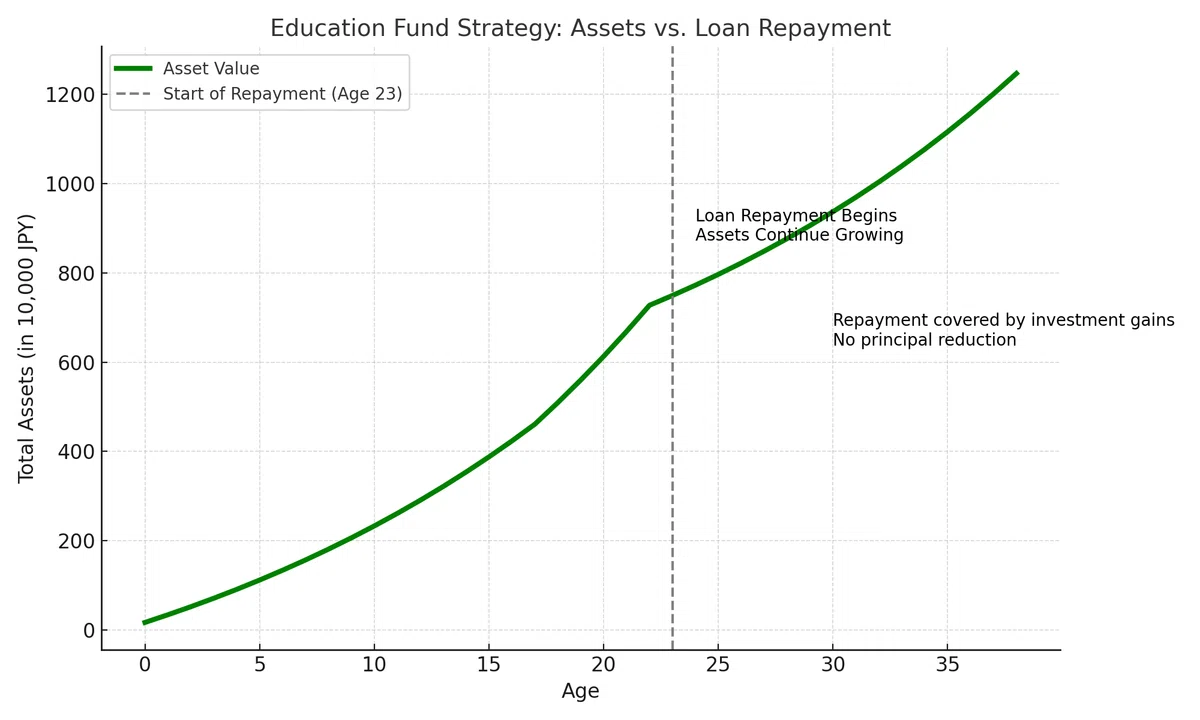
“資産を減らさずに返済しきる”=利ざやで完封できている。
✅ 子ども2人でも?3人でも?この仕組みは“倍プッシュ可能”!
子ども手当:年13万円×人数分!
積立:月2万 → 月3万などに調整
奨学金も活用、親が返済を仕組み化!
📌 兄弟全員にこの“筋トレメニュー”を適用せよ!
✅ 返済リスク分析:筋肉と金利の“パンプ勝負”
奨学金は上限3%の固定金利(現実はもっと低い)
インデックス投資は長期で5〜7%が見込める
つまり、**利ざやで返済できる“筋肉レバレッジ”**や!
「返済怖い…」って?いや、筋トレに痛みはつきものやろ。
✅ 最後に:この仕組み、止めるな!“筋肉は継続がすべて”や!
子ども手当終了後も、積立は絶対継続しろ! 月2万円の“習慣”は、老後資金へそのまま転用!
🔥 資産運用の仕組みを止めるな。月1万円でもええ、パンプを継続せぇ!
✅ パワゴリはこうやってる!──“奨学金の重さ、骨で知ってるゴリラ”より
筆者(パワー系ゴリラ賢人)は、実際に奨学金480万円を自力で完済済み。
だからこそ、こう思う── 「子どもには借金の痛みを教えず、借金を使いこなす力を伝えたい」
自分の子にも奨学金は借りてもらう。 ただし、**返済は“筋肉”で用意する。**これがワシの教育や!
🦍 借金返済したのに、金が残ってんねんぞ!? 普通ちゃうぞコレ!筋肉でしか実現できへん“バルク戦略”や!
🦍ほな…ここからが本番や。
ワシは実際に奨学金530万円を背負って社会人スタートした。
返済の地獄も味わった。せやからこそ伝えたい。
奨学金は敵やない。神制度やったんや。
借りて、返して、資産まで残す──
そんな“利ざや返済メソッド”をグラフと数字で徹底的に叩き込んだ。
👉 【初有料記事】はこちらや👇
「教育費に震えてるパパママ」も、
「老後資金どうすんねんと悩んでる若者」も──
読んだら未来の背中がバキバキに仕上がるで💪🔥
✅ まとめ:教育費は“借りて、育てて、返して、残す”時代や!
子ども手当:18年間で約246万円
積立:月1.3万→2万円で継続 → 23歳時点で約950万円に成長
奨学金で学費を支払い、親が返済原資を確保
返済完了後も資産約700万円!老後資金にもなる!
🦍 借金にビビるな。それを資産に変えるのがバルク思考や!
次回の記事はこちら!👇️
💪この記事が「おもろい!役立った!」と思った君へ!
🔥“スキ”を押してくれッ!!
それがこの道場の栄養や。
筋肉で言えば、プロテイン1杯分の力や!!
💬コメントも大歓迎や!
「笑った」「気づきがあった」「筋肉痛きた」──
どんな言葉でも、全力で受け止める。
いただいたコメントには、ワシが全身全霊で返信。
※ただし、返信にプロテイン臭が混じる可能性があります。ご了承ください🦍
📢フォローしてくれたら…次の筋肉noteで自動パンプアップや!
📢 \パワゴリ共同運営中ッ‼️‼️‼️/
note界の**「スキ」・「フォロー」・「ビュー」を――
💥“超回復”させる筋肉系マガジン、ここに爆誕‼️**💥
👇👇👇
🦍応援してくれるあなたへ
「また読みたい」「応援したい」と思ってくれた君へ──
プロテイン1杯分(100円)のチップで、筋肉が泣いて喜びます。
💰応援記事はこちら👇️
※応援いただいた方には、ワシの広背筋が震えるほどの感謝をお届けします。
📚このシリーズ、全部まとめて読みたい筋肉戦士たちへ!
この連載は【ゴリ賢FPの家系×資産バルク道場】としてマガジン化済みや!👇
いいなと思ったら応援しよう!
 ここまで読んでくれて、ほんまにありがとう!
チップはプロテイン代やnote燃料に使わせてもらいます💪🔥
もちろん読んでもらえるだけで大感謝やけど、
「ちょっと応援したろか!」と思ってもらえたら、めちゃくちゃうれしいです!
パワゴリ賢人より!
