原油価格92ドル台へ下落も暗転 トランプ氏がイラン「7日間案」を拒否、空爆再開の可能性

中東情勢の緊迫化で一時1バレル=100ドルを超えていた原油価格に、いったん下落の兆しが出ています。
9月25日のWTI原油先物は1バレル=92.41ドルまで下落しました。
背景にあったのが、米国とイランの交渉進展への期待です。イランは、米国が一定の条件を満たせばホルムズ海峡を7日以内に再開し、最終合意に向けた交渉を進める案を提示。サウジアラビアでも攻撃によって停止していた東西石油パイプラインが再稼働し、原油供給への不安がやや後退していました。
しかし、その楽観論に急ブレーキがかかっています。
米紙ウォール・ストリート・ジャーナルは25日、米当局者の話として、トランプ大統領がイランの「7日間案」を拒否し、11月の米中間選挙後にイランへの空爆を再開する可能性を側近に伝えたと報じました。
現時点で米政府が空爆再開を正式決定したわけではありませんが、事実であれば、米・イランの緊張緩和を期待して下落していた原油市場にとって大きな上昇リスクとなります。
原油市場はいま、「供給正常化」と「戦闘再拡大」という正反対のシナリオの分岐点にあります。
今回は、原油価格を押し下げる「良い材料」と、再び押し上げる「悪い材料」を整理し、今後どこに注目すべきなのかを分かりやすく見ていきます。
現在の市況
原油市場は現在、「停戦・ホルムズ正常化なら大幅下落」vs「交渉決裂・戦線拡大なら再び急騰」という二方向の材料が強くぶつかっている局面です。
25日は停戦期待が優勢となり、WTIは約2%下落しました。米・イラン協議がより具体的な「技術的段階」に進んだとの報道が市場心理を改善させています。
原油価格への材料を整理すると、現時点では次の構図です。
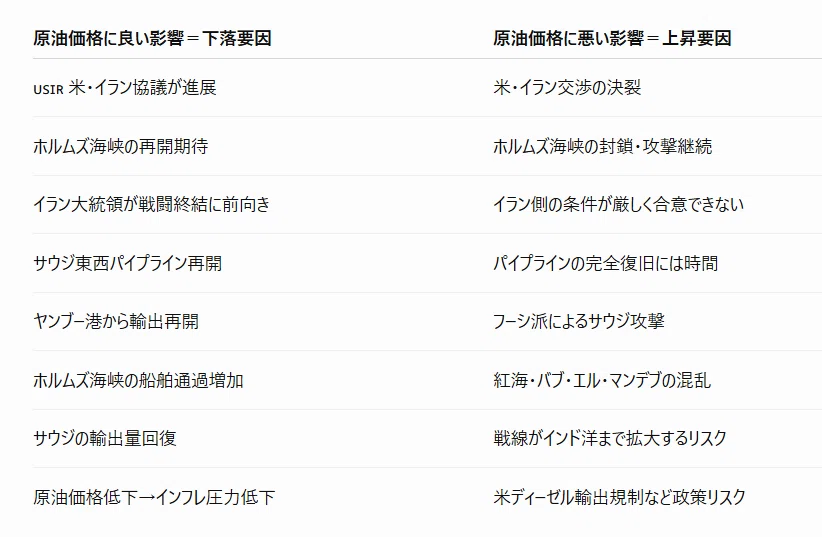
ポイントは、原油の「生産量」よりも、今は「輸送できるか」が価格を左右していることです。
原油価格への良い影響
① 最大の好材料:米国とイランの交渉進展
最も重要なのがここです。
イランは、米国が一定の条件を受け入れれば、7日以内にホルムズ海峡を再開する案を提示しています。米・イラン間の協議も初期的な接触から、より具体的な技術協議へ移ったとの報道があります。これは原油にとって非常に大きな下落材料です。
ホルムズ海峡は戦争前には世界の原油・LNG供給の約20%が通過していた重要航路です。ここが安全に通常運航できる状態に戻れば、現在原油価格に乗っている「地政学リスク・プレミアム」が縮小します。
つまり、
米・イラン合意
↓
ホルムズ海峡正常化
↓
タンカー輸送増加
↓
供給不安後退
↓
原油価格下落
という流れです。
25日の原油下落は、市場がこのシナリオを少し織り込み始めたと見ることができます。
② 好材料:サウジ東西パイプラインが再開
もう一つ重要なのがサウジアラビアです。
攻撃で停止していた東西石油パイプラインが再稼働しました。
これはペルシャ湾側から紅海側のヤンブー港へ原油を運び、ホルムズ海峡を通らず輸出できる重要ルートです。
停止時には最大で世界供給の約4%に相当する輸送能力への影響が懸念されていました。現在は減速運転ながら再稼働しています。
したがって、
東西パイプライン再開
→ヤンブー港から輸出
→ホルムズ依存低下
→世界への供給量回復
→原油価格下落
となります。
実際、再稼働の報道を受けて原油価格には下落圧力がかかりました。
ただし、ここには注意点があります。
Reutersによると、完全復旧には6~8週間程度かかる可能性があります。つまり「再開=完全正常化」ではありません。
③ 好材料:ホルムズ海峡を通る原油が増えている
さらに注目したいのが実際の船舶輸送です。
米当局者によると23日には、
約60隻の商船
→うち約40隻が米軍と連携
→約2,200万バレルの原油
がホルムズ海峡を通過したとされています。
ただしReuters自身は、この米当局者の数字を独自に確認できていないとしており、船舶データとの乖離もあるため、数字そのものには留保が必要です。それでも、輸送量が回復方向に向かえば原油価格には下落要因です。
原油価格への悪い影響
一方で「悪い影響」もかなり大きい
ここが今回の原油市場を難しくしています。
① 最大の悪材料:交渉がまだ合意ではない
「協議が技術的段階に進んだ」ことと、「停戦が成立した」ことは全く違います。
イラン側は、ホルムズ再開などの条件として米国による軍事的圧力や封鎖の緩和などを求めています。
つまり、
交渉進展
≠
停戦合意
≠
ホルムズ完全正常化
です。
市場が停戦期待を先に織り込んだ後で交渉が決裂すると、逆方向への反動が大きくなる可能性があります。
② 最大のテールリスク:戦線がインド洋まで広がる
さらに重要なのがイラン側の軍事的な警告です。
最高指導者の軍事顧問サファビ氏は、米国が再び攻撃すれば、
ペルシャ湾
→ホルムズ海峡
→紅海
→インド洋
へ戦線が拡大する可能性に言及しています。
これは原油市場にとって非常に大きなリスクです。
ホルムズだけならサウジ東西パイプラインなどで一部を迂回できます。
しかし、
ホルムズ海峡+紅海+インド洋
まで同時に安全保障リスクが広がれば、迂回ルートそのものの安全性が低下します。
すると原油価格だけでなく、
タンカー運賃
+
戦争保険料
+
輸送日数
+
供給途絶リスク
まで上昇する可能性があります。
➂ フーシ派も重要
サウジ東西パイプラインが再開したから安心、とは言えません。
このルートは最終的に紅海側のヤンブー港から輸出します。
したがって紅海側の安全が悪化すれば、
「ホルムズを避けて紅海へ」という代替ルートのメリットが低下します。
実際、サウジのパイプライン再開で供給改善期待が出る一方、中東での攻撃継続は依然として供給リスクとして意識されています。
今後の原油価格を見る「5つのポイント」
ここからはWTIの価格そのものより、次の5項目を見ると状況を理解しやすいです。
米・イランが実際に合意文書まで到達するか
ホルムズ海峡の通航量が平時水準へ戻るか
サウジ東西パイプラインがどこまで能力を回復するか
フーシ派によるサウジ・紅海への攻撃が続くか
米国による対イラン攻撃が再開されるか
特に重要なのは①と②です。
原油価格「3つのシナリオ」
好転シナリオ
米・イラン合意
→ホルムズ再開
→サウジ輸出正常化
→紅海の緊張低下
→供給不安後退
→原油価格には強い下落圧力
中間シナリオ
交渉は続く
→ホルムズは部分的に通航
→サウジ輸出も徐々に回復
→攻撃も散発的に継続
→原油は高値圏で乱高下
悪化シナリオ
交渉決裂
→米国が再攻撃
→イランが報復
→ホルムズ・紅海・インド洋へ拡大
→タンカー輸送再び減少
→原油価格が急騰
という構図です。
日本にとって重要なのは「90ドル台まで下がった」ことより、その中身
今回のWTI下落は、世界の原油需要が急減したからではなく、主として中東から原油を運べる可能性が高まったことによる供給不安の後退です。これは日本にとっては比較的良いタイプの原油安です。
この流れが続けば、
原油安
→輸入物価低下
→ガソリン・電気・物流コストの上昇圧力緩和
→日本のインフレ圧力緩和
につながります。
一方、今回の材料を見る限り、供給網が完全に正常化したとはまだ言いにくい状況です。特に、「ホルムズ再開の正式合意」「サウジ東西パイプラインの完全復旧」「紅海の安全確保」の3点がそろうかが重要になります。
したがって現状を一言で表すなら、
原油市場は「供給危機」から「供給正常化への期待」に少し傾いた段階。
ただし、交渉決裂なら再び供給危機に戻り得る。
という整理が一番分かりやすいと思います。25日のWTI下落と米株反発も、この「正常化期待」を市場が先に織り込み始めた動きとして理解できます。
まとめ
原油市場は、米国とイランの交渉進展やホルムズ海峡の再開期待などから、WTI原油先物が92ドル台まで下落しています。
しかし、トランプ大統領がイランの「7日間案」を拒否し、中間選挙後の空爆再開を検討しているとの報道もあり、まだ安心できる状況ではありません。米国が攻撃を再開し、イランが報復すれば、ホルムズ海峡から紅海、さらにインド洋へと混乱が広がり、原油価格が再び急騰する可能性があります。
今後の最大の焦点は、米国とイランが停戦に向かうのか、それとも再び戦闘が激化するのかです。
原油価格の動きは、ガソリンや電気・ガス料金だけでなく、食品や物流など日本の物価にも直結します。「92ドル台まで下がったから安心」と考えず、米・イラン交渉とホルムズ海峡の動向を引き続き注視する必要があります。
最後までお読みいただき、ありがとうございます。
経済ニュースを「何が起きたか」だけでなく、「私たちの生活にどう影響するのか」まで分かりやすく解説しています。
今後も最新の経済ニュースをお届けしますので、よろしければフォローをお願いします。
いいなと思ったら応援しよう!
 少しでもお役に立てましたら、応援のほどお願いします!
なお、いただいたチップは情報収集に使わせていただきます。
この記事は noteマネー にピックアップされました

