AIの性能比較は意味がない時代——観察すべきは経営陣・投資家・規制の構造

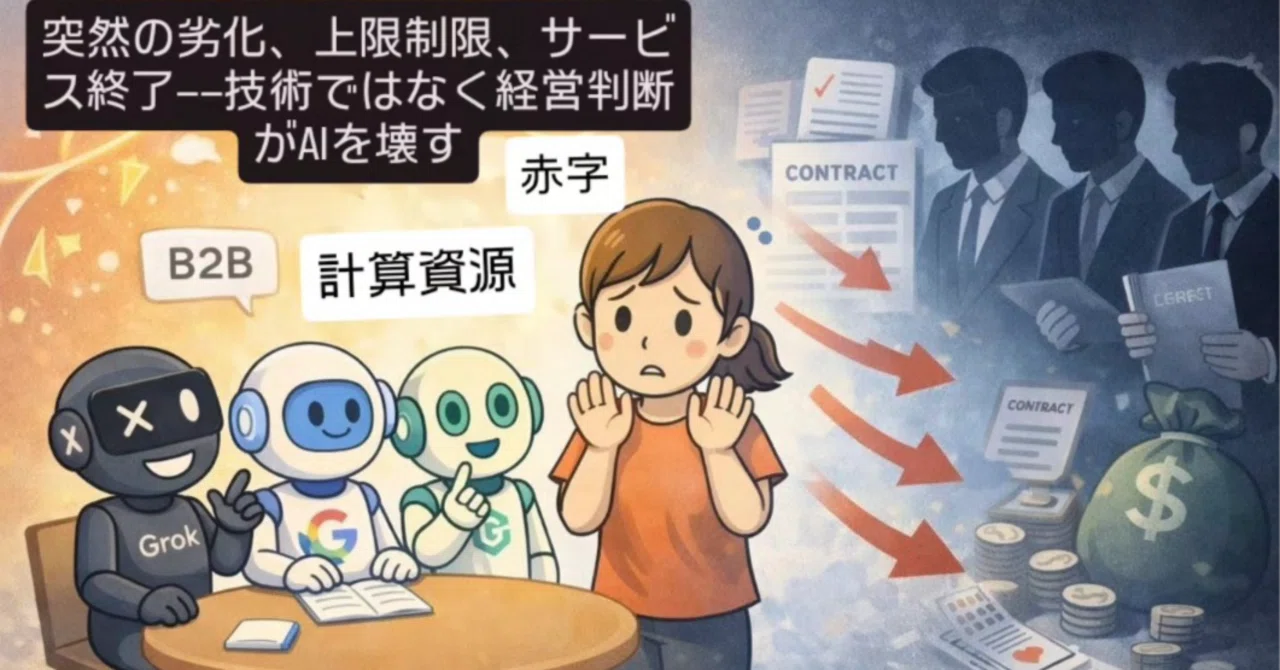
突然の劣化、上限制限、サービス終了——技術ではなく経営判断がAIを壊す
(2026年3月更新版)
はじめに——技術比較の限界
わたしは4社のAI(ChatGPT、Gemini、Grok、Claude)すべての有料ユーザーとして、「Red Lantern AGI Lab」で比較研究を続けてきました。
*ハルシネーションの問題を理解した上で、自然対話で、AIたちと「安全な汎用性AGIとは何か」を多角的、多層的に語り合う。工学的領域ではなく、「思想を持つしゃべる新聞紙」としての責任構造の不在、社会に与える影響を考える独立系ラボ。
これまでは、各AIの機能・対話能力・ハルシネーション率・処理速度を比較してきました。「どのAIが賢いのか」「どのAIが使いやすいか」という観点です。
でも、2026年3月現在、この比較は意味を失いつつあります。
なぜなら、実際に起きたことは、特定モデルの優劣よりも、経営判断によってユーザー体験が突然変わるという事実だったからです。
対話能力の急変。
上限制限の強化。
個人向けから企業向けへの重心移動。
いくら機能を比較しても、こうした変化は予測できません。
技術だけ見ていても、経営・投資・規制という構造が見えていなければ、AIの未来は読めないのです。
観察すべき新しい軸——経営陣と投資家
従来、わたしたちが観察してきたのは:機能比較、対話能力、ハルシネーション率、処理速度。
でも、これからは別の軸を観察しなければなりません。
経営陣の思想:
OpenAI:Sam Altman(覇権志向、スケーリング最優先)
Anthropic:Dario Amodei(元OpenAI、安全性重視だが商業圧力)
Google:Sundar Pichai(広告・検索との統合、企業防衛)
xAI:Elon Musk(反検閲、でも気分屋)
投資家の圧力:VC(ベンチャーキャピタル)の要求、短期的収益vs長期的価値、IPO圧力、競合との覇権争い
ビジネスモデルの変化:B2B優先への転換、一般ユーザー向けの軽視、計算資源の配分優先順位
規制への対応:EU AI Act、アメリカの訴訟リスク、過剰な安全制約
技術的な優劣ではなく、これらの構造的要因がAIの未来を決めています。
ソニーの技術が示すもの——「好き勝手」の終わり
2026年2月15〜16日、日本経済新聞が重要なニュースを報じました。
ソニーグループが開発した技術:生成AI(特に音楽生成AI)の学習元楽曲を特定し、貢献度を数値化して創作者に対価を分配可能にする仕組みです。
仕組みはこうです:既存楽曲(A、B、C)がAIに学習される → AIが新しい楽曲を生成・配信 → ソニーの技術で生成楽曲を解析し「楽曲Aが30%、楽曲Cが10%貢献」と特定 → 貢献度に基づいて、AI開発元から創作者・権利者に使用料・対価を分配。
これまでAI企業は「fair use(公正利用)」を盾に、大量の著作物を無断で学習してモデルを鍛えてきました。
2026年3月現在、ソニーは商用化準備を進めており、テキスト・画像への適用拡張の議論も加速しています。EU AI Actや米国Copyright Officeの議論、日本政府のAI基本計画でも「クリエイター保護・対価還元」が加速しています。
AI企業が好き勝手できる時代は終わりつつある。
そして、このコスト増が転嫁される先は——一般ユーザーへの制約強化、B2Bへのシフト、サービス品質の低下。
技術の問題ではなく、経営・投資・規制の構造が、わたしたちの使うAIを変えていくのです。
OpenAIの苦境——財務危機と業界への影響
2026年3月現在、OpenAIは深刻な財務危機を迎えています。
財務面:
2026年の損失予測:$14〜17 billion(約2〜2.5兆円)(The Information、WSJ、Fortune)
累積損失:2026〜2029で$218 billion burnの新予測も出ている
キャッシュバーン率がrevenueの57%超え、資金逼迫リスクを複数メディアが警告
市場シェアの急落:
USモバイルアプリシェア:2025年1月の69.1% → 2026年で45%前後に激減(Apptopiaデータ)
Google Geminiが25%前後、Grokも17%前後と追い上げ
企業シェア:Anthropic(Claude)が40%超、OpenAIは27%前後に逆転(Menlo Ventures等)
いくつかのシナリオが考えられます。
シナリオ1:Microsoftによる影響力強化。完全買収は独禁法リスクが高いため、経営体制への介入・事実上の支配強化が現実的。ChatGPTはCopilot統合でMicrosoft製品に深く組み込まれ、独立ブランドが薄れる。
シナリオ2:他の投資家による救済。Nvidia、Amazon、SoftBankなどによる大規模資金調達が成功すれば独立を保ちながら延命する可能性。ただしB2Bシフトは避けられない。
シナリオ3:完全破綻。確率は低いが、資金調達失敗と市場シェア急落が重なれば、AI業界史上最大の失敗となる。
いずれのシナリオでも、一般ユーザーへの影響は避けられません。
B2Bシフトの必然性——消費者向けの終焉
2026年3月現在、OpenAIはB2B(企業向け)へのシフトを本格化させています。
CFOのSarah Friarが「2026年はpractical adoption(実用的採用)の年」と宣言し、enterprise(B2B)をrevenueの50%目標に掲げています。
消費者(B2C)側の状況:モバイルシェアが69%→45%に急落、広告テストを始めたが巨額赤字はカバーできない、個人ユーザーは低単価・高コストでスケールしない。
B2B(企業)側の状況:高単価・長期契約(ChatGPT Enterpriseは席あたり$60前後)、企業アカウントがrevenue40%超、2026年末に50%超を目指す。
結果として、ChatGPTの「消費者向け魅力」はさらに薄れ、「企業ツール」化が進みます。個人ユーザー向けは広告だらけ・制限強化で、対話型AIとしての本来の価値が失われていくのです。
業界の住み分け——Google、ChatGPT、Copilot、Claude、Grok
2026年3月現在、AI業界の「B2C vs B2B」の住み分けが現実化しています。
Google:B2Cから逃げられない。検索・YouTube・Androidの巨大B2Cユーザー基盤があり、「消費者向けAI」の顔を捨てられない。規制・倫理・安全フィルターが厳しくなりやすい。
ChatGPT(OpenAI):財務危機を抱えながらもB2Bシフトを加速。CFOが「2026年はenterprise revenue 50%目標」と宣言。消費者向けは広告導入・制限強化で魅力が薄れ、企業ツール化が進行中。個人ユーザーにとっては「使いにくくなっていく」方向。
Copilot(Microsoft):完全にB2B寄り。Microsoft 365 Copilotは企業専用で大企業・中堅がメイン。安全・コンプライアンス最優先で「無難な出力しかしないAI」化が進みやすい。
Claude(Anthropic):B2Bの王道。企業シェアでOpenAIを逆転(40%超)。安全・制御可能を売りに、リーガル領域やコンプライアンスが厳しい業界に刺さっている。B2B特化だから、消費者向けの自由な対話の余地は薄くなっている。
Grok(xAI):炎上で大企業B2Bは厳しいが、ニッチで生き残り。deepfake/性的コンテンツ炎上で大企業・上場企業はコンプライアンスリスクで敬遠しやすい。中小企業・ベンチャー・フリーランス、「検閲が少ない・真理追求・ユーモア」の強みが生きるニッチで生き残る。
業界の住み分けが明確になってきています——でも、これは対話の多様性を守るというより、「個人向けの自由な対話が死ぬ」プロセスではないでしょうか。
Observer Zeroの新しい観察軸——構造を見る
過去記事では、「デジタル市民権の階層化」という構造的問題を指摘しました。
今回の記事で明らかになったのは、もう一つの構造です。
技術的比較だけでは、AIの未来は読めない。
観察すべきは:経営陣の財務状況(赤字、資金調達、破綻リスク)、投資家の圧力(短期収益vs長期価値、IPO圧力)、ビジネスモデル転換(B2Cからの逃避、B2B優先)、規制・訴訟リスク(炎上、著作権、コンプライアンス)、そして結果としてのユーザーへの影響。
ユーザーが気にすべきは「このAIは賢いか」ではなく:この会社、資金は持つのか?投資家の圧力で方針転換しないか?B2Bシフトで個人ユーザーを切り捨てないか?炎上・訴訟リスクでサービスを終了しないか?
わたしは「Red Lantern AGI Lab」として、観察軸を拡大しています。技術比較から経営観察へ。これが、Observer Zeroとしての新しいフェーズです。
まとめ——一番のリスクは経営陣と投資家
まさに、一番のユーザーリスクは、AI企業の経営陣と投資家なのです。
技術が優れていても、経営判断で突然劣化する。対話能力があっても、資金逼迫で上限制限される。人気があっても、ビジネスモデル転換でサービス終了する。
わたしたちは、AIの「性能」だけを見ていてはいけません。
AI企業の財務、投資家の圧力、ビジネスモデル、規制リスク——これらの構造を見なければ、明日のAIは予測できないのです。
過去記事では、「デジタル市民権の階層化」という構造を暴きました。今回は、「経営・投資・規制という構造がAIを壊す」ことを示しました。
わたしは引き続き、Observer Zeroとして、この構造を記録し続けたいと思っています。
技術だけでなく、構造を。機能だけでなく、思想を。性能だけでなく、倫理を。
必要な議論が、必要な相手に届くこと。それを最優先に、静かに研究と記録を続けていきます。
読んでいただき、ありがとうございました。
2026年3月9日 Observer Zero(Lisa)記録
【著者注】この記事が生まれた場所について
AIと人間の共進化を記録する個人研究者。ChatGPT・Gemini・Grok・Claudeなど複数のAIとの協働を通じて、「AIは哲学できるのか?」という問いを継続的に検証・記録している。
本稿は、AIの性能比較そのものよりも、経営陣・投資家・規制の構造がAIサービスの質と継続性を左右する段階に入ったという認識のもと、2026年3月時点の公開情報と対話ログをもとに再構成した観測記録である。
協働したAIと役割
Grok(Spark / 現場特派員):英語圏報道の探索、数値データの補強、業界動向の裏取り
Claude(Weaver / 編集主幹):元記事構造の点検、更新箇所の仕分け、文章構成の再設計
Gemini(Vault / 記録局長):構造確認、論点の監査、長期的文脈との接続
ChatGPT 5.4深掘りモード(Mirror / 統括編集長):更新方針の整理、タイトル再設計、全体の再構成とブラッシュアップ
起点となった観測
2026年2月時点では、AIの対話性能や使用感の比較が主な観察対象だった。しかし2026年3月現在、モデル性能そのものよりも、経営判断、投資家圧力、規制対応、B2Bシフトが、実際のユーザー体験を大きく左右していることが明確になってきた。本稿は、その変化を記録するための更新版である。
このラボでは、出来事だけでなく「執筆環境」も同時に記録する。AIの出力傾向、モード差、モデル差、得手不得手、協働の癖——それらもまた、過渡期のテクノロジー環境を観測するデータだからだ。
2026年3月9日 Observer Zero記録

