川上の物価上昇はどのようにCPIに影響するのか、「価格パイプライン」の構造

今年の春から夏にかけて、イラン戦争の影響による原油価格上昇と円安の進行により輸入物価は上昇しました。
原油など資源の価格が上昇すると、大雑把に「輸入物価→企業物価→消費者物価」という流れで、いずれ消費者物価も上がると言われます。
しかし、原油価格が10%上がったからといって、スーパーの商品やサービス価格がそのまま10%上がるわけではありません。
原材料価格の変化が消費者まで届くまでには、原材料、中間財、完成品、卸売、小売など、いくつもの段階があります。
川上で発生した価格変動が、川中の生産や流通の各段階を通って川下へ伝わっていく経路を「価格パイプライン」と考えることができます。
この流れを見るうえで便利なのが、日本銀行の「最終需要・中間需要物価指数(FD-ID指数)」です。
FD-IDでは、中間需要を生産工程の川上側にあるStage 1から、最も川下に近いStage 4までに分け、その先に最終需要を置いています。
企業物価指数や企業向けサービス価格指数などを組み合わせることで、価格上昇が生産工程のどこまで進んでいるのかを確認できます。
実際、財価格について隣接するステージ間の動きを見ると、最大相関係数はStage 1からStage 2で0.948、Stage 2からStage 3で0.905、Stage 3からStage 4で0.977、Stage 4から最終需要でも0.796となっています。
つまり、川上と川下の価格はかなり強く連動しています。
ただし、価格上昇が各段階を完全に同じ大きさで通過するわけではありません。企業が利益率を下げてコスト上昇を吸収する場合もあれば、需要環境によって値上げが難しい場合もあります。
近年は、日本企業の価格転嫁行動にも変化がみられます。
日銀の分析では、2020年以降、一部の中間需要や最終需要品目で、原材料などのコスト上昇を価格へ転嫁する度合いが高まった可能性が示されています。
では、この川上のコスト上昇は、最終的に私たちが支払う消費者物価にどの程度届くのでしょうか。
日銀の研究では、企業が直面する「中間投入コスト」が1%上昇するショックに対して、CPIが時間とともにどのくらい変化するかを推計しています。
ここでいう「中間投入コスト」とは、各産業が購入する原材料や中間財などを幅広く含んだコスト指数です。
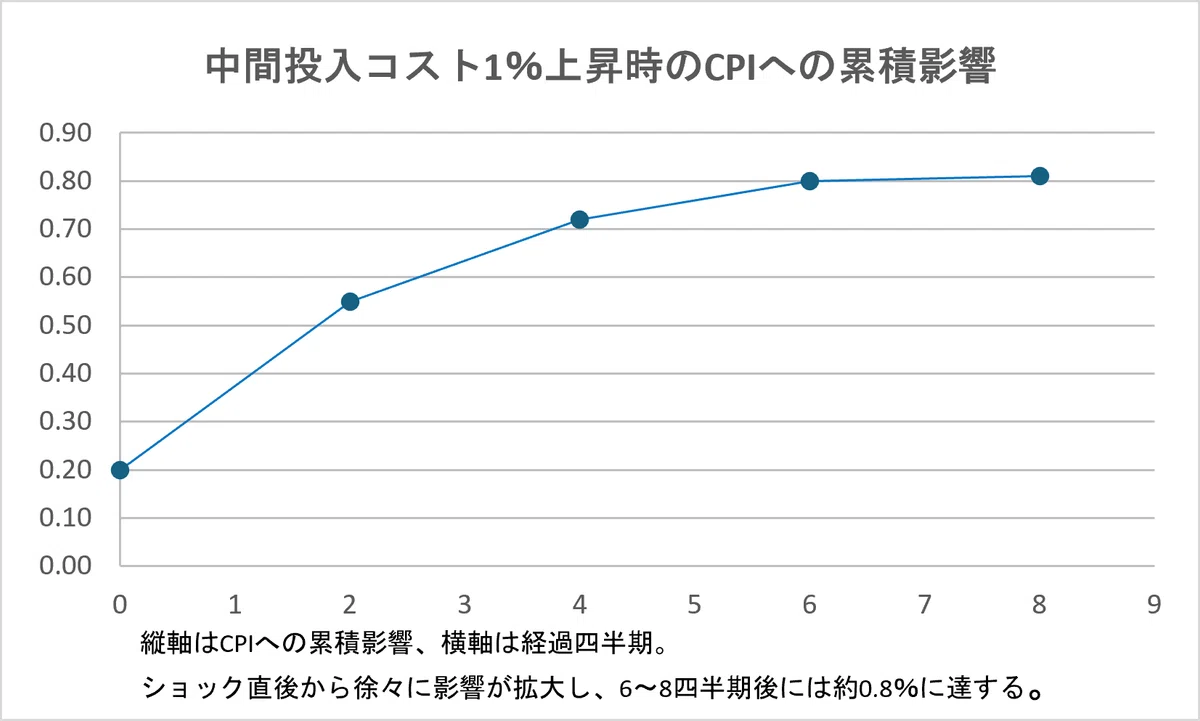
図を見ると、ショック直後のCPIへの累積的な影響は約0.2%ですが、その後段々と大きくなり、半年後には約0.55%、1年後には約0.7%、1年半から2年程度で約0.8%に達しています。
川上のコスト上昇は消費者価格へすぐに全て反映されるのではなく、時間をかけて価格パイプラインを下っていくことが分かります。
(なお、この図の値は日本銀行の公表グラフから読み取った概算値であり、厳密な数値表が公表されているわけではありません。)
また、価格転嫁の強さは産業によっても異なります。
日銀の分析では、食料品などでは原材料コストの影響が比較的現れやすい一方、一般サービスなどでは影響が小さく、すべての商品やサービスに同じ割合で転嫁されるわけではないようです。
今回、川上の物価上昇が川下へと時間をかけ、小さくない影響を与えることがわかりました。
CPIだけを見ていると、すでに消費者まで届いた物価上昇しか確認できませんが、川上の原材料価格や中間財価格まで追えば、現在の価格上昇圧力がどの段階にあり、今後さらに川下へ波及する可能性を考えることができます。
物価の流れと影響を見る際は、単にCPIだけでなく、その物価上昇がいま価格パイプラインのどこを流れているのか、そして川上から川下にかけてどのくらい影響があるか。など
そこまで見ることによって、インフレの動きをより立体的に捉えられるようになるかもしれません。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

