🔰税理士に聞く 海外勤務なら税金ゼロ?役員だけは別扱い?

「シンガポールに行ったから日本の税金とはさようなら」と思ったら、税法が追いかけてきた話
【登場人物】
ミカ:海外勤務と聞くと、なんとなく「税金も海外に行く」と思っている人。
教授:国際税務の話になると、地球儀を回し始める税理士。
海外勤務なら日本の所得税はかからない?
ミカ:教授、1年以上の予定で海外勤務になったら、日本の税金は払わなくてよくなるんですか?
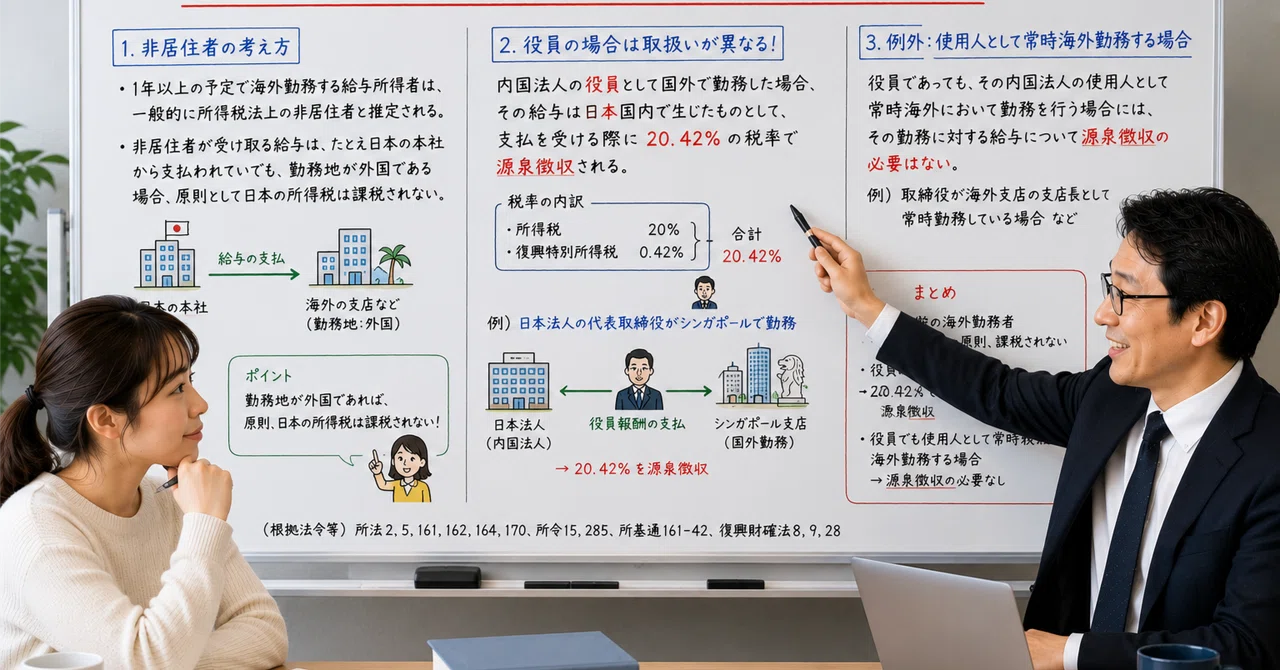
教授:一般的には、1年以上海外で勤務する人は所得税法上の非居住者と推定されます。
ミカ:日本人なのに?
教授:国籍ではなく、どこに生活の本拠があるかで考えるのです。そして、非居住者が外国で働いて受け取る給与は、たとえ日本の本社から振り込まれていても、原則として日本では課税されません。
ミカ:おお、税金もパスポートを持って移動するんですね。
教授:税法は飛行機代までは出してくれませんが、勤務場所はきちんと見ています。
ところが役員は話が違う
ミカ:それなら、社長が海外赴任しても同じですか?
教授:そこが今日の主役です。
日本法人の役員は別扱いです。
ミカ:えっ?
教授:日本の会社の取締役や監査役などの役員が海外で勤務していても、その役員報酬は日本国内源泉所得とされます。
20.42%の税率で源泉徴収されます。
ミカ:税務署が「社長、海外へ行っても忘れてませんよ」と言っているようですね。
教授:税務署は記憶力が良いのです。
社長は課税、社員は非課税?
ミカ:なんだか不公平ですね。
教授:例えば普通の社員がニューヨーク支店に3年間赴任した場合、その給与は原則として日本では課税されません。
しかし、日本法人の代表取締役がニューヨーク支店で仕事をしていて受け取る役員報酬は、日本で20.42%源泉徴収されます。
ミカ:社長だけ追跡されているみたい。
教授:役員報酬は会社の経営そのものに対する対価と考えられるためです。
取締役でも「支店長」なら?
ミカ:では、取締役がシンガポール支店長として現地で毎日働いていたら?
教授:ここが面白いところです。
役員であっても、使用人として常時海外で勤務している部分の給与には、日本で源泉徴収しなくてもよい場合があります。
ミカ:取締役兼支店長ですね。
教授:そうです。
例えば、「取締役+タイ支店長」という立場で、実際には支店長として現地で常時勤務しているなら、支店長としての給与部分は日本で課税されないことがあります。
ミカ:名刺は役員でも、仕事は現場監督なんですね。
教授:税法は肩書きだけでなく、実態も見ています。
実例① 普通の海外赴任社員
ミカ:実例をお願いします。
教授:大阪本社の営業部長が、ロサンゼルス支店へ3年間赴任。現地で営業活動を行い、給与は日本本社から支給。この場合、一般には非居住者となり、その海外勤務に対応する給与は日本では課税されません。
ミカ:税金もアメリカへ出張ですね。
実例② 海外勤務の代表取締役
教授:一方、代表取締役が香港で経営指導を行っていても、役員報酬は日本国内源泉所得です。20.42%の源泉徴収が必要です。
ミカ:税務署も「社長、どこへ行っても役員ですよ」と。
教授:そういうことです。
実例③ 取締役兼バンコク支店長
教授:取締役でありながら、実態として常時タイ支店で支店長業務を行っているケース。この場合は、使用人部分の給与について日本で源泉徴収が不要となる可能性があります。
ミカ:税法は肩書きだけでなく、何をしているかを見るんですね。
教授:国際税務の世界では、名刺より仕事内容が大切なのです。
租税条約にも注意
ミカ:これで終わりですか?
教授:いえ。海外勤務では租税条約も関係します。国によっては日本と現地国との間で二重課税を防ぐルールがあります。
ミカ:税法だけでも難しいのに、条約まで出てくるんですか。
教授:国際税務は国内税法と条約の二本立てです。税理士も時々地球儀を見ながら考えています。
まとめ
ミカ:結局、どう覚えればいいですか?
教授:こうです。
普通の海外勤務社員なら、日本では課税されないことが多い。
しかし、日本法人の役員報酬は海外勤務でも日本で20.42%源泉徴収される。
ただし、役員であっても使用人として常時海外勤務する部分の給与は、課税されない場合がある。
ミカ:海外へ行けば税金から逃げられる、というほど甘くないんですね。
教授:その通りです。
税法はパスポートを持っていませんが、役員報酬はしっかり追いかけてきます。
ミカ:税務署は世界中に追跡装置を付けているみたいですね。
教授:少なくとも、取締役の名刺には目を光らせているようです。
