NFLが放映権を売る相手の株主になった〜ESPN×NFL Network統合が変えるスポーツメディアの力学

NFLは、ESPNに試合を放送してもらう権利元である。
そのNFLが、ESPNの10%を持つ株主になった。
2026年1月31日、ESPNによるNFL Networkなどのメディア資産取得が、米司法省と米国外の競争当局による審査を経て正式に完了した。
ESPNはNFL Network、NFL Fantasy、NFL RedZoneの有料テレビ向け配給権などを取得し、その対価としてNFLはESPNの非支配持分10%を受け取った。
これは、人気チャンネルを一つ買収したという話ではない。
スポーツリーグと放送局の関係が、「放映権を売る側と買う側」から、同じプラットフォームの価値を高める共同利益者へ変わったのである。
ESPNは1979年、スポーツを「試合がある時間だけの番組」から、ニュース、分析、ドキュメンタリー、ドラフト、Fantasyまで含む24時間産業へ変えた。その歴史については以前、別原稿で詳しく書いた。
今回考えたいのは、そのESPNが次に何をつくろうとしているのかだ。
2025年の「合意」は、2026年に正式な資本関係になった
ESPNとNFLが取引を最初に発表したのは2025年8月5日だった。ただし、この段階では最終契約や規制当局の承認を前提とした非拘束的合意だった。
その後、NFLオーナーの承認や競争当局の審査を経て、2026年1月31日に取引が正式に完了した。発表時点の構想ではなく、すでにNFLはESPNの株主になっている。
取引後の持分は、ディズニー側が72%、Hearstが18%、NFLが10%。NFLの持分は経営支配権を伴わない非支配持分である。ディズニーの2026年度第1四半期Form 10-Qは、この取引の推定公正価値を約30億ドルとしている。
この金額を単純に10倍すれば、ESPN全体に約300億ドル規模の価値を置いた取引とも読める。ただし、取得資産の評価、将来の契約、持分に付随する条件を含むため、300億ドルをESPNの確定した企業価値と断定することはできない。それでも、ESPNがディズニー内部の一部門にとどまらず、外部株主が参加する独立した事業価値を持ち始めたことは重要である。
ESPNは何を取得し、NFLは何を残したのか
ESPNが取得した主な資産は、NFL Networkのリニアおよびデジタル事業、NFL Fantasy、NFL RedZoneの有料テレビ向け配給権、そしてRedZoneブランドの幅広い使用権である。
一方、NFLのメディア部門が丸ごとESPNへ売却されたわけではない。
NFL Films、NFL.com、NFL+、NFL Podcast Network、リーグや各チームのウェブサイトなどはNFL側に残った。NFLはNFL Networkなどで使用する試合、NFL Films作品、知的財産をESPNへライセンスする。
特に誤解しやすいのがRedZoneだ。
ESPNがNFL RedZoneそのものを完全に所有したわけではない。
NFLは引き続き番組を所有、運営、制作し、デジタル配信権も保持する。ESPNが得たのは、ケーブルテレビや衛星放送など有料テレビ事業者への配給権と、RedZoneブランドを幅広く利用できる権利である。
NFLは価値の高い映像制作機能とデジタル資産を手元に残しながら、専門チャンネルの運営と配給の一部をESPNへ移した。その代わりに、現金だけではなくESPNの将来価値へ参加する権利を得たのである。
NFLは、なぜ現金ではなくESPN株式を選んだのか
NFL Networkは2003年の開局以来、試合、ドラフト、コンバイン、トレーニングキャンプ、ニュース、ドキュメンタリーを年間を通じて発信してきた。NFLが自らの物語を、自らのチャンネルで伝えるための拠点だった。
しかし、ケーブルテレビの加入世帯が減少し、視聴が配信へ移るなか、リーグ専門局を単独で維持する意味は変わった。チャンネルを持っているだけでは、若い視聴者やコードカッターへ十分に届かない。配信技術、課金基盤、広告販売、アプリ、利用者データまで含む大規模なプラットフォームが必要になる。
NFLが選んだのは、NFL Networkを閉じることでも、単純に売却して現金化することでもなかった。チャンネル運営をESPNへ移し、その対価をESPN株式で受け取る道だった。
これによりNFLは、NFL Networkの単独収益だけでなく、ESPNの配信、広告、Fantasyなどが成長することで株主利益を得られる。NFLは放映権の売り手であると同時に、買い手側の成長にも参加することになった。
Amazon、YouTube、Netflixなどがライブスポーツへの投資を強める現在、NFLにとっても、一つのテレビ局に依存するより、最大級のスポーツプラットフォームの一部を持つ方が合理的である。
もちろん、NFLの放映権がESPNへ独占的に集約されたわけではない。NFLは今後もCBS、FOX、NBC、Amazonなど複数のパートナーと関係を続ける。それでも、ESPNの企業価値が上がればNFLも利益を得る構造ができたことは、従来の放映権契約とは決定的に違う。
NFLはNFL Networkを手放したのではない。自前の専門局を、より大きなメディアプラットフォームの持分へ交換したのである。
ディズニーは、なぜESPNの10%を渡したのか
ではディズニーは、なぜESPNの10%をNFLへ渡してまで、この取引を進めたのか。
公式発表でディズニーCEOのBob Igerは、この取引がディズニーのストリーミング・エコシステムの幅と価値を拡大すると説明した。ESPN会長のJimmy Pitaroも、NFLのメディア資産との統合がESPNのデジタルな未来を加速させると述べている。
ここからは公表された事実を踏まえた私の考察になるが、ディズニーの思惑は五つに整理できる。
1.ESPNの配信サービスに、解約しにくい理由をつくる
ESPNは、ケーブルテレビ中心の収益構造から直接課金型の配信サービスへ移行している。しかしスポーツ配信には、特定の大会やシーズンだけ契約し、終了後に解約されやすいという問題がある。
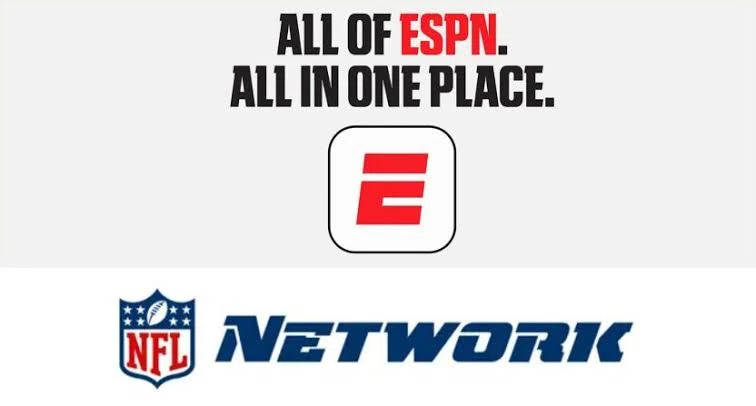
NFL Networkには、レギュラーシーズンの試合だけでなく、ドラフト、コンバイン、トレーニングキャンプ、ニュース、討論番組、ドキュメンタリーがある。ESPNの発表によれば、NFL Networkから年間1,500時間を超えるライブ・スタジオ番組と、500本を超えるNFL Filmsの作品がESPNアプリへ加わった。
ディズニーが得たのは、年間7試合の追加中継だけではない。試合のない日にもNFLファンがESPNを開く理由である。
2.NFLを権利供給者から共同利益者へ変える
従来の放映権交渉では、NFLは価格を高くしたい。ESPNはコストを抑えたい。両者は重要なパートナーでありながら、交渉上は売り手と買い手だった。
NFLがESPNの株主になれば、ESPNの契約者、広告収入、企業価値が伸びることはNFLの利益にもなる。ディズニーは、巨額の放映権料だけでは得られない長期的な利害の一致を手に入れた。
これはNFLが他社へ権利を販売しなくなるという意味ではない。それでもESPNの成功がNFLの利益になる以上、両者の関係は単なる契約相手より深くなる。
3.Fantasyを通じて、ファンを個人単位で把握する
NFL FantasyはESPN Fantasy Footballと統合され、ESPN Fantasy FootballがNFLの公式Fantasyゲームになった。
テレビの視聴率から分かるのは、何人が番組を見たかという集計値が中心である。Fantasyでは、利用者がどの選手を選び、どの試合に関心を持ち、いつロースターを変更し、どの記事や映像を確認したかが分かる。
Fantasyチームに登録された選手の負傷情報、ハイライト、出場試合を優先表示し、ニュースから中継、番組、通知へつなぐこともできる。
ディズニーが目指しているのは、全員に同じ番組表を見せるテレビ局ではない。応援チーム、視聴履歴、Fantasy、ニュースを結びつけ、一人ひとりに異なる入口を提示するスポーツサービスである。
4.NFL NetworkとRedZoneを配給商品に加える
ディズニーはESPN、ESPN2、SEC Network、ACC Networkなどを、有料テレビ事業者やインターネットテレビ事業者へ提供している。ここにNFL NetworkとRedZoneの有料テレビ向け配給権が加わる。
NFLは米国で最も強い集客力を持つスポーツである。NFL NetworkとRedZoneを含む商品群を持つことで、ディズニーはチャンネル編成や配給条件をめぐる交渉力を強められる。
同時に、ESPN単独の配信、Disney+やHuluとのセット、有料テレビ事業者を通じた提供など、複数の入口を用意できる。NFLコンテンツは、どの販売経路にも組み込みやすい中核商品になる。
一方、スポーツコンテンツと配給力が一社へ集中すれば、料金上昇や競争低下を招く可能性もある。今回の取引が競争当局の審査対象になったのは、そのためである。
5.ESPNを独立した成長資産として育てる
NFLを外部株主として迎えたことで、ESPNはディズニーの一部門であるだけでなく、独自の資本価値を持つスポーツ企業としての性格を強めた。
ディズニーはESPNを手放したのではない。72%を保有し、経営支配を維持している。そのうえで、最重要コンテンツの一つであるNFLを限定的に資本参加させた。
この構造が機能すれば、将来は他のリーグ、配信事業者、テクノロジー企業との提携でも、単純な放映権契約とは異なる選択肢を持てる。
さらにディズニーのForm 10-Qには、2034年7月以降、取得資産の業績など一定の条件に応じて、ディズニー側がNFLの持分を買い戻す権利を持つ可能性と、反対にNFLがESPN株式を追加で最大4%取得できる可能性が記されている。
ディズニーはNFLを長期パートナーとして迎えながら、将来の資本構成を完全には固定していない。NFLメディア資産の成果に応じて、関係を深める余地と、支配力を戻す余地の両方を残した取引なのである。
番組の同時放送が示す、統合後の設計
資本関係の変化は、2026年シーズンの番組編成にすでに表れている。
月曜日にはESPNの『NFL Live』が午後3時から5時まで、『Monday Night Countdown』が午後6時から8時まで放送され、両番組をNFL Networkでも同時放送する。火、水、金曜日には『NFL Live』の再放送もNFL Networkへ展開される。
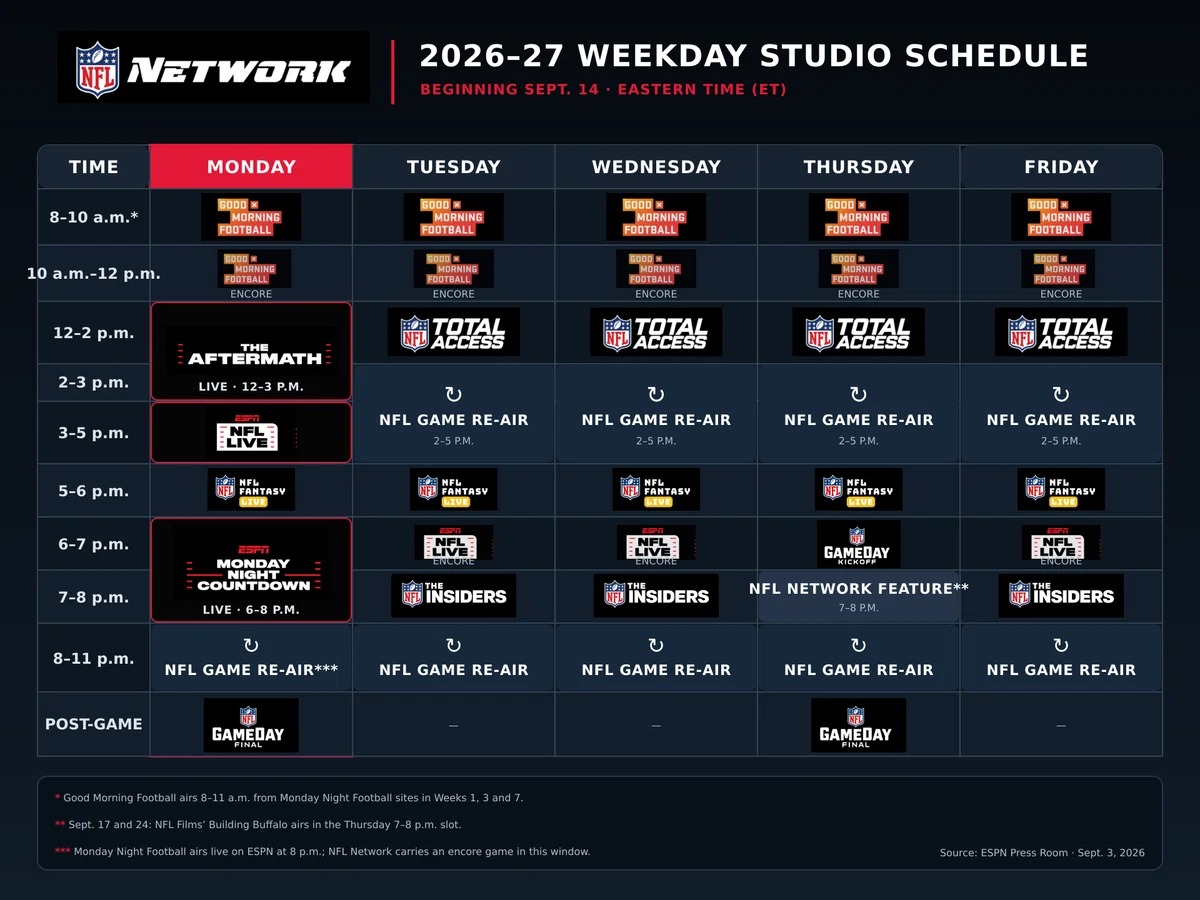
ただし午後8時からの『Monday Night Football』の試合中継自体はESPNで放送され、NFL Networkでは過去の試合を再放送する。すべてを同じチャンネルへまとめるのではなく、NFL Networkを試合へ向かう導線として利用している。
月曜朝の情報番組から始まり、ニュース、分析、試合前番組、ライブ中継、試合後番組へ続く。一つの試合を約3時間の商品として売るのではなく、一日全体をNFLの時間に変える設計だ。
これは単なる番組の再放送ではない。ESPNとNFL Networkが別々に抱えていた出演者、取材網、映像、スタジオ、制作機能を共有し、制作効率を高めながら接触時間を増やす試みである。
競争していた二つのメディアが、同じ試合へ視聴者を送る複数の入口になった。
ESPNアプリは、テレビの置き換えではない
2026年7月、NFL NetworkはESPNアプリへ正式に追加された。
これによりNFL Networkのスタジオ番組、レギュラーシーズン7試合、NFL Filmsのアーカイブなどを、ESPNの配信環境から利用できるようになった。
ここで重要なのは、テレビ番組をスマートフォンへ移したことではない。
ESPNアプリには、ライブ配信、スコア、ニュース、ハイライト、見逃し配信、Fantasyが集約されている。利用者は試合を見て終わるのではなく、選手のニュースを読み、Fantasyのロースターを変更し、ハイライトを確認し、次の番組や試合へ移動する。
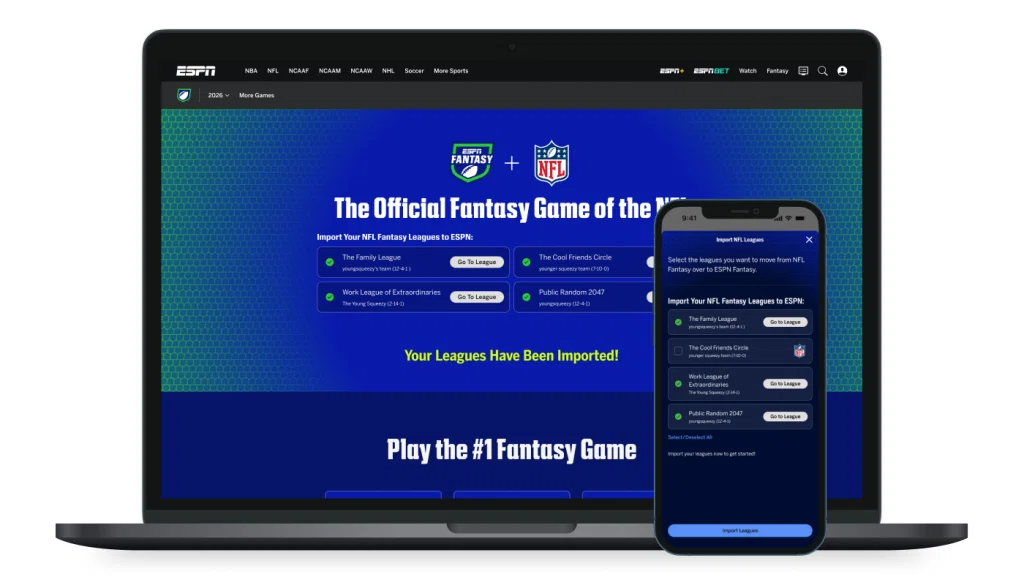
ニュースがFantasyの判断材料になり、Fantasyが試合を見る理由をつくり、試合で起きた出来事が次のニュースになる。
ディズニーが構築しようとしているのは、コンテンツの倉庫ではない。利用者がサービスから離れる理由を減らす循環である。
RedZoneは番組ではなく、編集フォーマットである
NFL RedZoneは、日曜日に同時進行する複数の試合を横断し、得点機会を中心に見せ続ける。
一試合を最初から最後まで見るというスポーツ中継の常識を崩し、「今、最も重要な瞬間」を切れ目なく届ける観戦習慣をつくった。
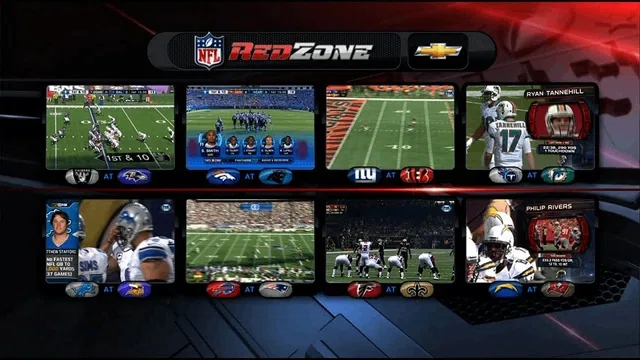
ESPNが取得したRedZoneブランドの幅広い使用権は、他競技への展開可能性を持つ。AP通信は、大学フットボールやバスケットボールなどでRedZone型のチャンネルが生まれる可能性に触れている。
それでも価値があるのは、個々の映像だけではない。多数の試合から見るべき瞬間を選び、視聴者を離脱させない編集形式そのものだ。
土曜日に多数の試合が重なる大学フットボール、複数会場で試合が進む大学バスケットボール、毎日多くの試合が行われる野球やアイスホッケーにも、この考え方は応用できる。
今後の放映権交渉では、一試合を中継する権利だけでなく、複数試合を横断して編集し、新しい商品をつくる権利が重要になる可能性がある。
他のスポーツリーグにも突きつけられた問い
今回の取引はNFLだけの問題ではない。
NBA TV、MLB Network、NHL Networkなど、米国の主要リーグは自前の専門チャンネルを持ってきた。リーグ自身がニュース、ハイライト、ドラフト、移籍、ドキュメンタリーを発信し、自らのブランドを管理するためである。
しかしケーブルテレビ市場が縮小するなか、専門局を単独で持つことと、巨大な配信プラットフォームに参加することのどちらが、より多くのファンと収益を生むのかという問いが生まれる。
NFLの選択が成功すれば、他リーグも専門チャンネル、デジタルサービス、Fantasy、映像アーカイブを、放送局や配信会社との資本提携に利用する可能性がある。
同時に他リーグには、ESPN内部でのNFL優先という懸念も生まれる。
ESPNはNBA、NHL、大学スポーツ、野球、テニス、サッカーなど、多数の競技を扱っている。番組枠、アプリのトップ画面、プッシュ通知、SNS、スタジオ番組で扱われる時間は有限である。
NFLが主要な権利供給者であるだけでなく10%株主になれば、NFL関連コンテンツがさらに大きな位置を占める可能性がある。今後、他リーグは放映権料だけでなく、アプリでの表示、ニュース番組での露出、SNS、Fantasyとの連動など、プロモーション条件をより重視するようになるだろう。
試合を放送してもらうだけでは足りない。どの入口から、何度、どれだけ長くファンへ接触できるかが、リーグのメディア価値を左右するからである。
最大の課題は、報道の独立性である
この取引には、避けて通れない問題がある。
ESPNはNFLの放送パートナーであると同時に、NFLを取材し、批判し、不祥事を報じる報道機関でもある。その報道対象がESPNの10%株主になった。
NFLの持分は非支配持分であり、NFLがESPNの日々の編集判断を直接支配することを意味しない。しかし法的な支配権がないことと、利益相反への疑念が存在しないことは別である。
脳振盪と選手の安全、労使交渉、審判問題、チームオーナーの不祥事、リーグ運営への批判など、NFLに不都合な問題をESPNはこれまで通り追及できるのか。
実際に圧力がかかったかどうか以前に、視聴者が「株主へ配慮したのではないか」と疑う可能性が生まれること自体が、報道ブランドにとってリスクになる。
もちろん、スポーツメディアと権利元の利害関係は以前から存在した。巨額の放映権料を支払う放送局にとって、人気リーグの価値低下は自社の損失でもある。今回の取引は利益相反を新しく生み出したというより、資本関係として一段深く、そして見えやすくしたものだと考えるべきだろう。
だからこそESPNには、編集部門と事業部門の分離、利益相反の明示、調査報道を守る制度が求められる。
この取引の成功は、NFL番組の視聴時間だけでは測れない。NFLが株主になった後も、ESPNがNFLを批判できるかどうかで測られるべきである。
ディズニーが買ったのは「NFLファンの時間」である
ESPNとNFL Networkの統合は、放映権ビジネスが次の段階へ入ったことを示している。
NFLは自前の専門局を、ESPNというより大きなプラットフォームの持分へ交換した。ディズニーはESPNの10%を渡す代わりに、NFL Network、Fantasy、RedZoneの配給、番組、アーカイブ、利用者データをつなぐ基盤を得た。
NFLはESPNの成長へ参加し、ディズニーはNFLファンとの接触時間を手に入れる。
試合を中継する。試合前に期待をつくる。Fantasyで参加させる。試合後に振り返らせる。オフシーズンにはドラフト、コンバイン、キャンプで関係をつなぐ。
これらは、もはや別々の事業ではない。
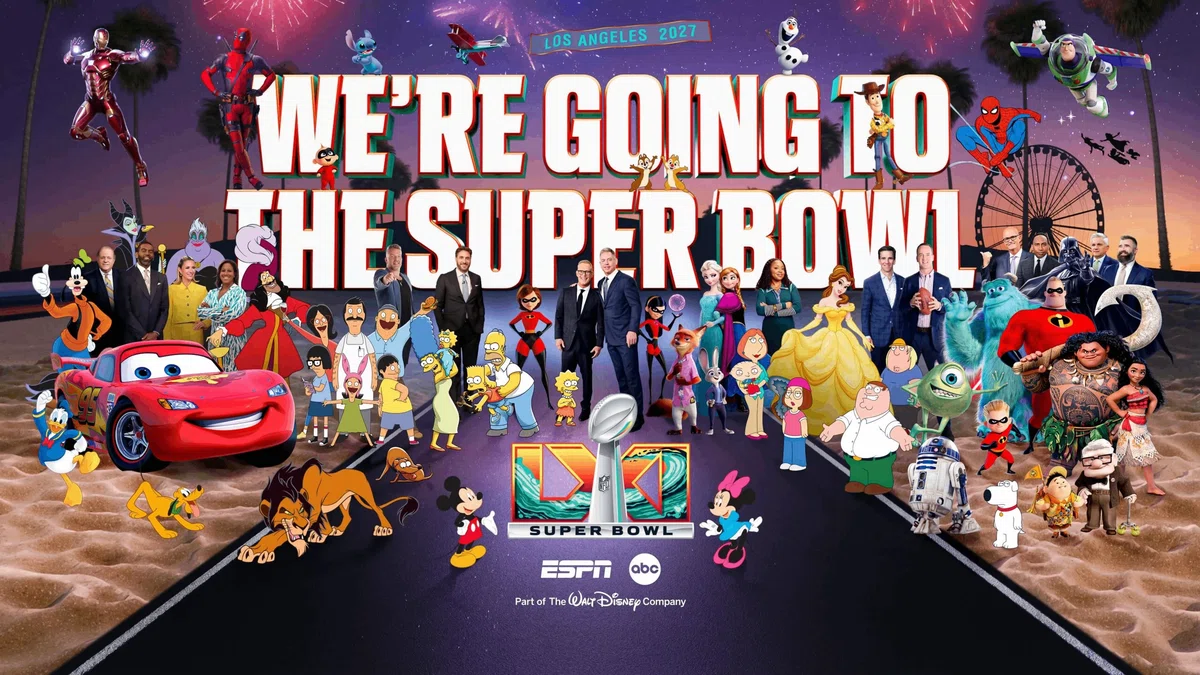
2027年2月、ESPNは初めてSuper Bowlを米国内で中継する。その大会へ向け、ESPNが年間を通じてどのように期待を積み上げているのかは、次の記事であらためて考えたい。
今回の取引が示した最大の変化は、スポーツメディアの競争が「どの試合を持っているか」だけでは決まらなくなったことだ。
リーグ、チャンネル、配信、Fantasy、データ、ニュースを、誰が一つの循環として設計できるのか。そして、その強大な統合力と報道の独立性を両立できるのか。
NFLとディズニーは、放映権の売り手と買い手という関係を越えた。
ディズニーが買ったのは、一つのチャンネルではない。
NFLファンが一年中スポーツを見て、知り、考え、参加する時間なのである。
