デンヨーとは?脱炭素・防災で見直される"可搬形発電機のパイオニア"株を1から解説【証券コード6517】

停電した夜、工事現場、野外フェス——「コンセントのない場所」で電気をつくり続けてきた会社があります。証券コード6517・デンヨー。持ち運べる“可搬形発電機”で国内トップシェアを握る、1948年創業の老舗メーカーです。長くPBR1倍割れの“地味な株”でしたが、いまは配当を前期100円→今期170円(会社予想)へ大幅増配し、経常利益も最高益をうかがう水準に。防災・アメリカ市場・脱炭素という追い風のなかで、株式市場からの評価も静かに変わり始めています。この記事では、デンヨーがどんな会社で、どこに強みとリスクがあるのかを、株初心者の方にもわかるようにゼロから整理します。
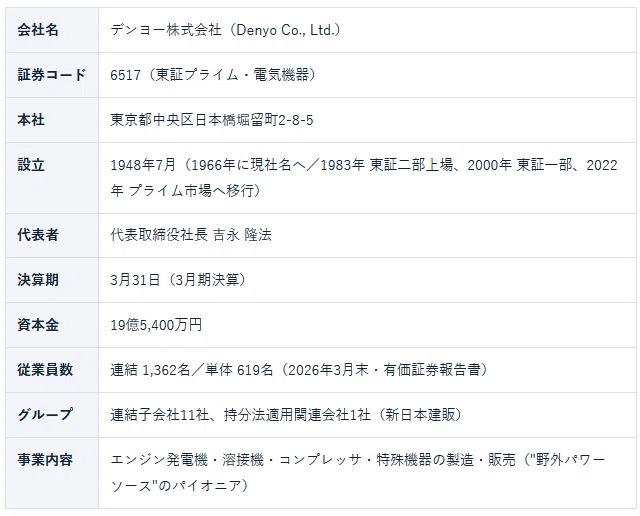
会社概要をざっくり把握
まずは基本情報から。デンヨーは1948年創業、エンジン発電機・溶接機を主力とする電気機器メーカーです。建設現場や災害復旧、イベント、TV中継など「コンセントのない場所」で電気をつくる機械を、世界150カ国以上に供給しています。
用語:可搬形(かはんがた)発電機とは、トラックなどで運べる"移動できる発電所"のこと。工事現場や災害現場など、電源が引けない場所に良質な電気を供給します。デンヨーが最も得意とする分野です。
今なぜ注目? 3つの理由
理由1 配当が「100円 → 170円」へ大幅増配(会社予想)
前期(2026年3月期)の年間配当100円に対し、今期(2027年3月期)は年170円の会社予想(2026年7月31日に120円から増配修正)。「累進配当の継続」と「総還元性向40%目安」を掲げ、自社株買いも実施しています。株主還元の姿勢がはっきり強まっています。
理由2 米国・防災需要などを背景に最高益基調
経常利益は会社予想ベースで4期連続の過去最高(2024〜2027年3月期)、増益は5期連続の見込み。アメリカ市場向け売上の回復(2026年3月期は前期比+16.2%)や、国内の非常用発電機(防災・停電対策)、価格転嫁などが業績を支える要因となっています。
理由3 脱炭素の"新機軸製品"に先行投資
水素混焼発電機(水素を最大50%混合)はすでに販売を開始し、初号機をコマツ小山工場へ納入しました(日立・コマツの技術供与)。一方、水素専焼発電機や燃料電池式の可搬形発電装置などは、まだ研究開発段階です。中期計画では脱炭素製品売上30億円を掲げ、長期ビジョン(2035年度)では売上1,000億円・経常120億円を目指しています。
デンヨーが戦う市場の環境
発電機・建設機械の市場について、「調査会社・調査年・市場の定義」がそろった信頼できる市場規模の数値を今回は確認できませんでした。そこで金額の断定は避け、需要の方向性(追い風・向かい風)を定性的に整理します。
追い風になりやすい要素
① 国内の防災・BCP(事業継続)需要——地震・台風・停電リスクへの備えとして、非常用発電機や電源車の重要性が高まっています。② データセンター関連投資や再開発に伴うバックアップ電源需要。③ 米国のインフラ・建設投資と、レンタル会社向けの発電機需要。④ 脱炭素——ディーゼルから水素・燃料電池・バッテリーへの置き換えという長期テーマ。
向かい風になりやすい要素
建設・設備投資は景気に敏感で、国内は人口減や工事量の頭打ちという構造課題も。海外売上が4割超あるため、為替(円高)や海外景気、部材コスト・関税の変動が利益を揺らします。
事業内容(製品を4つで理解)
製品別売上高の8割超がエンジン発電機。まさに"発電機の会社"です(構成比は2026年3月期・連結)。
主力 ① エンジン発電機
売上 595.3億円(構成比82.4%)
1kVA〜1,100kVAまで幅広く展開。工事現場向けの可搬形と、ビル・病院などの非常用(定置形)、電源車まで。可搬形エンジン発電機は国内シェア約70%(当社調べ・5年平均)と、国内トップシェアを握ります。
パイオニア ② エンジン溶接機
売上 49.0億円(構成比6.8%)
1959年に日本で初めて高速エンジン溶接機を実用化した分野。橋梁・パイプライン・石油タンクなど重要構造物の溶接に使われ、エンジン溶接機で国内シェア約55%(当社調べ・5年平均)とされます。
補完 ③ エンジンコンプレッサ
売上 7.3億円(構成比1.0%)
圧縮空気をつくる機械で、削岩・地盤改良・モルタル吹付などに使用。売上比率は小さめ(国内シェア約10%・当社調べ)で、直近は国内向けが減少しました。
その他 ④ 特殊機器・部品・サービス
売上 70.9億円(構成比9.8%)
高所作業車、投光機、負荷試験装置に加え、部品売上や修理・メンテナンスなどのアフターサービスも展開。地味ながら、製品販売を補完する幅広い収益源です。
地域別の売上(2026年3月期・連結)は、国内408.5億円(56.5%)、アメリカ224.8億円(31.1%)、アジア65.9億円(9.1%)、その他23.3億円。海外比率は43.5%で、なかでも米国の比重が高いのが特徴です。
業績データ(過去5年+会社予想)
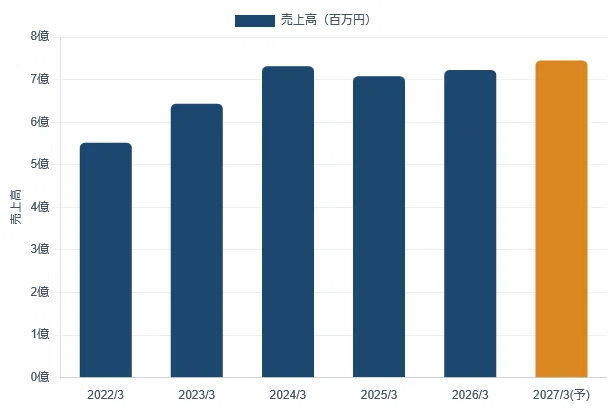
売上高は2024年3月期の731億円がいったんピーク、翌期に反動安、そして再び最高益圏へ——という流れです。経常利益は着実に切り上がってきました(ただし純利益は2026年3月期に56.4億円と前期比0.1%減で、ほぼ横ばい)。
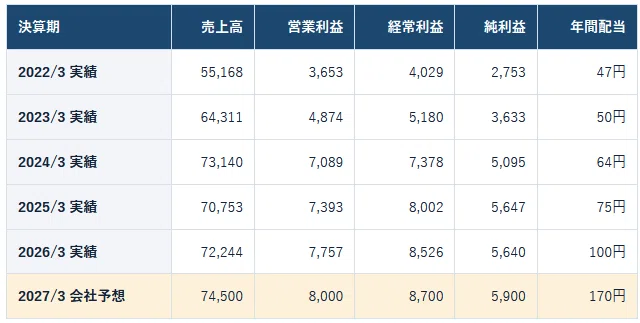
用語:営業利益・経常利益・純利益——本業の儲けが「営業利益」、そこに為替差益や受取利息など本業外を加えたのが「経常利益」、最後に税金などを引いた手取りが「純利益」。デンヨーは海外比率が高いため、経常利益は為替の影響を受けやすい点に注目です。
主な財務指標(2026年9月中旬時点)
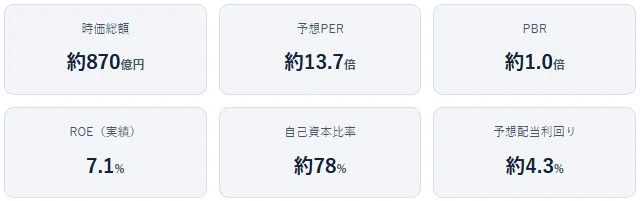
ポイントは3つ。①PBRが約1倍まで戻ってきた——過去5年の各期末では概ね0.5〜0.9倍で推移してきました(各期末時点の公開データに基づく概算)。長く1倍を下回ってきた"割安圏"を脱しつつある段階です。②自己資本比率が約78%と非常に高く、財務は極めて健全。③配当利回りが4%台と、インカム(配当)狙いの投資家にも魅力的な水準です。一方でROEは7%台と、資本効率は"平均的〜やや控えめ"。ここを高められるかが今後の株価評価のカギになります。
用語:PBR(株価純資産倍率)——株価が「1株あたりの純資産」の何倍かを示す指標。1倍を下回ると「解散価値より安い」とされ、割安の目安に。ROE(自己資本利益率)は、株主のお金を使ってどれだけ効率よく稼いだかを示す指標です。適正水準は業種や財務構成によって異なりますが、8〜10%程度を一つの目安とする見方もあります。
競合との比較
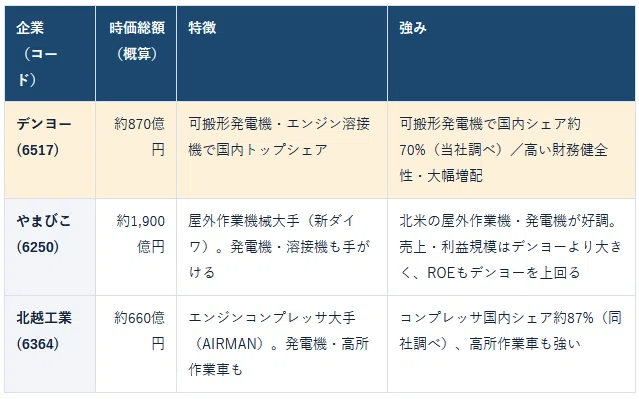
発電機・建設機械まわりの上場企業と並べてみます。デンヨーは"発電機・溶接機に特化した中堅"という位置づけです。
業績ガイダンスと次の決算スケジュール
会社の今期(2027年3月期)予想は、売上高745億円(前期比+3.1%)、営業利益80億円、経常利益87億円、純利益59億円(いずれも会社予想ベース、2026年5月14日公表)。想定為替レートは1ドル=150円です。国内は建設需要が底堅く、海外はアメリカ市場の回復を見込んでいます。
次の決算:第1四半期(2026年4〜6月)は2026年8月6日に発表済みです。次は第2四半期(中間)決算で、会社IRカレンダーでは2026年11月12日[予定]とされています。権利確定日は、配当が3月末・9月末、株主優待は3月末(毎期末)です。
強みと各種リスク
💪 強み
可搬形発電機で国内シェア約70%(当社調べ)という強いブランドと販売・サービス網。
自己資本比率約78%と財務基盤が厚く、景気悪化時にも一定の耐久力が期待できる。
累進配当・自社株買いなど、明確で継続的な株主還元。
非常用発電機や部品・メンテナンスなど、景気変動の影響を受けにくい面を持つ収益源もある。
水素・燃料電池など脱炭素製品への先行投資。
⚠️ リスク
為替:海外比率4割超。円高は売上・利益の下押し要因。
景気・建設投資:工事量やレンタル需要の変動を受けやすい。
米国市場への依存度:連結売上の約3割がアメリカ。現地景気・関税・政策の影響を受けやすい。
コスト:鋼材・エンジンなど部材価格や物流費の上昇。
成長率:急成長株ではなく、伸びは緩やか。ROE改善は道半ば。
株主優待
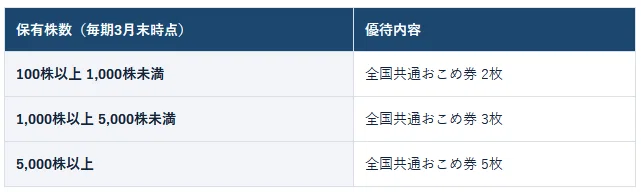
デンヨーには株主優待があります。内容は会社公式の株主向けページで確認した以下のとおりです(優待情報サイトには他社情報が混ざることがあるため、必ず公式でご確認を)。
投資判断チェックリスト
✅収益トレンド:経常利益は会社予想ベースで4期連続の過去最高、5期連続増益見込みと良好。
✅財務健全性:自己資本比率約78%と非常に高い。無理のないバランスシート。
✅株主還元:配当100円→170円(会社予想)へ大幅増配、自社株買いも実施。
✅バリュエーション:PBR約1.0倍・予想PER約13.7倍と、割高感は限定的。
✅配当利回り:約4.3%(会社予想)とインカム妙味あり。
⚠️成長スピード:売上・利益の伸びは緩やか。ROE7%台で資本効率は改善余地。
⚠️外部要因の感応度:為替(円高)・海外景気・建設投資・部材コストの影響を受けやすい。
シナリオ別の見通し
🟢 強気シナリオ
米国需要が想定以上に伸び、円安による円換算売上・利益の押し上げ効果も加わる展開。防災やデータセンター関連投資に伴う非常用発電機と脱炭素製品が上乗せされ、増配・自社株買いでROEも改善。PBR1倍割れが解消されれば、割安修正と株主還元の強化が相まって継続的に見直される展開。
🔵 標準シナリオ
会社予想(売上745億円、経常87億円)前後で着地。緩やかな増収増益と累進配当が続き、株価は業績・配当に沿って底堅く推移。派手さはないが、配当を受け取りつつ持てる、守りを重視する投資家の候補としての位置づけ。
🔴 弱気シナリオ
急激な円高や米国・国内の建設投資の減速で減収減益に。部材コスト高が利益率を圧迫し、業績・配当予想の下方修正リスクも。景気敏感さが表面化し、株価は調整局面へ。
上記はあくまで考え方の整理であり、将来の株価や業績を保証・予測するものではありません。
こんな人に向いている/向いていない
✅ 向いている人
配当(インカム)を受け取りながら中長期で持ちたい人
財務が健全で潰れにくい"手堅い"会社を好む人
割安(低PBR)からの見直し・株主還元強化に妙味を感じる人
防災・脱炭素・インフラという長期テーマに関心がある人
❌ 向いていない人
短期間で株価数倍を狙いたい人(急成長株ではない)
値動きの大きさ・話題性を重視する人
為替や景気の変動リスクを取りたくない人
無配・成長投資に全振りの企業を好む人
まとめ
デンヨーは可搬形発電機で国内シェア約70%(当社調べ)を持つ、財務盤石な"野外パワーソース"の老舗。
経常利益は会社予想ベースで4期連続最高益、配当は100円→170円(会社予想)へ大幅増配と、株主還元が加速。
米国・防災・脱炭素が伸びしろ。急成長株ではないが、低PBR・高配当利回り・経常最高益更新基調がそろう、守りを重視する投資家の候補。
「地味だけど生活とインフラを根っこで支える会社」。派手さはないものの、財務・配当・シェアという"守りの強さ"と、脱炭素という"攻めのテーマ"を併せ持つのがデンヨーです。株価がPBR1倍を巡って評価され直している今は、まさに転換点にあたる時期かもしれません。
免責事項
本記事は、公表情報(有価証券報告書・決算短信・会社公式IR・決算説明資料等)をもとに、投資初心者向けの情報提供を目的として作成したものであり、特定銘柄の売買を推奨・勧誘するものではありません。将来に関する記述は会社予想ベースであり、実際の業績・株価は経済環境や為替などにより大きく異なる可能性があります。記載の株価・指標は2026年9月中旬時点の概算値で、時点により変動します。投資に関する最終的な判断は、ご自身の責任と判断で行ってください。本記事の情報に基づく損失について、筆者は一切の責任を負いません。
もしこの記事が参考になったら、「スキ」やフォローしていただけると励みになります!🙏
どうぞよろしくお願いいたします!!😊

