失敗しない決算の読み方:5つの利益・資金調達・お金の流れ

「これから株式投資を始めたいけど、企業の決算書の読み方がよくわからない」「企業の利益を正しく把握したい」といったお悩みはありませんか?
決算書には、一会計期間の経営成績や、決算時点の企業の財政状態が記載されており、株主にとっては時期以降の投資の判断材料とするためにも非常に重要な報告書です。 この記事では、財務三表と呼ばれる「損益計算書(PL)」「貸借対照表(BS)」「キャッシュフロー計算書(CF)」について、その基本的な役割と読み方をわかりやすく説明します。
1.決算書とは?なぜ重要なのか
決算書とは、一会計期間の経営成績(PL)や決算時点の企業の財政状態(BS)を記載した書類の総称です。決算書には他にも多くの計算書がありますが、損益計算書(PL)と貸借対照表(BS)が最も重要な位置づけにあります。
財務諸表(決算書)は、企業が社会に対して付加価値を生み出すことで利益を得ているかを判断する上で、ステークホルダー(利害関係者、例:株主や銀行)に対して会社の財務の状態を説明するために存在します。また、これらの表は会計ルールに則り、表示される科目などが定型的であるため、企業間比較や歴年での比較がしやすいという特徴があります。
2.財務三表(PL・BS・CF)それぞれの役割
企業の財務状況や業績を分析するための3つの重要な表を「財務三表」と呼びます。これは、損益計算書(PL)、貸借対照表(BS)にキャッシュフロー計算書(CF)を加えたものです。
これら三表はそれぞれ作成された目的が異なり、互いに機能を補完し合う関係にあります。
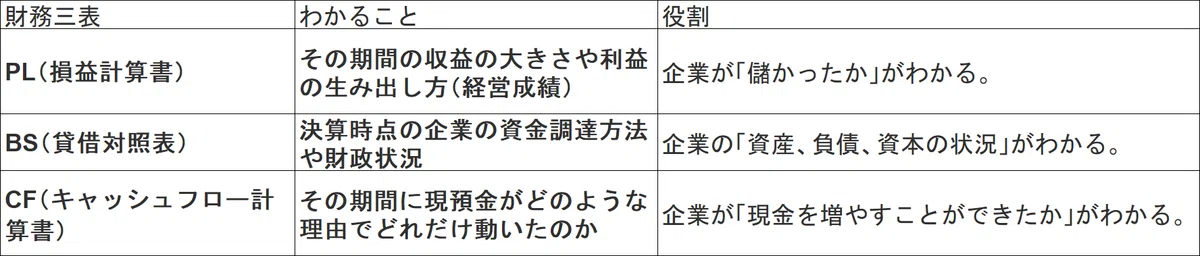
注意点:PLとCFの違い 損益計算書では、売上や費用が現金の出入りと一致しない「発生主義の原則」で計上されるため、PLだけでは現預金の動きは分かりません。一方、CF計算書は、実際の現金の動きにフォーカスしています。
3.PL(損益計算書)をマスターしよう:企業の5つの利益
損益計算書では、収益から費用を差し引くことにより、段階的に利益や損失を把握します。また、収益も費用も「総額」で示すことで、取引の規模がわかるようになっています。
特に重要とされる、企業の5つの利益を上から順に見ていきましょう。
1. 売上総利益(粗利益)
◦ 計算式:売上高 − 売上原価(製造原価)。
◦ 企業の本業で得られた利益で、その企業の「稼ぐ力」を表します。
2. 営業利益
◦ 計算式:売上総利益 − 販売費および一般管理費。
◦ 会社が本業で稼いだ利益を表します。この利益が高額であればあるほど、本業の競争力が向上している優良な企業であるといえます。
3. 経常利益
◦ 計算式:営業利益 + 営業外収益 − 営業外費用。
◦ 企業が展開している通常の業務において「経常的に得ている」利益であり、本業だけでなく、受取利息や支払利息といった本業以外の収支も含んだ、経営状況の『損益の実態評価』として非常に重要な数字です。
4. 税引前当期純利益
◦ 計算式:経常利益 + 特別利益 − 特別損失。
◦ これは法人税等(法人税、法人住民税、事業税等)を差し引く前の利益です。特別利益や特別損失とは、不動産売却益や災害損失など、突発的・臨時的に発生した収益や費用を指します。
5. 当期純利益
◦ 計算式:税引前当期純利益 − 法人税等。
◦ その会計期間の最終的な成果を表します。
4.BS(貸借対照表)からわかること:お金の集め方と使い道
貸借対照表は、決算時点の企業の財政状態を示します。向かって右(貸方)と左(借方)を対照比較して資金の状態を示します。
• 右側(貸方):お金の集め方(資金調達)
◦ 返さなくてはいけない負債(例:企業債や未払金などの借金)。
◦ 返す必要のない純資産(例:資本金や事業で獲得してきた利益)。稼いだ利益は毎年、純資産にたまっていきます。
• 左側(借方):お金の使い道(資産)
◦ 調達した資金をどのように事業に活かしているのかを資産として示します。現金や建物、機械などが含まれます。
BSの右と左の合計値は、必ず一致するようにできています。資産は、1年のうちに現金化できるものを「流動資産」、できないものを「固定資産」として区分されます。
5.CF(キャッシュフロー計算書)からわかること:現金の流れ
キャッシュフロー計算書(CF)は、会社が当該決算期にどのように現金を生み出し、使い、どれだけの残高があったのかを示す表です。
CFは、以下の3つの活動によって現金の増減(キャッシュフロー)を分類します。
1. 営業活動によるキャッシュフロー(営業CF)
◦ 会社が本業でどれだけお金を得られたかを示します。
◦ この数値がプラスであることがよい会社の第一条件であり、本業で「稼ぐ力」があることを意味します。逆にマイナスが続くと、資金繰りに行き詰まり倒産する可能性が高くなります。
2. 投資活動によるキャッシュフロー(投資CF)
◦ 会社が将来のために、どれだけお金を投資しているかを示します(設備投資、株式投資など)。
◦ 成長を続けている会社は積極的に設備投資をするため、マイナスであることが望ましいとされています。もしプラスの場合は、資金繰りのために資産を売却した可能性があり、経営状態を調査する必要があります。
3. 財務活動によるキャッシュフロー(財務CF)
◦ 借入や返済、株式の発行など、資金調達の状況を示します。
◦ 借入金の返済が進むため、基本的にはマイナスの方が望ましいとされています。ただし、積極的な成長のための資金調達であれば、プラスであっても問題ありません。
【出典】
・PLとBSは経営の基礎!見方や押さえる項目を知り利益を正しく把握 - マネーフォワード クラウド
・キャッシュフロー計算書とは何か~初心者にもわかりやすく解説~ -一般社団法人CRD協会
・覚えておくべき株の知識!混合しやすい「営業利益」「経常利益」「純利益」とは?-セゾンファンデックス
・財務3表がまとめて一発でわかる超図解 | 会計の地図 | ダイヤモンド・オンライン
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップは活動費に使わせていただきます!
この記事は noteマネー にピックアップされました