【米10年債5.20%突破・WTI94ドル台】ダウ反落、NASDAQは小幅高|日経は連休明け+495円|2026年9月25日 米国株朝刊

おはようございます、ふっくんです🦁
昨日の日本市場は、5連休明けとなる中、円安水準などを追い風にギャップアップでスタートしました。
一方、昨晩の米国市場は、原油高と米長期金利の上昇が重石となりダウは反落。米10年債利回りは5.20%を突破し、株式市場の逆風となりました。ただ、終盤には米国とイランが段階的な戦争終結に向けた協議を進めているとの報道を受けて下げ幅を縮小し、NASDAQは小幅ながらプラス圏で取引を終えています。
🎯米国株サマリ(本日の現在地)
【1】昨晩の米国市場は高安まちまち。NYダウは−161.61ドル(−0.31%)と反落した一方、ナスダックは+0.01%、NASDAQ100は+0.03%と小幅に反発して引けました。
【2】米10年債利回りは前日の5.10%台からさらに上昇し、【5.205%(+8.9bp)】と5.2%の大台を突破。WTI原油先物も94ドル台後半へと続伸しており、追加利上げ観測が一段と強まっています。
【3】AAIIセンチメント調査では「弱気」が依然として歴史的平均を大きく上回るものの、前週の極端な悲観からはやや改善しました。ドル円は【158.8円台】の円安水準を維持し、連休明けに+495円と上昇した日本株には引き続き下支えとなっています。
1|昨夜の米国市場|金利5.2%超えでダウ反落、NASDAQは引けにかけて回復
・NYダウ:51,349.98(−161.61 / −0.31%)
・S&P500:7,704.13(−1.90 / −0.02%)
・NASDAQ総合:26,939.37(+3.33 / +0.01%)
・NASDAQ100:30,478.86(+8.57 / +0.03%)
・SOX(半導体):12,492.54(−41.73 / −0.33%)
・ラッセル2000:2,835.57(−3.09 / −0.11%)
・NYSE FANG+:19,321.20(+101.93 / +0.53%)
昨晩の米国市場は、急騰する長期金利への警戒感から終日上値の重い展開となりました。
米10年債利回りがついに5.20%を超え、米30年債利回りも2004年以来の高水準となる中、オールドエコノミー株が売られ、ダウ平均は反落しました。
一方で、ナスダック総合やNASDAQ100は下値から戻し、わずかながらプラス圏で引けました。終盤の戻り要因となったのは、米国とイランが段階的な戦争終結に向けた協議を進めているとの報道です。これにより中東の地政学リスクへの過度な警戒がわずかに和らぎ、相場の崩れを下支えしました。
なお、注目された米中首脳会談では貿易休戦の2カ月延長が決まりましたが、関税やレアアース、技術規制など主要論点は次回交渉へ持ち越されています。
【積立勢の定点観測】
・VTI(全米株式ETF):378.08(−0.15 / −0.04%)
・VT(全世界株式ETF):159.05(−0.28 / −0.18%)
2|セクター別動向|通信とヘルスケアが上昇、素材と公益が下落
S&P500の11業種のうち、上昇は4業種、下落は7業種となりました。
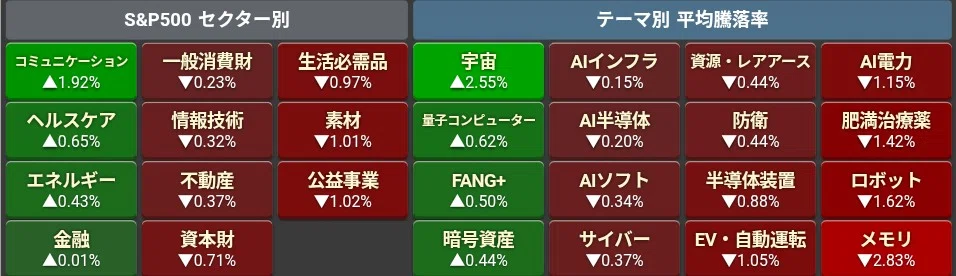
【上昇4業種】
・コミュニケーション +1.92%
・ヘルスケア +0.65%
・エネルギー +0.43%
・金融 +0.01%
メタなどの上昇に支えられ、コミュニケーション・サービスが+1.92%と全体を牽引。また、ディフェンシブなヘルスケアや、原油高を背景としたエネルギーセクターも上昇しました。金融も+0.01%と小幅ながらプラスを確保しています。
【下落上位3業種】
・公益事業 −1.02%
・素材 −1.01%
・生活必需品 −0.97%
金利上昇の影響を受けやすい公益事業が下落したほか、素材や生活必需品も軟調な推移となりました。
3|個別銘柄の動き|メタが約+4.5%と躍進、戦略で明暗分かれる
【メガテックの動向】
NVDA −0.41%
AAPL −0.33%
MSFT −0.53%
AMZN −0.04%
GOOGL +1.34%
TSLA −0.57%
META 約+4.5%
メガテックの中ではメタ(META)の強さが際立ち、約+4.5%と大きく上昇して相場を牽引しました。一方、マイクロソフト(MSFT)は−0.53%、アマゾン(AMZN)も小幅安となるなど、まちまちの動きとなっています。アマゾンはインドの即配サービスや米インディアナ州のロボティクス拠点(1億ドル超)への大型投資を発表しましたが、株価の反応は限定的でした。
【注目・急伸銘柄】
・エバーピュア:急伸(2028年の強気な売上見通し発表)
・プラネット・ラボ(PL):+7.57%
・モデルナ(MRNA):+6.98%
・スターバックス:軟調(北米約250店舗の閉鎖など事業再編を発表)
個別では、FY2028の強気見通しを出したエバーピュアが上昇。また地球観測衛星のプラネット・ラボが+7.57%と急伸するなど、金利高の中でも「具体的な成長テーマ」を持つ銘柄への資金流入が活発化しています。一方、スターバックスなどの外食・小売りは事業再編の痛みを伴い株価は軟調でした。
4|商品市場とマクロ|原油が94ドル台へ続伸しインフレ警戒強まる
・WTI原油先物:94.81ドル(+2.65 / +2.88%)
・Brent原油:107.04ドル(+3.96 / +3.84%)
・NY金先物:4,310.1ドル(−8.3 / −0.19%)
・S&P GSCI商品指数:748.94(+7.53 / +1.02%)
WTI原油先物は前日の92ドル台から一気に跳ね上がり、【94.8ドル台】まで続伸しました(上昇率+2.88%)。
フーシ派によるサウジアラビアへのミサイル攻撃など、中東における地政学的緊張がエネルギー供給不安を再燃させています。原油高はそのままガソリン価格の上昇(インフレ)に直結するため、FRBの追加利上げ観測を一段と強める要因となっています。
5|金利と為替|米10年債ついに5.20%突破、ドル円は158.8円台
・米2年債利回り:4.928%(+3.3bp)
・米5年債利回り:5.064%(+5.9bp)
・米10年債利回り:5.205%(+8.9bp)
・米30年債利回り:5.482%(+8.0bp)
米10年債利回りは前日の5.10%台からさらに上昇し、ついに【5.205%】へと到達しました。強い経済指標と原油高が織り込まれ、ウィリアムズ総裁らも年内の追加利上げが合理的との認識を示すなど、債券市場では追加利上げ観測が一段と強まっています。
【為替】金利上昇がドルを支え、158.8円台水準を維持
・ドル円:158.854円(+0.014 / +0.01%)
・ユーロ円:180.652円
・ドルインデックス:101.25
米長期金利の上昇を受け、ドル円は【158.8円台】の円安水準を維持しています。160円の大台が視野に入る中、日本の通貨当局による牽制発言には引き続き警戒が必要です。
6|市場心理と仮想通貨|AAIIセンチメント、極端な悲観からはやや改善
【市場心理】VIX上昇、個人投資家は依然として警戒感が強い
・VIX:15.67(+0.49 / +3.23%)
・Fear & Greed Index:36(Fear)
市場の恐怖感を示すVIX指数は15.67へと上昇し、Fear & Greed Indexも「36(恐怖)」に位置しています。
個人投資家の心理を示す「AAIIセンチメント調査」の最新結果では、弱気派が48.1%と歴史平均(31.5%)を大きく上回っており、警戒感は依然として強い状態です。一方、前週の53.3%からは低下しており、前週からは悲観がやや和らいでいます。
【仮想通貨】
・ビットコイン:13,400,742円(+0.41%)
・Bitcoin/USD:84,350.66ドル(+58.66 / +0.07%)
・イーサリアム:427,070円(+0.95%)
・Crypto Fear & Greed Index:71(Greed)
※暗号資産の騰落率は24時間比です。
ビットコインは前日の調整から一服し、【84,300ドル台】でほぼ横ばいの推移となっています。
7|連休明けの日本株|日経平均+495円も半導体ADRは逆風
米国市場が金利急騰で苦しむ中、昨日から取引を再開した日経平均は連休明けに+495円(+0.76%)と上昇し、65,513円で引けました。
ただ、今朝のADR(米国預託証券)では、半導体関連にやや逆風が残っています。
・ディスコ(DISCO):東証終値比 −2.25%
・アドバンテスト:東証終値比 −1.68%
・東京エレクトロン:東証終値比 −1.18%
米国のSOX指数が軟調だった影響を受け、日本の半導体主力銘柄はいずれも東証終値を下回って推移しています。日経225CFDは6時03分時点で65,698円と底堅いものの、本日の寄り付き後の半導体株の反応には注意したいところです。
8|今週の注目イベント・経済指標
週末に向けて、インフレの最重要指標であるPCEデフレーターの発表が控えています。
【今夜 9月25日(金)】
・21:30:米8月耐久財受注
・23:00:米9月ミシガン大学消費者態度指数(確報値)
【来週の重要イベント】
・9/30(水):米8月PCEデフレーター(個人消費支出物価指数) ★FRBが最重視するインフレ指標です。
9|ふっくんの視点
昨晩の米国市場は、原油高がインフレ懸念を呼び、10年債利回りが【5.20%】を突破するというマクロの逆風に晒されました。
しかし、終盤にかけて「米国とイランが段階的な戦争終結協議を進めている」という報道が地政学リスクへの過度な警戒を和らげ、ナスダックがプラス圏へ戻した値動きには、市場のしぶとさを感じます。AAIIセンチメントが示す通り、個人投資家は依然として警戒を解いていませんが、前週からは悲観がやや和らいでおり、メタ(META)のようなテーマ株にはしっかりと資金が向かっています。
日本の投資家にとって、今日の焦点は昨日の「連休明け+495円」の勢いが続くかどうかです。
日経CFDは底堅いものの、半導体ADRが総じて東証終値比でマイナスに沈んでいるため、指数を牽引してきた主力ハイテク銘柄の寄り付き後の動きには警戒が必要です。
「原油高 → インフレ懸念 → 金利上昇 → 株安」というグローバルマクロの連鎖が続くのか。それとも「米イラン外交進展 → 原油安 → 金利低下 → 株高」という逆回転が始まるのか。
次の重要な分岐点の一つが、来週の米PCEデフレーターです。金利が5.2%を超えた現在、インフレ指標のわずかな上振れが市場に大きなショックを与えるリスクがあります。
方向感が定まらない時は、無理にポジションを傾ける必要はありません。
フィード&グリードやRSI等をチェックし、高値掴みを避けながら、
【自分のルールが点灯するまで静かに待つ】。
今週も残り1日。しっかり相場を観察して、良い週末を迎えましょう🦁
【免責事項】
本記事は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
相場数値は2026年9月25日早朝(日本時間6:03〜6:05時点)のnikkei225jp.com等の画面から取得したものです。
経済指標の結果や予想値は各社発表に基づきます。市場は常に変動しており、実際の投資判断はご自身の責任でお願いいたします。