【IR分析 #1242】 デンヨー(6517) | いい銘柄を、安いときに買う | 2026.3期 IR情報から考える

いい銘柄(増益予想かつ割高でない)を株価調整局面で抽出し、反転の兆しでエントリーできるよう、IR情報(有価証券報告書・決算短信・決算説明資料)から、押さえておくべき以下のポイントを2分ほどで整理しています。
Q1 どんな会社で何がいいのか
エンジン発電機やエンジン溶接機、エンジンコンプレッサなどの産業用機械を製造・販売。主力の発電機は建設現場や災害復旧、防災設備の非常用電源などで利用され、溶接機は橋梁やビルなどの鉄骨工事、コンプレッサは道路工事や地盤改良工事など幅広い現場で使用される。
売上の中心は発電機で、可搬形エンジン発電機は国内シェア約70%、エンジン溶接機は約55%と高いシェアを有し、国内外で事業を展開。高品質で安定した電力供給性能や耐久性、幅広い製品ラインアップに加え、全国サービス網や長年培ったDenyoブランドを強みとし、可搬形から非常用発電機まで幅広い需要へ対応できる。
Q2 経営環境は追い風か
国内では国土強靭化や老朽化インフラの更新、防災・減災需要を背景に建設需要は底堅く推移すると見込み、海外でもアメリカ市場の回復やデータセンター関連投資を背景とした建設需要の拡大を見込む一方、長期的には公共投資抑制による需要減少の可能性も認識。
国際競争の激化や市場構造の変化への対応を課題とし、生産性向上や収益基盤強化、非常用発電機のシェア拡大、海外販売網・サービス網の強化、水素関連製品の開発、一部製品の価格改定を進める。
Q3 業績は伸びそうか
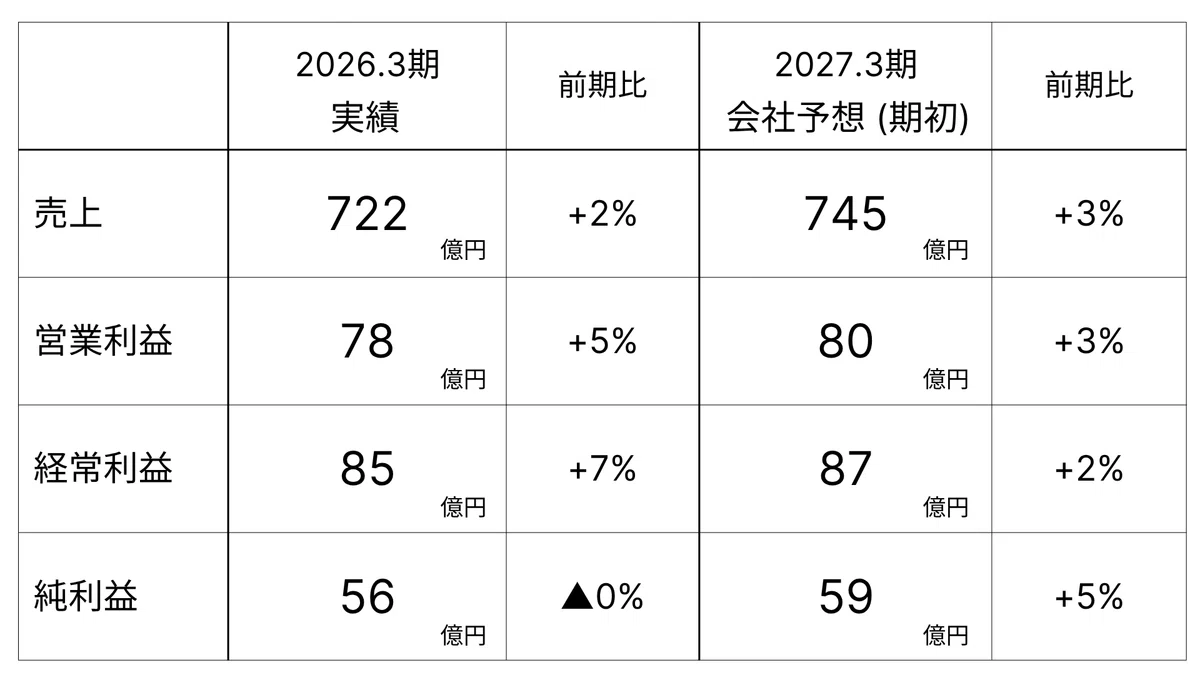
2026年3月期実績:増収減益
売上は、防災・減災需要を背景とした非常用発電機の販売やアメリカ市場の回復による出荷増加、部品・メンテナンス売上の拡大、一部製品の価格改定効果などにより増収。利益は、営業利益は売上増加や価格改定、製品ミックス改善により増加したものの、当期純利益は法人税等調整額の増加により減益。
2027年3月期予想:増収増益
売上は、国内建設需要の底堅い推移に加え、アメリカ市場の回復やデータセンター関連投資を背景とした建設需要の拡大を見込み、発電機・溶接機・コンプレッサの販売増加を計画。利益は、一部製品の価格改定効果や減価償却費の減少による売上総利益率の改善を見込み、増益を予想。
Q4 会社予想は信用できるか
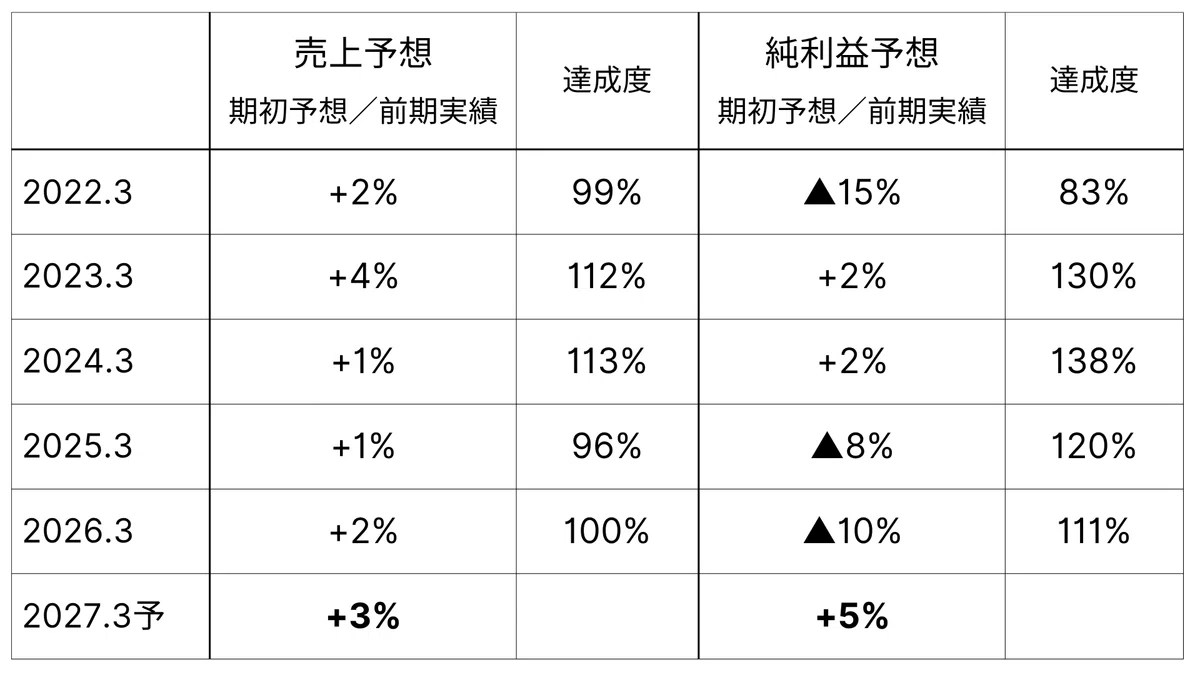
売上予想は前年実績比+3%で、直近5期の期初予想(1〜4%)の中間付近。会社は売上環境を例年並みに見ていると考えられる。期初予想達成度は平均104%で、大きなブレはない。
純利益予想は前年実績比+5%で、直近5期の同レンジ(▲15〜+2%)の上限を超える。会社は利益環境を例年より強気に見ていると考えられる。達成度は平均116%で、上ブレ傾向。
Q5 株式市場はどう見ているか
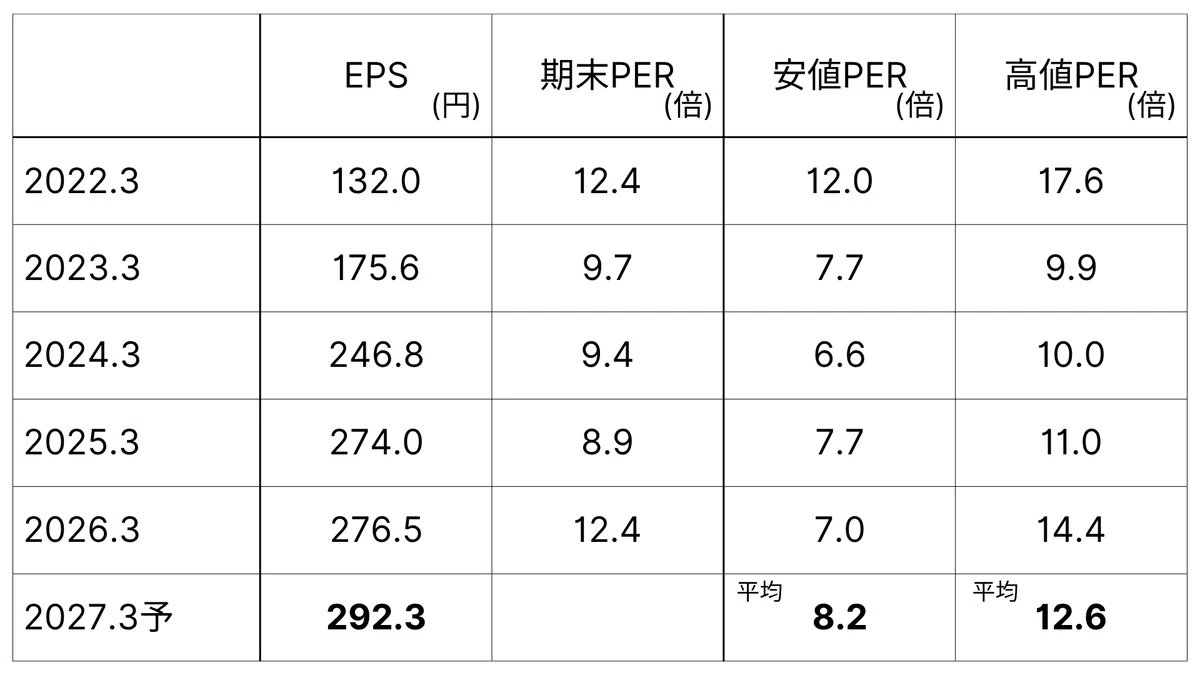
直近5期の安値・高値PER平均は8.2倍~12.6倍。市場は概ねこの水準で企業を評価してきており、割安水準を考える際の基準となる。ただし、ここから一時的・例外的な異例値を除く必要がある。
さらに、株価は利益(EPS)×市場評価(PER)で決まることから、各要素が変動するリスク要因を踏まえ、割安水準を基準より高めに見るか、低めに見るかを考える必要がある。
この先では、割安水準とリスク要因を整理しています。これにより、割高でのエントリーを回避しやすくなります。
1記事200円、または月額590円(読み放題・初月無料)でお試しください。
分析の趣旨や考え方はこちらをご覧ください。
Q6 いまの株価は割安か
ここから先は
この記事が参加している募集

この記事が気に入ったらチップで応援してみませんか?
