26/10/3 今週の米国政治経済まとめ

▶️ 今週のまとめ
利上げ観測急減速
米国のIPO相次ぐ延期
イラン情勢と原油価格
▶️ 今週の米国経済指標
9/30 PCE個人消費支出
9/30 米国実質GDP成長率2Q(確報値)
10/1 ISM製造業景況感指数
10/2 米国雇用統計
▶️ 来週の見通し
について簡単にまとめてみました。
① 今週のまとめ
🟥 今週のニューストピック
1️⃣ 利上げ観測後退
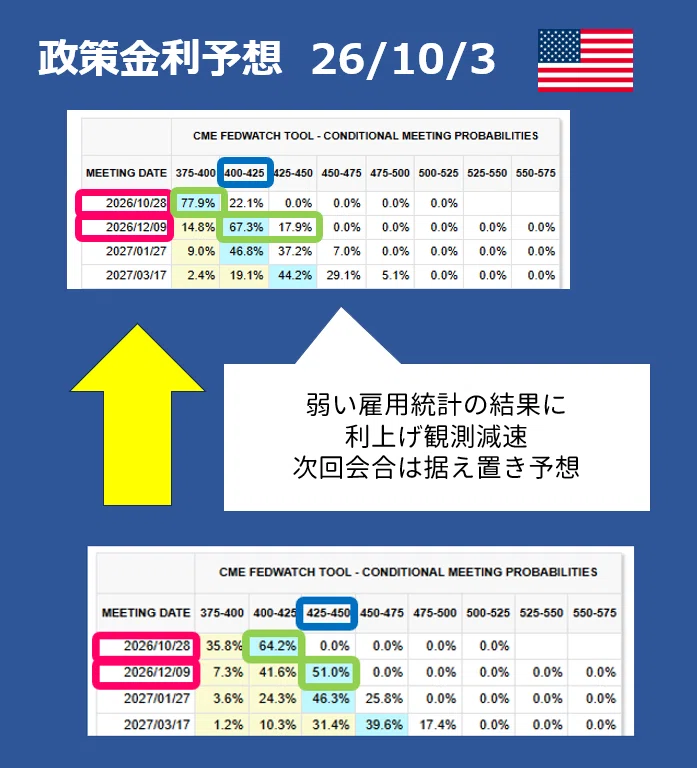
次回FOMCでの追加利上げを見送るとの見方が急速に強まりました。
⭐ 雇用統計の急減速のサプライズ
米労働省が10月2日に発表した9月の非農業部門雇用者数は、市場予想(8万〜9万人前後)を大きく下回る2万9,000人増にとどまりました。失業率も4.2%へと上昇し、過去2カ月分の雇用データも下方修正されています。
📌 米国株
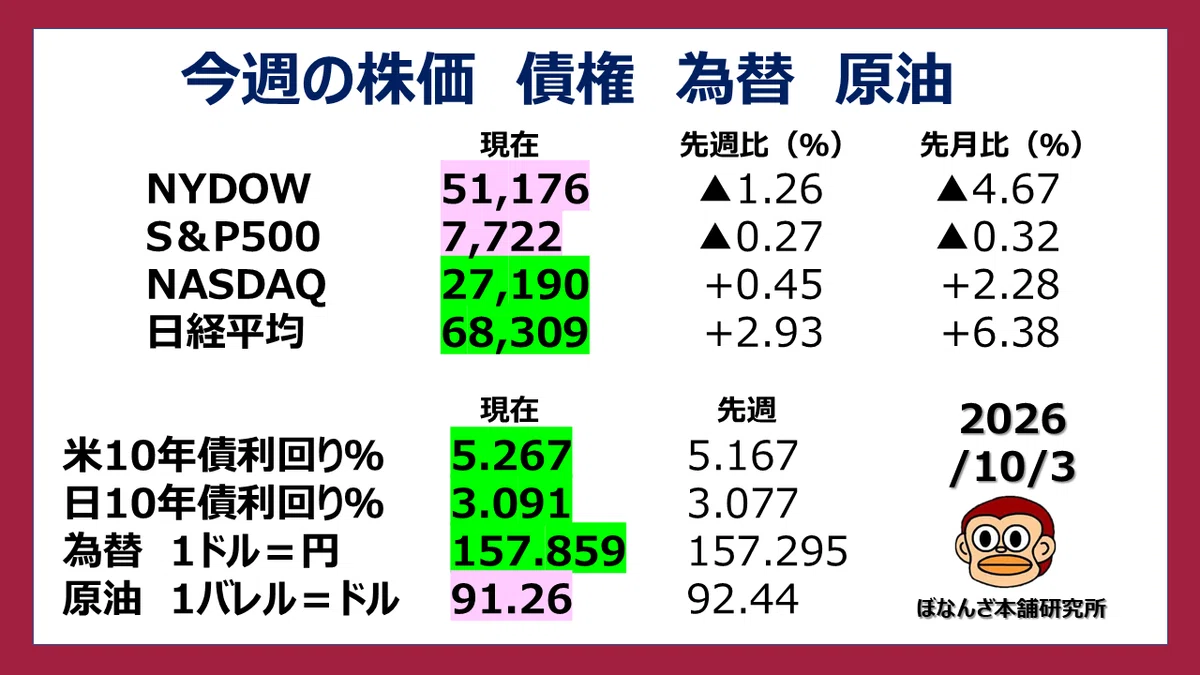
労働市場の急減速を受け、米連邦準備理事会(FRB)が10月27〜28日の連連邦公開市場委員会(FOMC)で追加利上げを見送る(スキップする)との見方が急速に強まりました。金利上昇の圧力緩和を好気したニューヨーク株式市場では、ダウ平均やナスダックなどの主要株価指数が続伸しました。
2️⃣ 米国のIPO相次ぐ延期
⭐ 長期金利の高止まりで資金集めに苦労が
米国市場において、企業の新規上場(IPO)を延期する動きが急増していることが明らかになりました。9月末時点で、オーラ(Oura)のナスダック上場延期や、OpenAIのサム・アルトマンCEOによる年内のIPO見送り表明を含め、少なくとも6件の大型・注目案件が滞っています。
📌 背景と要因
米10年物国債利回りが一時5.2〜5.3%台と高止まりしていることによる資本コストの増加に加え、市場における「AI投資の過熱や暴走への警戒感(マネーが尽きる前のマネタイズ懸念)」が逆風となっています。
📌 AIが人類への存亡リスクをもたらす
「アンソロピック」のIPOは11月中旬になると報じられていますが、IPO目論見書の中で、自社AIが「人類への存亡リスク」をもたらす可能性を警告している。
進化が早すぎるAIやAI企業は自主的に開発減速させるべきだとの風潮や意見が多くなってきました。
🟦 イラン情勢と原油価格
⭐ 和平案拒否と軍事的緊張の継続
📌 イラン和平案をトランプ米大統領が拒否
イラン側が提示した和平案をトランプ米大統領が拒否したことで、早期の緊張緩和への期待が後退しました。
📌 原子力空母「セオドア・ルーズベルト」派遣
米国は3隻目の空母(USS Theodore Roosevelt, CVN-71)打撃群や最大1万人の部隊を中東へ追加派遣することを決定しました。ホルムズ海峡周辺では、米軍によるタンカーの護衛により中東諸国の原油輸出量が戦前の約8〜9割まで回復している一方、イランによる商船へのゲリラ的な攻撃も相次いでおり、予断を許さない状況が続いています。
⭐ 原油価格
WTI原油先物 1バレル=91.26ドル
📌 G7による大規模な備蓄放出
週末の10月2日、G7と国際エネルギー機関(IEA)は、高騰する燃料価格を抑制するため、合計1億バレルの原油およびディーゼル燃料の戦略備蓄を放出することで合意しました。これにより、供給不足への懸念が和らぎ、原油先物価格は大幅に値を下げて今週の取引を終えました。
🟩 今週の米国経済指標
🔵 PCE個人消費支出(9/30)
⭐ 結果
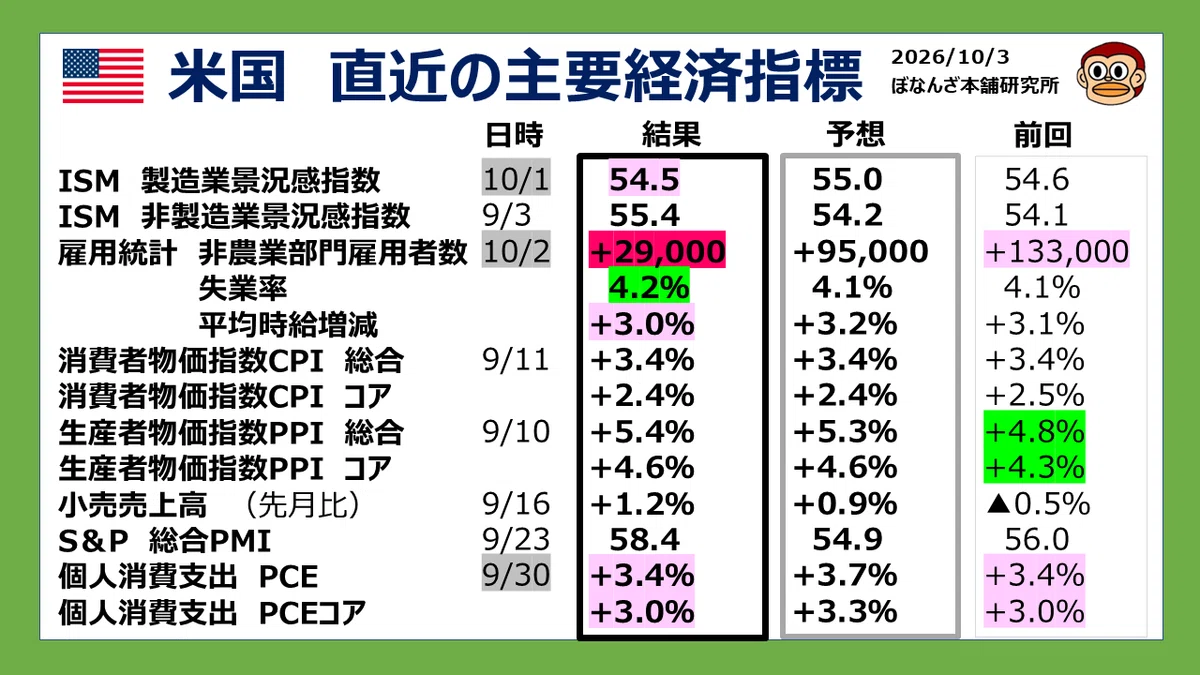
総合3.4%(予想3.7%)、コア3.0%(予想3.3%)
📌 ポイント
米商務省経済分析局(BEA)が30日発表した8月の個人消費支出(PCE)価格指数は前年比3.4%上昇し、7月の3.4%上昇から横ばいとなった。伸びは市場予想を下回り、7月分も当初の3.7%上昇から下方改定されたことを受け、米連邦準備理事会(FRB)による10月の追加利上げ観測は後退した。
🔵 米国実質GDP成長率2Q(確報値)(9/30)
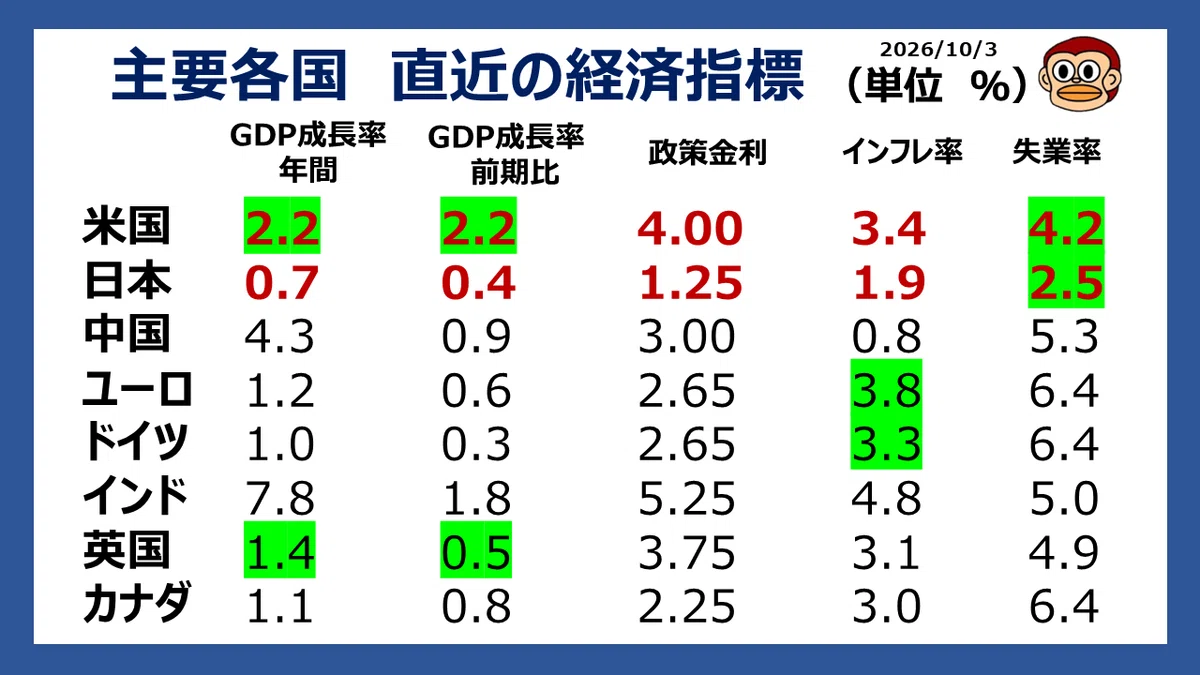
⭐ 結果:+2.2% (市場予想:+1.5% / 前回:+1.5%)
📌 ポイント
年率換算で前期比2.2%増(改定値の1.5%から上方修正)。個人消費やAIインフラ関連の民間ビジネス投資が力強く、市場予想を上回る堅調な経済成長が確認されました。
🔵 ISM製造業景況感指数(10/1)
⭐ 結果:54.5 (市場予想:55.0 / 前回:54.6)
📌 ポイント
節目となる50を9カ月連続で上回り、製造業の拡大基調を維持。一方で、エネルギー高や中東情勢を背景に、仕入価格指数が77.9へと急騰し、強いインフレ圧力を裏付けました。
🔵 米国雇用統計(10/2)
⭐ 非農業部門雇用者数:2.9万人増(市場予想:9.5万人増)
⭐ 失業率:4.2% (市場予想:4.1% / 前回:4.1%)
📌 ポイント
非農業部門就業者数は前月比2万9,000人増と、市場予想(9万人前後)を大幅に下回る急減速。過去2カ月分も計6万人の下方修正が入りました。失業率は4.2%に悪化(前月4.1%)。平均時給は前年比+3.0%へ鈍化しました。

② 来週の見通し
🟩 イラン情勢と原油価格
⭐ 外交の「7日間ロードマップ」はトランプが拒否
カタールなどを仲介とした外交協議は続いているものの、米国とイランの双方が譲歩を拒んでおり先行きは不透明です。トランプ米大統領が「対イラン制裁緩和」の報道を否定し、さらに10月中旬までにイランの原油収入をゼロに追い込むべく経済圧力を強めています。これに対しイラン側も軍事的な報復措置の準備を進めていると報じられており、来週も一進一退の緊迫した情勢が続く見込みです。
⭐ 原油価格は下値が底堅い
米国によるイランへの圧力強化、イランの報復準備、中国の燃料輸出停止措置などの供給懸念が上昇圧力となり得そうです。とにかく悪い事件が起きれば、簡単に上がってしまう状況です。
しかし、サウジアラビアなど中東産油国からの代替輸出の回復や、EUによる政府備蓄の放出期待が実現すれば、じわじわと下がりそうです。前向きな報道があれば、WTI原油は1バレル=90ドルを下回る取引見通しとなりそうです。
🟥 米国株式市場
週末に発表された9月雇用統計が予想を下回る軟調な内容だったことで、FRBによる10月追加利上げ観測が大きく後退し、足元の株価を下支えしています。しかし、米10年債利回りが5.3%近辺の歴史的高水準にあることや、イラン情勢に絡む原油高が依然として上値を抑える要因です。
⭐ 金利高と原油高
長期金利や原油が高止まりしているなか、市場は一部の強気セクター、AI関連を中心に踏ん張っています。
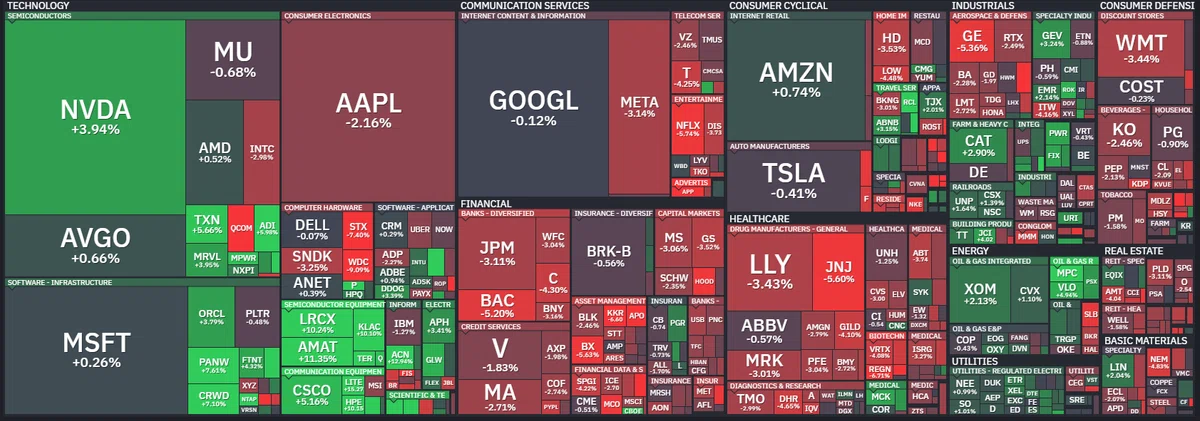
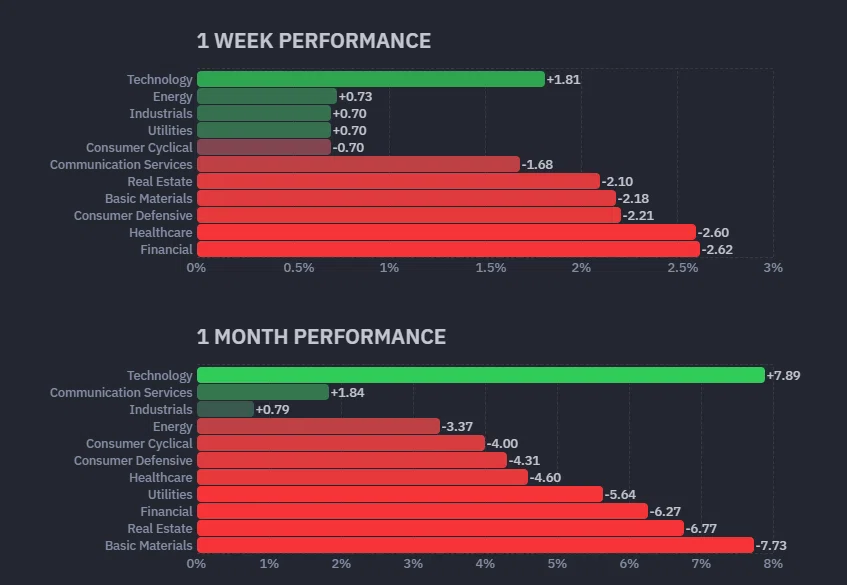
しかし、S&P500構成銘柄の77%(388銘柄)が月間で下落しており、指数自体は高値圏で全体が好調に見えても個別株は安値圏のものが多い。
やはり、金利高と原油高が続く限り、脆弱性をはらんだままであります。
⭐ FOMC議事要旨
水曜日(10/7)に9月開催分のFOMC議事要旨が公表されます。利上げに踏み切った背景や、年内のさらなる政策姿勢(10月・12月)を探る上で最注目の材料です。
⭐ 米国中間選挙に向けて
11月3日の米中間選挙が近づいており、政治的な不透明感も徐々に意識され始めます。引き続き債券利回りとWTI原油先物価格の動向が市場のボラティリティを左右するでしょう。
🟦 経済指標
来週の経済指標は中東情勢緊迫化に伴う原油高や、関税リスクを反映する指数となり、一番恐れているインフレの再燃が抑えられているかに注目が集まりそうです。
⭐ ISM非製造業景況感指数 10/5
📌 雇用の減速が確認された後だけに、サービス業の景況感が維持されているかどうかが焦点です。「仕入れ価格」にも注目が集まります。
⭐ ミシガン大学消費者信頼感 10/8
📌 この指標で重要なのが「期待インフレ率(1年先・5年先)」です。9月調査では1年先期待インフレ率が4.6%へと急跳ねしており、これがさらに高進している場合、実体経済の冷え込み(スタグフレーション懸念)が意識されます。
③ 政策金利予想 10/3
🟨 利上げ観測
12/9 85.2%↘️ 4.00-4.25
④ 今週のマーケット 世界経済など
🔅 投資センチメント 10/3
🟥 恐怖指数「VIX 15.31」
(14.87 ⇦ 14.81 ⇦ 15.84 ⇦ 14.53)
● Yahoo! finance Volatility index
🟨 恐怖「F31」
(F37 ⇦ F29 ⇦ F33 ⇦ G42)
● Fear & Greed Index
🟩 弱気「Bearish 46.5%」
(弱48.1%⇦弱53.3%⇦弱39.9%)
● The AAII Investor Sentiment Survey
🟦「0.71」Total Put/Call Ratio
(0.75 ⇦0.68 ⇦0.71)
● tradingview.com
⬛「Finviz S&P500 MAP 1week」
🔅 来週の米国経済指標、イベントなど
10/5 ISM非製造業景況感指数
10/9 ミシガン大学消費者信頼感指数
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

