【長期保有銘柄紹介】SHIFTはネムラナイ

今回は、私が中長期で保有している銘柄のひとつ、SHIFT(3697)を紹介します。
SHIFTは、ソフトウェアテスト・品質保証を起点に、コンサルティングやプロジェクトマネジメント、システム開発、M&Aなどへ事業領域を広げてきたIT企業です。
私がこの会社を長期で見ている理由は、単純な「IT企業だから」ではありません。
これからAIによってソフトウェア開発のあり方が大きく変わる中で、SHIFT自身も変化の中心に入り込める会社だと考えているからです。
noteでもSHIFT GROUP技術ブログを運用されており、こちらは企業を知る上でも大変貴重な情報発信されている。
もしこの記事を読む時間があるなら、公式ブログを漁る方がいいと思う。
上昇余地は
私は短期的な株価の上下よりも、長期的にEPSがどこまで伸びるのかを重視しています。
現在のPERは約33.9倍と、私が長期保有している他の銘柄と比較するとかなり高め。
しかも、配当利回りを目的に買う銘柄でもありません。
直近の株式市場ではソフトウェア株の見直しが少しずつされているように感じる。
また、生成AIに仕事を奪われる企業と生成AIを味方につける企業で大きく企業価値が変わってきている。
高PERを許容できる成長企業
私は、一部のソフトウェア系成長企業については、今後再び評価が大きく見直される可能性があると思っています。
場合によっては、PER100倍のような評価がつく企業が出てきても不思議ではない。
もちろん、すべての高PER銘柄が正当化されるわけではありません。
重要なのは、
高いPERを維持できるだけの利益成長があるか。
そして、
利益成長によってEPSそのものがどんどん大きくなっていくか。
SHIFTについて、私はここに期待しています。
⸻
SHIFT3000という成長戦略
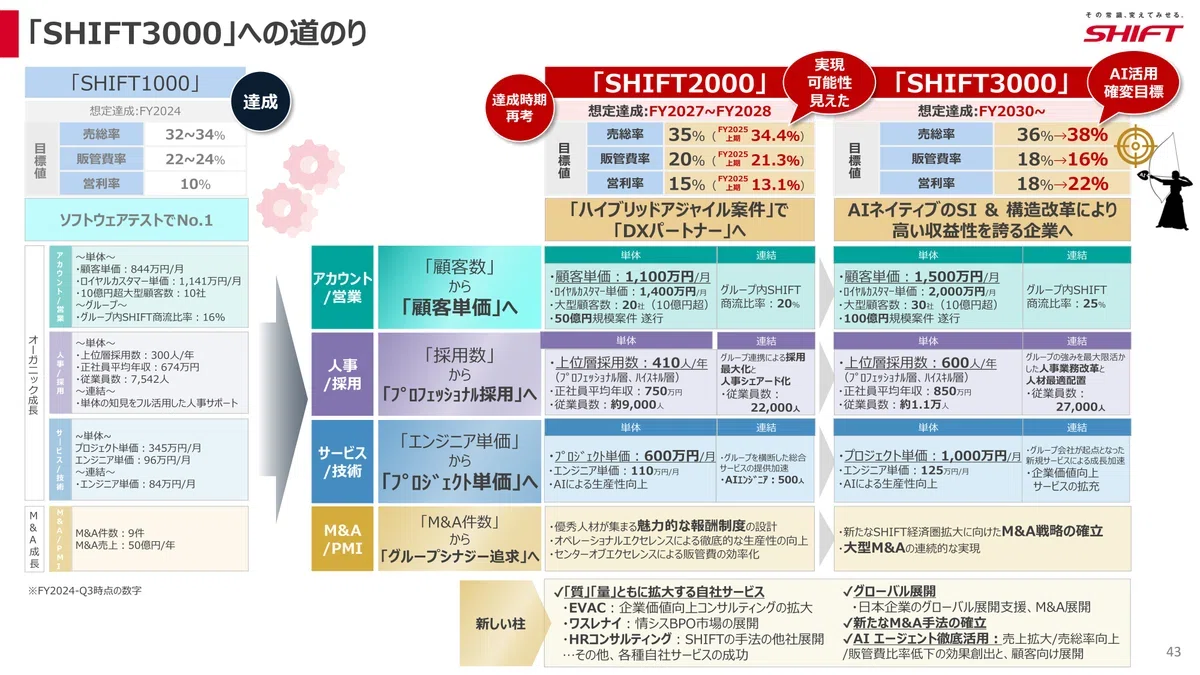
SHIFTは「SHIFT3000」という中長期戦略を掲げ、2028~2030年までに売上高3,000億円を目標としています。
主力のソフトウェア品質保証市場について、SHIFTは国内ソフトウェア市場約16兆円のうち約5.5兆円と見ています。
さらに、
既存事業のオーガニック成長
M&Aによる成長
プラットフォーム事業
という3つの方向から成長を狙っています。
特にSHIFTらしいと思うのがM&Aです。
単に会社を買収するのではなく、
「新しい商材」「優秀なエンジニア」「顧客基盤」などを取り込み、グループ全体の成長につなげる。
M&Aについては、購入価格が割安か、のれん負けせず早期に利益貢献できるかなども判断基準として掲げています。
⸻
「多重下請け構造」を変える
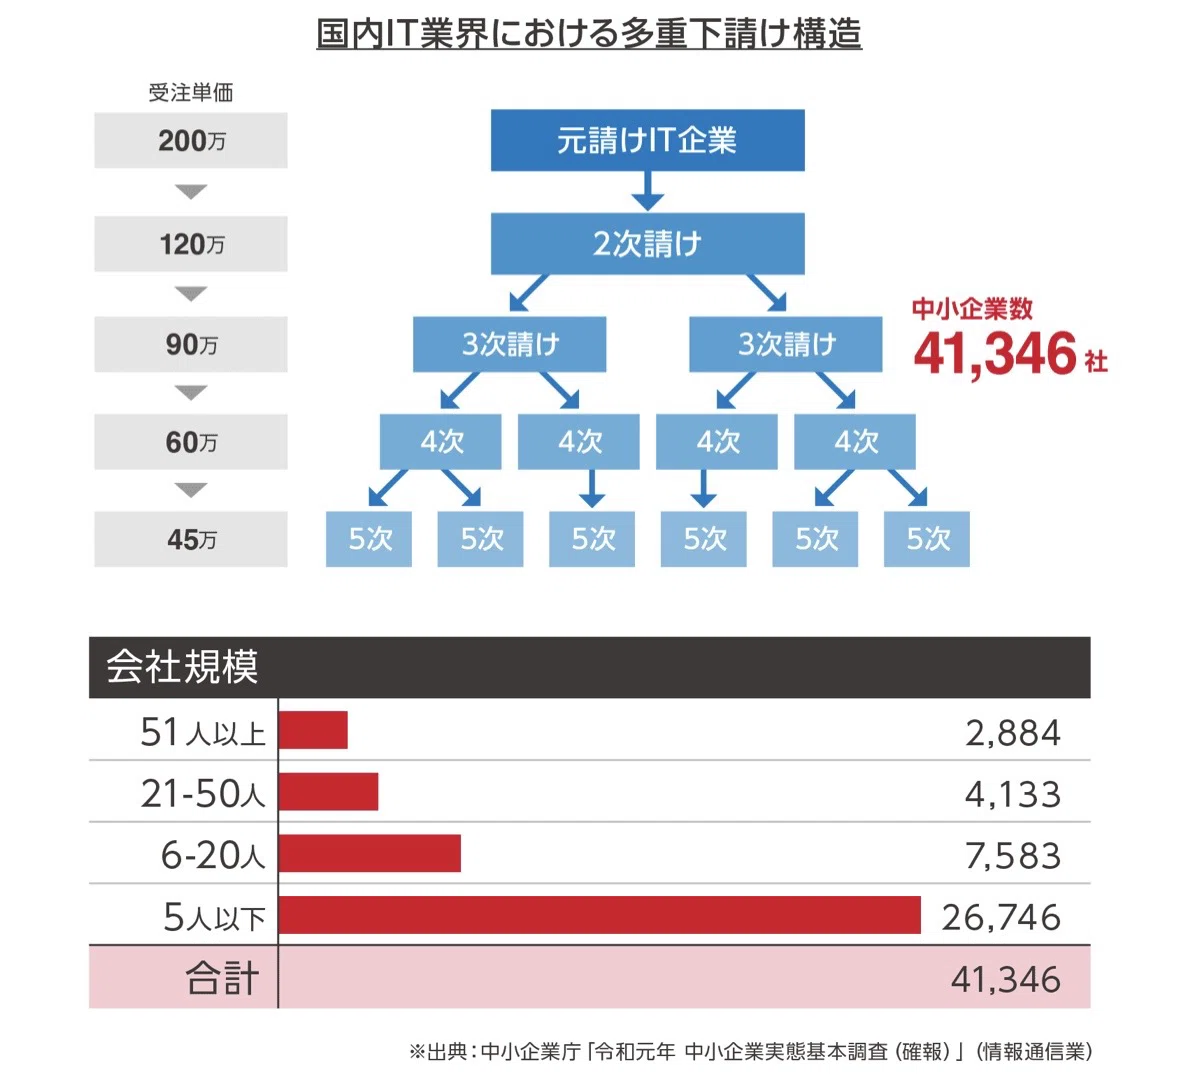
SHIFTに面白さを感じるもう一つの理由が、IT業界の「多重下請け構造」へのアプローチです。
従来のSI業界では、
発注企業 → 大手SIer → 下請け → 孫請け……
という構造が生まれやすい。
SHIFTは、これまで大手開発ベンダーとの業務経験で培った「品質」の知見や、コンサルティング・プロジェクトマネジメント・ソフトウェアテストのノウハウを武器に、この構造を変えようとしています。
顧客企業と直接コミュニケーションを取りながらプロジェクトを推進し、必要な開発会社へ直接発注する。
つまり、
「品質保証会社」から、ソフトウェア開発全体を動かす会社へ。
この変化が、SHIFTを見るうえで重要だと思っています。
⸻
そして、AI
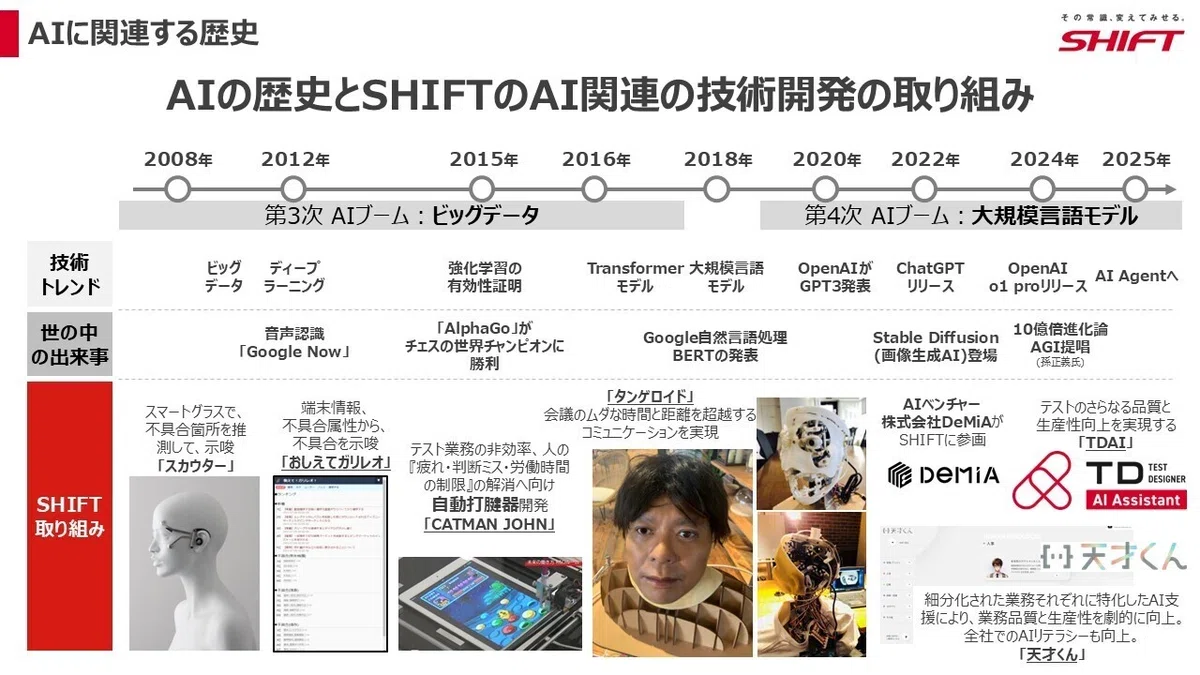
ここが私にとって一番面白いところです。
SHIFTの企業理念には、
新しい価値の概念を追求し、誠実に世の中に価値を提供する
という考えがあります。
そして現在SHIFTが掲げているのが、
「AIが担える仕事はAIへ。そして、人は、人にしかできない挑戦へ。」
という方向性。
私はこの考え方にかなり共感しています。
AIによってソフトウェア開発の生産性が上がれば、「人がいらなくなる」という見方もできます。
一方でSHIFTは、
AIによって人間が創造的な仕事に集中できる社会をつくる
という方向を目指しています。
これは、AI時代におけるSHIFT自身の事業変革とも重なります。
実際にSHIFTは、AIを活用してレガシーシステムの仕様を可視化する「AIドキュメントリバース」など、モダナイゼーション領域にも取り組んできました。
さらに現在は「AIネイティブなSIカンパニー」を目指し、システム可視化とAI駆動開発を組み合わせたモダナイゼーションサービスにも展開しています。
⸻
「ネムラナイ」にも注目
個人的には、SHIFTのAI関連の取り組みでは「ネムラナイ」にも注目しています。
AIによって開発やテスト、運用などの仕事そのものが変化していく中で、
「ソフトウェアをどう作るか」だけではなく、「人間がどこに時間を使うべきなのか」
というところまでSHIFTが踏み込んでいくなら、単なるソフトウェアテスト会社とは違う評価を受ける可能性があります。
経営者への期待
SHIFTを長期で持つうえで、経営者である丹下大氏の存在も大きいと感じています。
SHIFTは、ソフトウェアテストという一つの領域からスタートし、M&Aを活用しながら事業領域を拡大してきました。
そして現在は、
品質保証 → コンサルティング → SI → M&A → AI
と、より大きな領域へ進もうとしています。
この変化を継続的に実行できるか。
ここは長期投資家として見ていきたいポイントです。
⸻
ESGも意外と強い
SHIFTは、MSCI ESGレーティングで最高評価の「AAA」を2023年に取得し、2024年もAAAを継続しています。
特に人材マネジメントやプライバシー・データセキュリティなどが評価されています。
もちろん、ESG評価だけを理由に投資するわけではありません。
ただ、人材が価値の源泉となるIT企業だからこそ、
「人をどう採用し、育て、活躍してもらうか」
は長期投資では非常に重要です。
SHIFT自身も採用力を成長の重要な要素と位置づけています。
⸻
私がSHIFTを長期で持つ理由
整理すると、SHIFTに期待しているのはこのあたりです。
ソフトウェア品質保証という大きな市場
高い成長率を維持する可能性
M&Aによる非連続な成長
多重下請け構造を変えるビジネスモデル
AI・モダナイゼーションという新たな成長領域
経営者への期待
EPS成長による将来的なPER低下
AI時代における「人間の仕事」の再定義
もちろん、PER約34倍という現在の評価は決して安くありません。
成長鈍化やM&Aの失敗、人材確保の問題などが起きれば、高PERが逆風になる可能性もあります。
だからこそ、私は「割安株」としてではなく、
「高い成長性に対して、現在の株価がどこまで織り込んでいるのか」
という視点でSHIFTを見ています。
⸻
「今のPER」ではなく「未来のEPS」を見る
株式投資をしていると、
「PERが30倍だから高い」
「配当利回りが低いから買えない」
という判断をしたくなります。
もちろん、それも大切です。
ただ、成長企業についてはもう一段先を考えたい。
EPSが毎年伸び続けるなら、現在のPERは時間とともに変わっていく。
さらにAIによって生産性が向上し、新しいサービスが生まれ、SHIFTの事業領域そのものが拡大していくなら、
今は「高い」と見えるPERが、数年後には違って見える可能性があります。
私はその可能性に賭けて、SHIFTを中長期で保有しています。
上場来高値を更新する日はまだ先かもしれません。
それでも、
「AI時代に、人がより創造的な仕事に集中できる社会をつくる」
というSHIFTの思想と、その成長ストーリーが続く限り、私はじっくり付き合っていきたいと思っています。
